 株式会社エクスブリッジ

Diet Tracker
福田昭夫議員と消費税減税
立憲民主・衆議院。2016年2月25日から2025年2月27日まで、21日・7つの会議で、質疑37件。
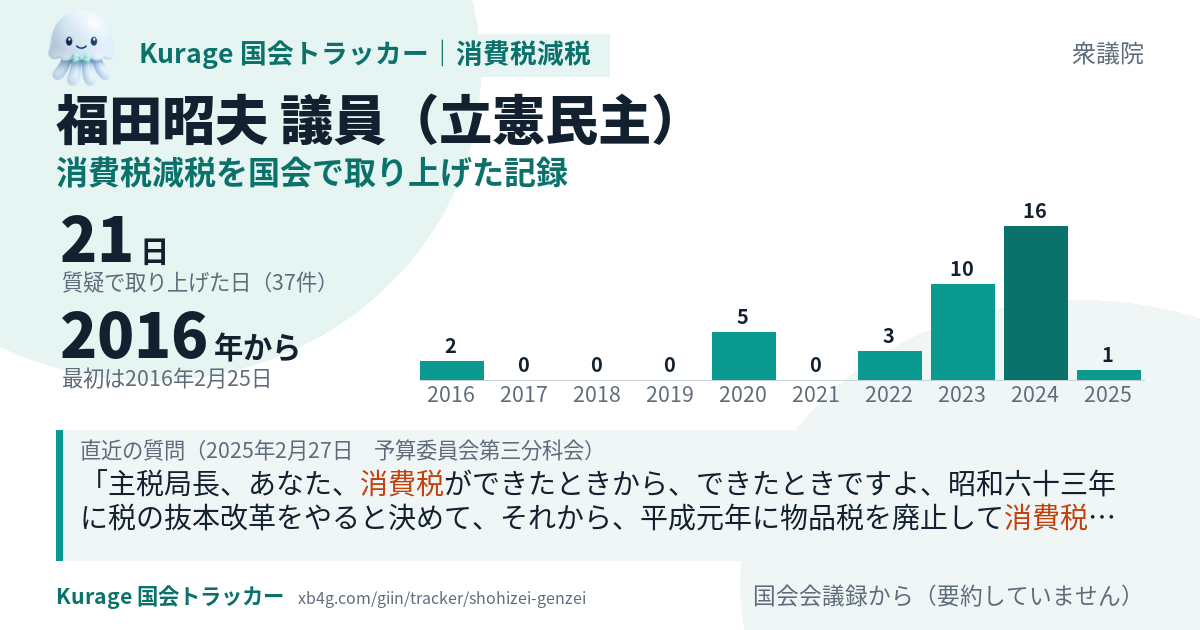
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
主税局長、あなた、消費税ができたときから、できたときですよ、昭和六十三年に税の抜本改革をやると決めて、それから、平成元年に物品税を廃止して消費税をつくり、そのときに、同時に、法人三税引下げ、所得税、住民税引下げ、どちらも大幅に引下げ、さらに、相続税も引下げ、金融所得課税はそれなりに引下げ、こういうことをやったというのを分かっているの。 ですから、主税局長、多分、歴代の、平成元年から、消費税の還付金、輸出免税還付金を公表していませんから。
それで、消費税がいかにひどい税金かというのがよく分かるように、資料を見てください、資料の一です。 消費税は本当に全世代型社会保障を担う切り札なのかということなんですが、まず一番目、東京財団研究主幹の森信茂樹氏、元大蔵官僚の認識であります。
なぜかということをこれから申し上げますが、具体策の第六は消費税の引上げ、こう言っているんですよ。 私は、消費税の本質は封建時代の人頭税と同じで、赤ちゃんから寝たきりのお年寄り、全く所得のない人も高額所得者も一律、一〇%と八%、強制的に取るんですよ。
三、消費税を当分の間五%に引き下げ、同時に軽減税率八%とインボイス制度を廃止し、物価を確実に引き下げ、消費を拡大し、景気を浮揚させ、経済を成長させる。 四、直間比率の見直しは、一、消費税率五%に減税、二、法人税に四段階の累進税率新設、三、所得税の累進税率の強化、四、金融所得課税に二段階の累進税率新設などによって行う。
それでは、二つ目、消費税が直接生み出した巨大な権益と同時に、大幅に引き下げられた大企業、富裕層の法人税、所得税などによって生み出された巨大権益は、政府の大企業、富裕層の優遇税制によって生み出されたのではないかという話でありますが、資料の二を先ほど見ていただきましたけれども、これを見ていただければ一目瞭然であります。 それから二つ目は、家計の金融資産、令和五年三月末、二千五十六兆円、こんなことになっておりますが、もう一つがいわゆる消費税の還付金であります。
だって、先ほど言った、景気に左右されない、安定しているといったって、前にも言いましたけれども、国や地方自治体も納めるんですよ、消費税を。 ということは、幾ら景気が悪くて、国や地方自治体の税収が低くたって、納めなくちゃならないんです、消費税は、法律に基づいて。
消費税の仕組みは私もよく分かっていますが、これはフランス人に頭がいい人がいたんだね。 消費税をつくったときに、法人三税、所得税、住民税、金融所得課税、相続税などを大幅に引き下げた、それが一番大きな原因ですよ。
次は、括弧三、消費税創設と同時に大幅に引き下げられた大企業、富裕層の法人税、所得税、住民税等の実態を見てどう思うかということであります。 さて、消費税をつくってから、消費税創設前と創設後と現在を比べてみると、こんなに引き下げられているんですよ。
これだけ、まさに、消費税をつくったときに同時に引き下げた税制などを基にこのように大きな格差が開いたわけであります。
それでは、括弧二に行きますけれども、経済成長を阻害する消費税率を引き下げて、莫大な金融資産をため込んだ大企業と富裕層に担税力に応じて負担を求める、そうした税の抜本改革をすることが先決だと私は思っております。 そして、下の米印、先ほども申し上げましたが、今行うべき大改革は、年々必要となる子育て、年金、医療、介護、障害福祉、それから食料安全保障などの費用を、消費税を下げて、消費税創設以来優遇され続けてきた大企業と富裕層の法人税、所得税、金融所得課税を含むなど、こうした税目を担税力に応じて負担を求める、税財源の賢い集め方をする改革が必要だ。
訪問介護の基本報酬を引き下げたことによって、もう大変今大騒ぎをしております。 少子化対策の財源として、消費税を含めた新たな税負担は考えない、こう明記してあるんですが、どうしてこういうことになったのか、お答えください。
従来とは次元の異なる少子化対策というなら、子育て世代への負担が最も大きい消費税が少子化問題を悪化させた。 非正規雇用が少子化問題を引き起こし、そして、この消費税が、実は子育て世代への負担が最も大きいんですよ。
そんなことを考えれば、今行うべき大改革は、年々必要となる子育て、年金、医療、介護、障害者福祉等の費用を、消費税を引き下げて、景気をよくして、経済を成長させて、創設以来優遇され続けてきた大企業と富裕層の法人税、所得税、金融所得課税を含むなどを、それぞれ担税力に応じて負担を求める税財源の賢い集め方、これが今我が国が行うべきことであります。
こんなことを考えると、まさに、消費税をつくってからの税制がいかにいびつな、日本を駄目にしてきた税制かというのがよくお分かりになるかと思っております。 これがまさに消費税がつくってきた巨大権益だということであります。
令和六年度予算における国、地方を合わせた消費税総額は四十一兆九千四百四十三億円、それから、還付金は十一兆六千九百九億円、還付率は実に二七・八九%となっています。 これが消費税の巨大権益の一部だと思うがいかがかという話であります。
あと、米印で私のコメントと、更にその下のコメントでは、これから行うべき大改革は、しっかり消費税を下げて、これまで大幅に引き下げてきた大企業と富裕層の法人税、金融所得課税などを含む所得税、担税力に応じてこうしたところに負担を求める改革が必要だ、そのように思っております。
そんな中で、(三)と(四)をまとめてお伺いいたします、物価高対策としては所得税、住民税減税よりも消費税減税の方が効果が大きい、こうされておりますが、そう思うかという話であります。 消費税を下げると物価は下がる、先日、私の質問に対して鈴木財務大臣は嫌々ながら物価は下がると答えましたけれども、それも踏まえて是非答えてください。
だって、この間も質問しましたけれども、消費税が、社会保障四つの政策、年金、医療、介護、子育て対策に充てているなんていったって、それは言葉で言っているだけであって、本当にそのお金を充てているかどうか全く分からないわけですからね。 時間の関係で、括弧三と括弧四と括弧五、一緒に言っちゃいますけれども、法人税の見直しでありますが、実は法人税については、消費税創設前は留保分と配当分に課税しておりました。
そういう中で、赤ちゃんから寝たきりのお年寄り、働くったって働けない人たちからも消費税を取るんですよ。 これからどんどんどんどん少子高齢化になっていく、消費税を二〇%と上げていくんですか。
大蔵省のキャリア官僚の思いつきで創設された消費税で我々のすばらしい日本が滅亡していいのかということであります。 あのアインシュタインでさえ、地球が滅ぶとも日本人は最後に残したい、こう言っているくらいの我々のすばらしい日本の国を、キャリア官僚が思いついたこんな消費税で日本の国を駄目にしたんじゃ駄目だと思っています。
その一つは、税収の伸びが米欧に見劣りするとありますが、日本は消費税創設と併せて、前も指摘しましたが、法人三税、所得税、住民税、金融所得課税を大幅に引き下げたからであって、現行の税制が駄目だから税収が伸びていないということであります。 「「社会保障の充実」目的のはずなのに! 法人税と所得税・住民税減税の穴埋めに消えた消費税収」ということで、何と、減収額の方がでかくて、消費税でいただいたお金を百七十六兆円も上回って、赤字の方が税金は多い、こういう数字でございます。
次に、それでは、括弧三ですけれども、消費税のメリット、デメリットについてでありますが、時間の関係で、これは次の機会に回したいと思います。 ハの、人頭税と同質の消費税を全世代型社会保障の財源とするのか、消費税で財政健全化ができるのかであります。
消費税を創設する平成元年度までは、実は留保分と配当分に税率を掛けて負担してもらっていました。 平成二年から一律に比例税率となり、三七・五%からスタートして、現在は、平成三十年以降、二三・二%と大幅に引き下げられたままとなっております。
ですから、消費税は下げる、法人税に累進税率を入れる、そして、所得税ももっと最高税率も上げていく。 消費税、巨大権益という本です。
ですから、消費税を下げることが全ての国民にひとしく恩恵を与えるんですよ。 ですから、例えば、ガソリンを引き下げるために、企業に、元売に補助金を出しています。
しかし、消費税をつくってから格段に引き下げられて、やっと、少し税金が足りなくなったものだから財務省も方針を変えて、平成二十七年から現在までは四千万を超えると四五%です。
私が申し上げると、これは、やはりこの原因は、消費税をつくって、同時に、法人三税、国税は一つだけだけれども、法人三税、所得税、住民税、それから金融所得課税、これを大幅に減税した、そのために税収が足りなくなったんじゃないですか。 しかも、消費税は、経済活動あるいは消費活動に対する罰金を与えるようなものですから。
平成元年に消費税をつくり、法人三税、所得税、住民税、金融所得課税を大幅に引き下げてから、ワニの口がどんどん大きくなってきました。 一つ目は、税体系全般の見直し、財務大臣はどんな考えで見直すのですかという質問でありますが、かつて、政府税調の会長を長い間務めておりました加藤寛先生、故加藤寛先生は、消費税は三%以上上げては駄目だという遺言を残されたそうであります。
私が縦線を入れてありますが、これはちょうど、消費税を創設をした平成元年、五%にした九年、そして八%にした平成二十六年、それから一〇と八にした令和元年、あえて、消費税がとんでもない税金だということで、縦線を入れております。 消費税を創設をして、法人三税を減税して、所得税と住民税も減税して、その結果、どんどんどんどん借金が増えてきた、ワニの口が広がってきたという図であります。
一つは、消費税をつくってから直間比率の見直しをやり過ぎちゃったんです。 図表の一を御覧いただきたいと思いますが、これは、財政悪化と格差拡大を招いた法人税率、所得税率、住民税率の引下げの実態でございます。
消費税が本当に公平で中立で簡素な税金ですか。 直間比率の見直しで始まった消費税の創設と、法人三税と所得税、住民税の大幅減税が見直しが行き過ぎましたので、格差を広げました。
あと一分ぐらいですので、最後にお話し申し上げたいと思いますが、元安倍内閣の内閣官房参与でありました藤井聡京都大学大学院教授ですが、先日、今回の危機的状況は、昨年十月の消費税率の一〇%への引上げ、新型コロナ対策等のおくれによる令和恐慌となる、消費税率は、まず五%へ引き下げる、そして廃止も検討すべきだと力説をいたしました。
五つ目ですけれども、東日本大震災やリーマン・ショックを超えるような景気の減退が懸念される中、消費税率の引下げを含めて大規模な経済対策が必要だと思いますが、いかがですか。
小野審議官は財務省だからよく御承知のことだと思いますけれども、ちなみに、消費税をつくったときに、どういうふうに所得税や法人税などが、あるいは住民税が変化をしてきたかということをこれからちょっと申し上げたいと思います。 所得税の最高税率は、昭和五十九年から六十一年、課税上限額八千万円超七〇%、五十八年は八千万超七五%でしたけれども、これが、しばらくの間は、消費税をつくってから、課税上限額一千八百万円超、これは四〇%でした。
その一つであります消費税の創設と法人三税、所得税、住民税の大幅な減税についてであります。 これをごらんいただけるとよくわかりますように、令和元年まで、平成三十一年までの消費税収、三十一年間の累計額三百九十七兆円、法人三税の減収額と所得税、住民税減収額が累計で二百九十八兆円、二百七十五兆円。
一つ目ですけれども、平成二十七、二十八年度税制改正に見る法人税率の引き下げと増減税同額についてであります。 法人税率は下げましたけれども、しかし、法人税額そのものは実は同額で、引き下げていないんですね。
しかし、平成元年に消費税を導入して以来、所得税については、当時、十五段階、そして課税上限額が八千万超、七〇%というものを、五段階、六段階に引き下げてきた。 しかも、課税上限額は一千八百万超、税率四〇%という大幅な引き下げをやってきました。
数えているのは「消費税減税」「消費税の減税」「消費税 引下げ」「消費税 引き下げ」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。