 株式会社エクスブリッジ

Diet Tracker
福田昭夫議員の質問と、政府の答弁
2016年2月25日 衆議院 予算委員会第三分科会 第1号。「消費税減税」の国会トラッカーから、この1件を取り出しました。
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
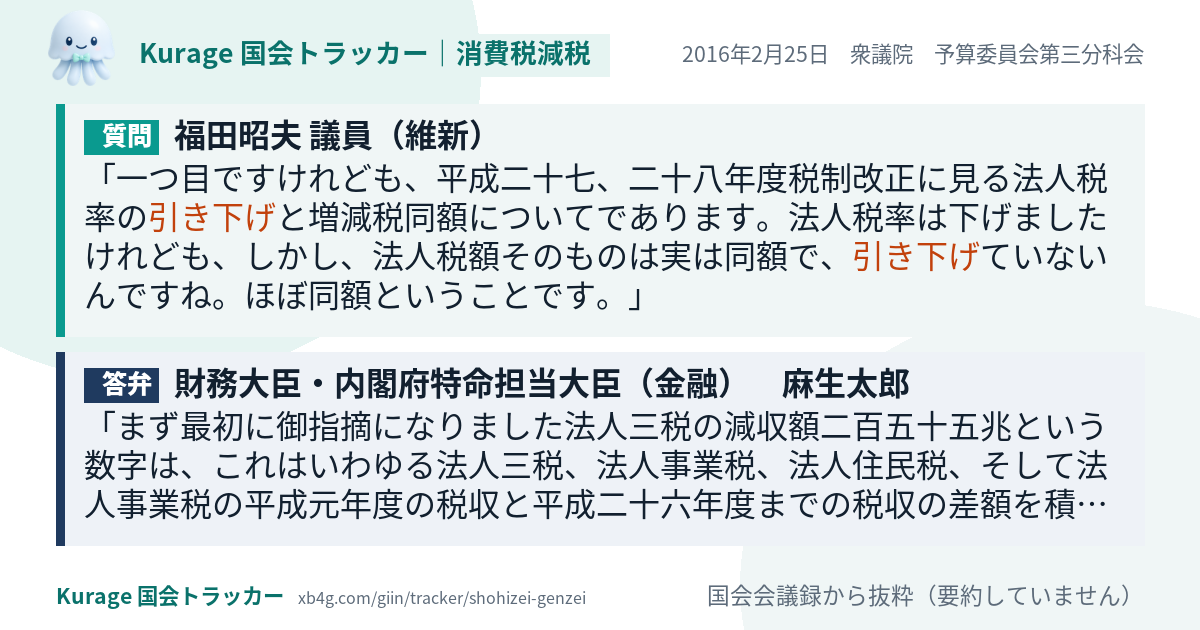
一つ目ですけれども、平成二十七、二十八年度税制改正に見る法人税率の引き下げと増減税同額についてであります。法人税率は下げましたけれども、しかし、法人税額そのものは実は同額で、引き下げていないんですね。ほぼ同額ということです。その見直しの中身を見ると、やはり受取配当金の不算入制度の是正だとかそんなことで、二十七年度も大きく四項目ほどあって、二十八年度も四項目ほどあります。しかし、それを見ると、二十七年度、二十八年度を見ても、例えば、繰り延べ欠損金の制限の強化だとか、あるいは法人事業税の外形標準課税の拡大、これを二十七年度にやって、二十八年度はそのさらなる拡大、見直しをやっているわけですね。
答弁
まず最初に御指摘になりました法人三税の減収額二百五十五兆という数字は、これはいわゆる法人三税、法人事業税、法人住民税、そして法人事業税の平成元年度の税収と平成二十六年度までの税収の差額を積み上げられたものだと考えられますが、この同じ時期に実施されました制度改正によります法人税の減収額は合計七十兆だと思いますので、その意味では、差額の二百数十兆は、制度改正よりも景気要因などによるところの方がよほど大きいとまず考えております。それから、今提示された試算の中で、詳細を承知しているわけでありませんが、いわゆる租特や受取配当金の益金不算入制度といった制度を全て廃止すれば五兆円ですから、五兆円を超える財源が確保できるという話ではないかということだとお見受けしました。しかし、受取配当金の益金不算入制度というのを例に引きますと、これは子会社に課税される法人税と二重課税になりますからね、おわかりだと思いま…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
福田昭夫議員の「消費税減税」のほかの質問
- 2025年2月27日 予算委員会第三分科会
主税局長、あなた、消費税ができたときから、できたときですよ、昭和六十三年に税の抜本改革をやると決めて、それから、平成元… - 2024年12月18日 総務委員会
それで、消費税がいかにひどい税金かというのがよく分かるように、資料を見てください、資料の一です。 - 2024年12月18日 総務委員会
なぜかということをこれから申し上げますが、具体策の第六は消費税の引上げ、こう言っているんですよ。これから申し上げます。 - 2024年5月13日 決算行政監視委員会第二分科会
三、消費税を当分の間五%に引き下げ、同時に軽減税率八%とインボイス制度を廃止し、物価を確実に引き下げ、消費を拡大し、景… - 2024年5月13日 決算行政監視委員会第二分科会
それでは、二つ目、消費税が直接生み出した巨大な権益と同時に、大幅に引き下げられた大企業、富裕層の法人税、所得税などによ… - 2024年5月13日 決算行政監視委員会第二分科会
だって、先ほど言った、景気に左右されない、安定しているといったって、前にも言いましたけれども、国や地方自治体も納めるん… - 2024年4月16日 地域活性化・こども政策・デジタル社会形成に関する特別委員会
消費税の仕組みは私もよく分かっていますが、これはフランス人に頭がいい人がいたんだね。 - 2024年4月9日 総務委員会
次は、括弧三、消費税創設と同時に大幅に引き下げられた大企業、富裕層の法人税、所得税、住民税等の実態を見てどう思うかとい…