 株式会社エクスブリッジ

Diet Tracker
中根康浩議員と自動車関連税
旧民主・民進・衆議院。2016年2月25日から2017年5月24日まで、7日・2つの会議で、質疑16件。
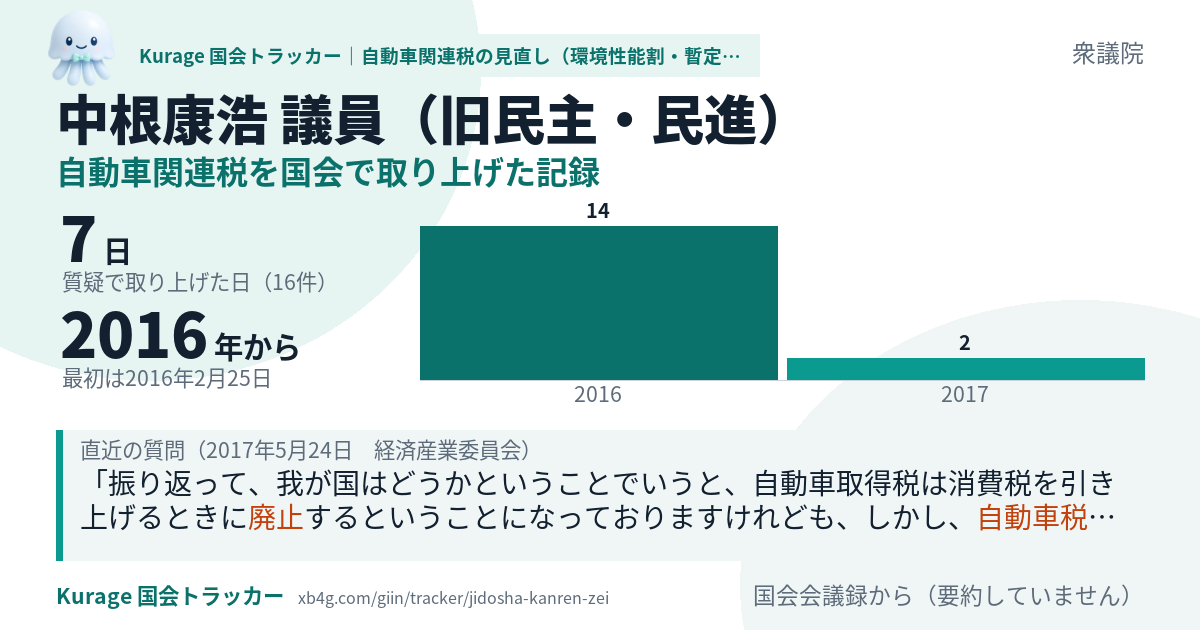
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
振り返って、我が国はどうかということでいうと、自動車取得税は消費税を引き上げるときに廃止するということになっておりますけれども、しかし、自動車税に環境性能割を導入して、いわゆる税制中立的なものになってしまいかねない、こういうことであります。
これを素直にそのまま受けとめれば、最低限、自動車取得税は廃止をする、自動車重量税の当分の間税率は廃止をする、自動車税に環境性能割は課さない、課税根拠のない税金は課さない、つまりは、ユーザー目線からの税制の抜本改革を実現をするということがこの与党税制改正大綱の意味するところであると受けとめられるわけでありますけれども、その真に意味するところを御説明をいただきたいと思います。
総合的なというところをなぜお尋ねしたかというと、もちろん、経済産業省は、自動車産業あるいは国内産業振興の立場から、常にいろいろな自動車関係諸税の廃止や軽減を含めた御提言や御要望をしていただいているということは十分理解しておりますが、立場が変われば、総務省は総務省の立場がある、財務省は財務省の立場がある、こういうことになっていくわけなんですが、だから、そういうところが、ある意味、しっかりと顔を合わせて、包み隠さず意見を言い合って、最終的に… 自動車税制は、地方税の割合が大きく、廃止、軽減などもってのほかだ、むしろもっとふやしたいという立場もあろうかと思いますけれども、ユーザーの負担が重いままでは、今御説明があったとおり、国内販売が減る。
例えば、自動車取得税の七割が自治体に行くという話なんですけれども、それを穴埋めするために環境性能割を導入する、車の税金の中だけでつじつまを合わせようとするから、いつまでたってもユーザーの御期待に応えられない状況が続いてしまっているわけでありますので、ここは何とか、世耕大臣がいらっしゃる、在任中が私はもう結構デッドラインだと思っておりますので、大臣が在任中に何とかしてほしい、ことしの年末の税制議論の中でその道筋をぜひつけてほしいなというふ…
その意味では、自動車取得税は直ちに廃止をしなければならない税金であるというふうに思います。 しかし、消費税の引き上げが二年半延期になったから、自動車取得税の廃止もそれにつられて延期になってしまうということ。
結局、自動車取得税を廃止するときに環境性能割を導入する。 環境性能割はやはり穴埋め財源だということで、繰り返しになりますが、ユーザー目線に立った税制のあり方ではないということを申し上げなければならないと思います。
同じようなことなんですけれども、来年四月に消費税を一〇%に引き上げない場合、自動車税の環境性能割はどうするんですか。
来年四月に消費税を一〇%に引き上げない場合でも、自動車取得税は予定どおり廃止をしてもらいたいというふうに思いますけれども、いかがかということであります。 その引き上げを延期した際には、自動車取得税の廃止が見送られたわけであります。
本当に、これは、知事さんたちの御意見を優先するか、もしくは車を買う人や乗る人、使う人を優先するかの問題ですから、どっちを見ていくかの問題ですから、これはぜひ、環境性能割だって、来年の今ごろ、要するにことしの年末に決めればいいのかなと思っていたら、総務省の方は意表をついて去年のうちに決めてしまおうということでやってきたわけですから、あらゆるケースを考えて、絶対来年度は、次の税制改正においては経産省に頑張っていただきたい。
これは、この二月二十五日のときの総務省の局長さんの御答弁の中に含まれていることでありますけれども、この大綱を踏まえて、関係者の御意見を伺いながら議論をしていく必要があろうかと思いますが、今回の税制改正を受けて、全国知事会からは、環境性能割の導入に伴う負担軽減に加えて、今後のさらなる減税は容認できないといったような意見が早々に出されているところでございます、総務省の局長さんはもう既にこういうことを御答弁されておられるわけでありまして、もう…
自動車取得税を廃止するだけでよかったんです。 そこに、自動車税に環境性能割という新しい税制、これは自動車税の中だから新しい税制ではないという言い方をされる方もありますけれども、やはりこれは新しい税制で、新しい負担増だというふうに私は思うわけなんですね。
今回導入されることが決まった環境性能割、自動車税における環境性能割につきましては、これは総務省の言い分としては、自動車による環境負荷の低減を図るため、環境性能にすぐれた自動車の普及等を促進する税制上の仕組みとする一方で、自動車販売への影響も考慮いたしまして制度設計をさせていただき、本年度の自動車取得税に比べまして約二百億円の負担減となる、そういう設計になっているところでございます、これも二月二十五日の予算委員会の分科会での私の質問に対す… 私たちは、自動車に関する税制のあり方は、ユーザー目線で簡素化、負担の軽減化を図るべきだとずっとお訴えを続けているわけでありますけれども、この簡素化と負担の軽減という観点から、今回の環境性能割の導入はどうかということでございます。
環境性能割、導入は来年の四月、まだ一年以上あるわけであります。 消費税が一〇%に引き上がるということだけでも大変重い負担であるわけで、そこに加えての環境性能割の上乗せということは、やはりこれは自動車産業にとっても日本の産業全体にとってもマイナスの影響を与えかねない。
せっかくそれを期待できるチャンスが自動車取得税の廃止だということであるにもかかわらず、そこで新たな環境性能割の導入で、地方財源の確保だといって増税をして、車が売れない、買えない状況をつくってしまえば、産業の萎縮と消費の減退と雇用の喪失ということにもつながりかねないわけでありますので、このあたりのところを十分考慮した税制にしてほしいということを、訴えを申し上げたいと思います。
私たちが求めているのは簡素化、そして軽減化ということでありまして、そのことに対して今回の改正は一定程度応えたものになっているのではないかという御答弁でありましたけれども、環境性能割、自動車取得税が自動車税の中に紛れ込んでいって、それで税目が一本化される、もうこれは詭弁にほかならないというふうに思いますし、新たな看板のというか、名前のつけかえによる増税にほかならないというふうに思います。 二百億円の負担減だというような説明もありましたけれども、先ほどから申し上げておりますように、本来、自動車取得税が廃止をされるだけで十分で、車を買うときの税金は、消費税が一〇%に上がった場合に、消費税を一〇%払うだけで、国民にとってはそれだけでも大変重い負担感があるわけで、それに加えて、どんな名目であっても、新たな税金を上乗せするということはあってはならないことであると私は考えさせていただいております。
今回問題にしたいのは、自動車税や軽自動車税への三%までの環境性能割の導入ということでございます。 せっかく消費税一〇%引き上げ時に自動車取得税を廃止するということになったにもかかわらず、自動車税に環境性能割を導入するということは、自動車取得税の廃止を全く無意味なものにしてしまいかねない。
数えているのは「環境性能割」「自動車関連諸税」「自動車税 廃止」「自動車重量税 暫定税率」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。