 株式会社エクスブリッジ

Diet Tracker
清水忠史議員の質問と、政府の答弁
2020年2月6日 衆議院 本会議 第5号。「消費税減税」の国会トラッカーから、この1件を取り出しました。
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
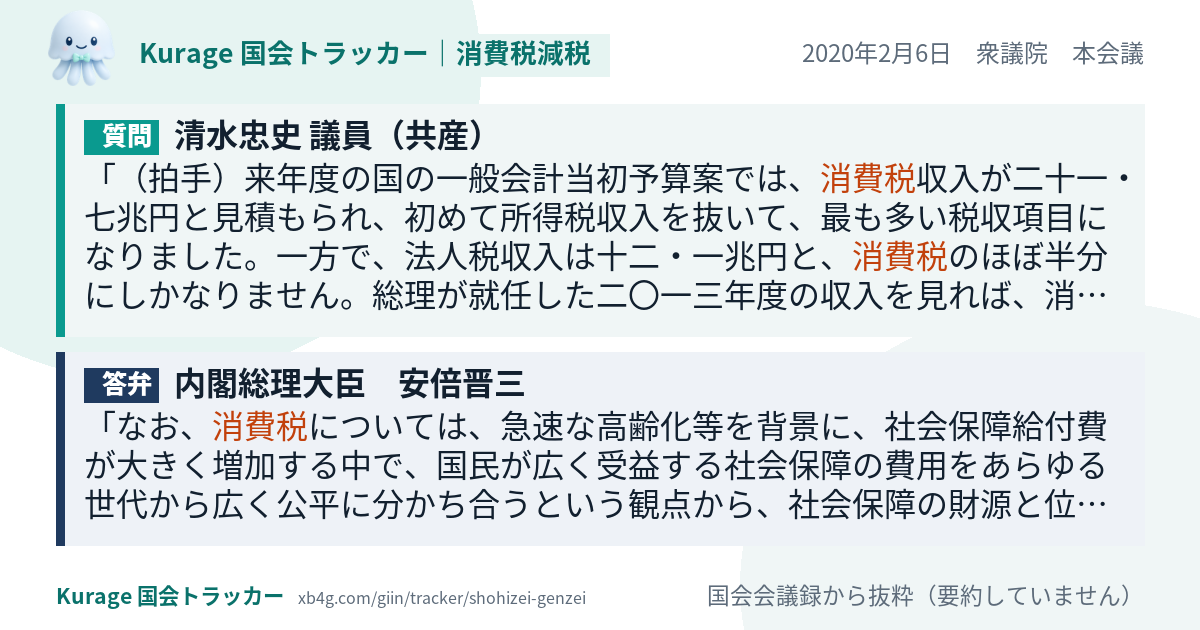
(拍手)来年度の国の一般会計当初予算案では、消費税収入が二十一・七兆円と見積もられ、初めて所得税収入を抜いて、最も多い税収項目になりました。一方で、法人税収入は十二・一兆円と、消費税のほぼ半分にしかなりません。総理が就任した二〇一三年度の収入を見れば、消費税が十・八兆円、法人税は十・五兆円と、ほぼ同額でした。この七年間で大きな開きが生まれたことになります。世界で一番企業が活躍しやすい国を目指す。七年前、総理はこの場所でそう宣言し、積極的に法人税率の引下げなどを行ってきました。総理は、財界の求めに応じてここまで基幹税である法人税収入を少なくしたことをまともな税制だと言うのでしょうか。この間、大企業が過去最高の利益剰余金をたたき出し、四百五十兆円を超える内部留保を積み上げているにもかかわらず、法人税率を引き下げ続けてきた政府の政策こそが、いびつな税収構造を招いたのではありませんか。
答弁
なお、消費税については、急速な高齢化等を背景に、社会保障給付費が大きく増加する中で、国民が広く受益する社会保障の費用をあらゆる世代から広く公平に分かち合うという観点から、社会保障の財源と位置づけています。その上で、全世代型社会保障へと転換するための安定財源として、税率一〇%への引上げを行ったところです。大企業への税制優遇及び国際的な租税回避への対応についてお尋ねがありました。国際的な租税回避は、課税の公平性を損ない、納税者の信頼を揺るがす大きな課題であると考えています。こうした租税回避の防止については、国際的な合意も踏まえ、必要な見直しを着実に実施してまいりました。令和二年度税制改正においても、子会社からの配当及び子会社株式の譲渡を組み合わせた国際的な租税回避への対応を講じることとしております。御指摘の外国子会社配当益金不算入制度は、外国子会社からの配当に対する国際的な二重課税を排除する…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
清水忠史議員の「消費税減税」のほかの質問
- 2021年4月20日 財務金融委員会
現在の仕組みでは、配分金というんですけれども、配分金には消費税が含まれているため、高齢者が課税業者にならなければ、今後… - 2021年3月2日 財務金融委員会
政府の来年度税制改正においては、大企業の税負担を軽減するために二〇%台までに引き下げられた法人実効税率には手を触れず、… - 2021年3月2日 財務金融委員会
この間、安倍政権の下で、国と地方の法人実効税率が三四・六二%から二九・七五%にまで引き下げられ、法人所得が増えても税収… - 2021年3月2日 本会議
しかし、コロナ禍で優先して行うべきは、一昨年の消費税増税で苦しんでいる国民の暮らしを支え、その負担を軽減することであり… - 2021年2月26日 財務金融委員会
やはり資産格差、所得格差を是正する有効な手だてとして、消費税率の引下げ、これは本当に検討するべきだと思います。 - 2021年2月26日 財務金融委員会
それで、所得や資産の格差を促進させているのがやはり消費税の増税だと思います。 - 2021年2月22日 財務金融委員会
加えて、では山田参考人にお伺いしたいというふうに思うんですが、やはり消費税というのは、先ほども言いましたように、逆進性… - 2021年2月9日 本会議
今こそ消費税の減税です。