 株式会社エクスブリッジ

Diet Tracker
倉林明子議員の質問と、政府の答弁
2016年11月2日 参議院 本会議 第8号。「消費税減税」の国会トラッカーから、この1件を取り出しました。
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
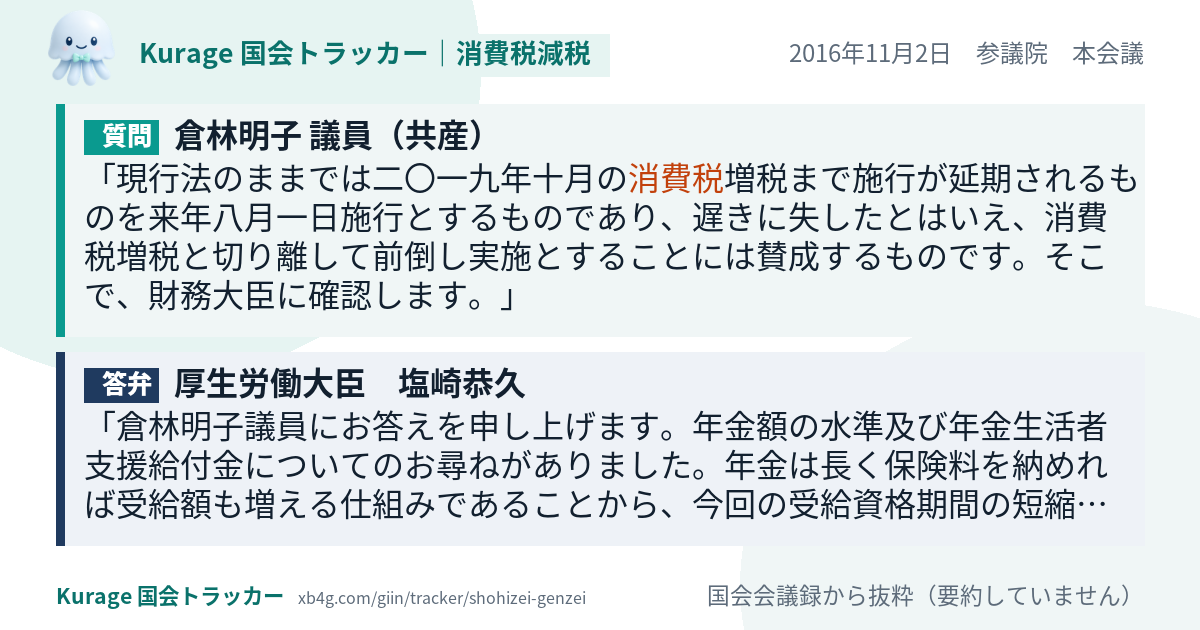
現行法のままでは二〇一九年十月の消費税増税まで施行が延期されるものを来年八月一日施行とするものであり、遅きに失したとはいえ、消費税増税と切り離して前倒し実施とすることには賛成するものです。そこで、財務大臣に確認します。本法案では、消費税率引上げによる増収分を活用して財源を確保するとした規定は残しているものの、増税実施までの間は適用しないという経過措置が設けられました。これにより、消費税増税までの間に新たな国民負担は生じないものと確認できますか。そもそも、現行法の最大の問題は、年金受給資格期間短縮のための財源を消費税の増税分とセットとしているところにあります。本法案による受給資格期間短縮の必要額は六百五十億円にすぎません。国の歳出のごく一部を見直せば確保できる額です。経過措置などではなく、消費税に縛られない恒久的な制度として実施していくべきではありませんか。
答弁
倉林明子議員にお答えを申し上げます。年金額の水準及び年金生活者支援給付金についてのお尋ねがありました。年金は長く保険料を納めれば受給額も増える仕組みであることから、今回の受給資格期間の短縮により、十年納付すれば十分といった誤解のないように、納付する意義について周知を図っていくことが重要です。その上で、今回の措置で年金の受給権を得た方も含め、低年金、低所得の方に対しては、平成三十一年十月までにスタートさせる福祉的給付や医療、介護の保険料負担軽減などの対策も講じ、社会保障制度全体を通じて総合的に取り組むこととしております。なお、この福祉的給付につきましては、社会保障・税一体改革において、当時の民主党政権が政府案として提出した年金額加算では基本的に定額加算としていましたが、三党協議の中で保険料の納付意欲を損ない社会保険方式になじまないという意見が出されたため、給付金の額を納付実績に比例するとと…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
倉林明子議員の「消費税減税」のほかの質問
- 2025年6月5日 厚生労働委員会
これ、何でこういうことが行われたかというと、二〇〇〇年から三年間の物価が下がったときがあったんだけれども、このとき年金… - 2024年3月18日 予算委員会
いや、ところが、今年の年金改定率というのは二・七%で、実質引下げになっているんですよ。 - 2022年4月22日 本会議
消費税を直ちに五%に引き下げ、年金減額を中止するなど、野党の提案を取り入れ、暮らしを支援する補正予算を速やかに組むこと… - 2019年3月14日 厚生労働委員会
いや、本来、消費税分差し引いてもこれ二・三%のプラス改定になるはずなんですよね、この二〇一三年度の考え方でいったら。 - 2016年12月14日 本会議
これまでも、年金の支給額は物価と賃金を指標に改定されてきましたが、既裁定者について、賃金指標がマイナスとなったことを理… - 2016年12月13日 厚生労働委員会
年金を引き下げ続ける一方、年金積立金は増え続けることになります。 - 2016年12月13日 厚生労働委員会
反対理由の第一は、際限なく年金を引き下げる賃金マイナススライドを導入するからです。 - 2016年3月29日 本会議
反対する第一の理由は、来年四月の消費税一〇%増税を前提とした改正となっているからです。