 株式会社エクスブリッジ
Diet Tracker
安井美沙子議員と給付付き税額控除
旧民主・民進・参議院。2012年8月2日から2016年3月10日まで、8日・6つの会議で、質疑19件。
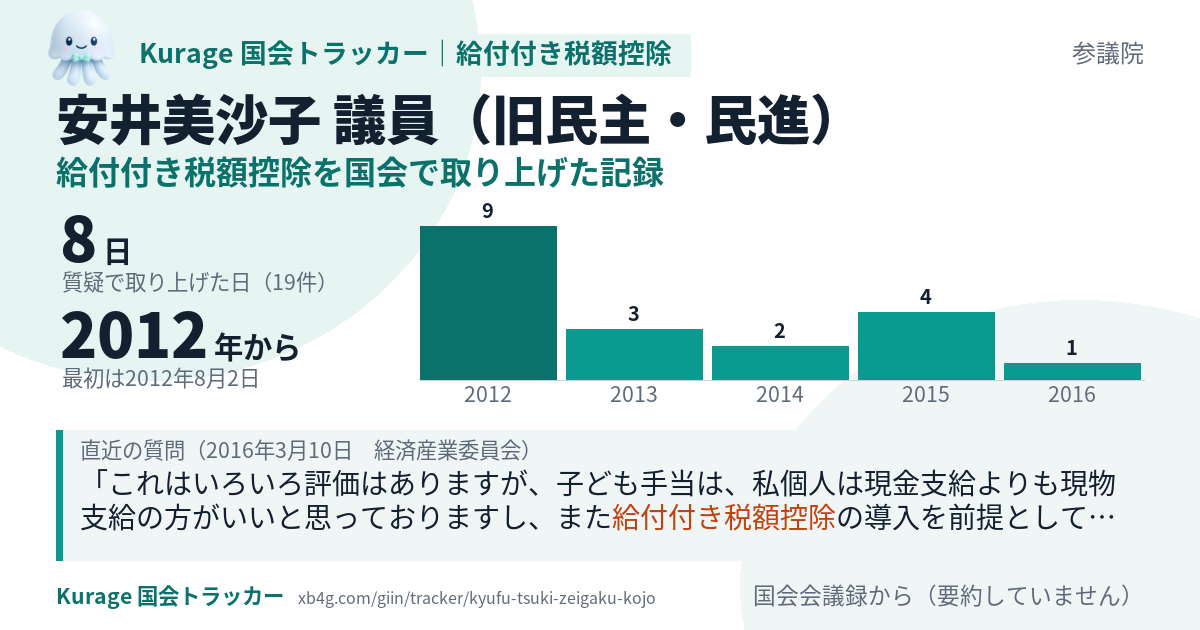
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
これはいろいろ評価はありますが、子ども手当は、私個人は現金支給よりも現物支給の方がいいと思っておりますし、また給付付き税額控除の導入を前提として所得制限を撤廃するなど、詳細設計は改善の余地はあると思いますが、こういったボトムアップ的な政策が今最も必要ではないかというふうに思っています。
そういうことを伺った上で、現在、給付付き税額控除というものに対する検討が政府の方で滞っていることが気になっておりまして、このことについてお三人に伺いたいと思っています。 たまたま、消費税一〇%増税時の低所得者対策として、軽減税率と給付付き税額控除というのを同時に検討すべきである、しなさいということが法定化されているにもかかわらず、低所得者対策として軽減税率を優先的に政府が今検討しているという現状がありまして、一方で、給付付き税額控除というのは、低所得者対策のみならず、先ほどの不公平感を解消するとか、そういった意味でも非常に意義があると思っておりまして、マイナンバー制度の来年の使用開始とともに、もっともっ…
次に、給付付き税額控除ですけれども、この話を出しますと、必ず所得や資産の捕捉に課題が残るという話で止まってしまうんですけれども、軽減税率に比べれば低所得者に限って消費税の還付ができるということではよほど筋がいい政策です。
法律に基づいて政府では給付付き税額控除も検討していただけるという今の御答弁でありましたので、税制改正議論が本格化するときには必ず二つとも同じテーブルにのせて議論ができるよう、下準備をよろしくお願いいたします。
このパネルにあります長い名前の法律が、その一部ですけれども、その七条に、政府は、給付付き税額控除、長いので赤いところだけ見ていただければ構いませんけれども、給付付き税額控除についても複数税率についても、具体化に向けてそれぞれ検討し、その結果に基づき速やかに必要な措置を講じなければいけないと法律で定められております。 与党はともかく、政府としては法律で定められた検討事項であるんですから、給付付き税額控除についても、複数税率と同時期、同スピードで検討すべきであると考えます。
平成二十六年度与党税制大綱でこれ税率一〇%時に導入するということが決定しており、今もこの検討が続いているわけですけれども、これ、平成二十四年の六月の消費税増税における逆進性対策として自民党、民主党、公明党の三党合意で決まったものなんですけれども、そのときは軽減税率と給付付き税額控除の両方を検討するということになっておりました。 しかし、この給付付き税額控除については一向に聞こえてこないのですけれども、これの検討というのはどうなっているんでしょうか。
税と社会保障の一体改革における三党合意では、給付付き税額控除の導入についても検討するはずだったのではありませんか。 民主党が提案し続けている給付付き税額控除においては、家計調査に基づき、基礎的な消費支出に掛かる消費税相当額を一律に税額控除し、控除し切れない部分について給付をするもので、公平かつ本格的な低所得者対策となっています。
当時から、その両方の、給付付き税額控除と軽減税率のメリット、デメリットを列挙するだけで、どっちがどういいのかという話が一歩も進んでいないのは非常に残念でございます。
一方で、民主党は一貫して給付付き税額控除の導入を主張しております。 先週、いわゆるマイナンバー法が成立しましたので、この給付付き税額控除を導入するためのシステムインフラが整う見込みとなりました。
民主党は、一貫して給付付き税額控除の導入を主張してまいりました。 先週、いわゆるマイナンバー法が成立しましたので、給付付き税額控除を導入するためのシステムインフラが整う見込みとなりました。
それぞれの軽減税率それから給付付き税額控除のメリットそれから限界などは分かるわけですけれども、その後の解を持っている人が誰もいないままこの参議院での審議を閉じて採決することで納得いただけるのかどうか、私はそこは非常に疑問です。
給付付き税額控除については、税制学的な堅苦しい説明をしても国民にとっては分かりにくいだけです。
これらを参考にすると、例えば将来消費税を一〇%以上に上げざるを得なくなった場合に初めて給付付き税額控除と併用する形で軽減税率の導入を検討するという可能性はいかがでしょうか。
これまで給付付き税額控除について伺ってまいりました。 現在ある制度を基に今は考えなければいけないという各大臣のお話はよく分かりましたけれども、一方で、逆進性対策を入口として将来考えるというのでは遅いといいますか、投資対効果も含めて先まで考えた上でこの給付付き税額控除の導入の是非を議論する必要が私はあると思います。
マイナンバーについてお伺いしますけれども、給付付き税額控除の前提となるマイナンバー制度の設計とそれに伴うシステム投資はそれなりの負担を伴うものですが、給付付き税額控除が消費税の逆進性対策だけでなく社会保障制度の充実を図るために使い回しの利くプラットホームと考えれば費用対効果も大きいと思いますが、この点について副総理はどうお考えでしょうか。
給付付き税額控除は、先ほど岡田副総理も述べられましたように、将来的には、社会保障制度の充実を図るために使い回しのできるプラットホーム的な仕組みだと考えます。 ところで、給付付き税額控除を導入する場合には、民主党が掲げてきた控除から手当へという理念も将来的に見直す可能性があると考えてよろしいでしょうか。
給付付き税額控除であれば控除と手当を一体で考えることができるわけですが、年少扶養控除でもない児童手当でもない第三の道として検討の余地はありますか。
例えば、我が国ではまさに生活保護と最低賃金の逆転現象による勤労意欲の低下や不正受給の問題を抱えているのですから、課税最低限以下ではあるが生活保護レベルまでには至らない低所得者に対して、給付付き税額控除であれば、勤労を促進しつつ生活支援をすることができると思います。 給付付き税額控除をいずれこういった政策課題にも活用できるという展望は、小宮山大臣、おありになるでしょうか。
昨日の地方公聴会でも取り上げられました給付付き税額控除と軽減税率について今日は絞って質問をさせていただきます。 さて、それではまず給付付き税額控除について伺います。
数えているのは「給付付き税額控除」「給付付税額控除」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。