 株式会社エクスブリッジ
Diet Tracker
礒崎哲史議員と給付付き税額控除
国民民主・参議院。2014年3月20日から2022年3月22日まで、7日・2つの会議で、質疑12件。
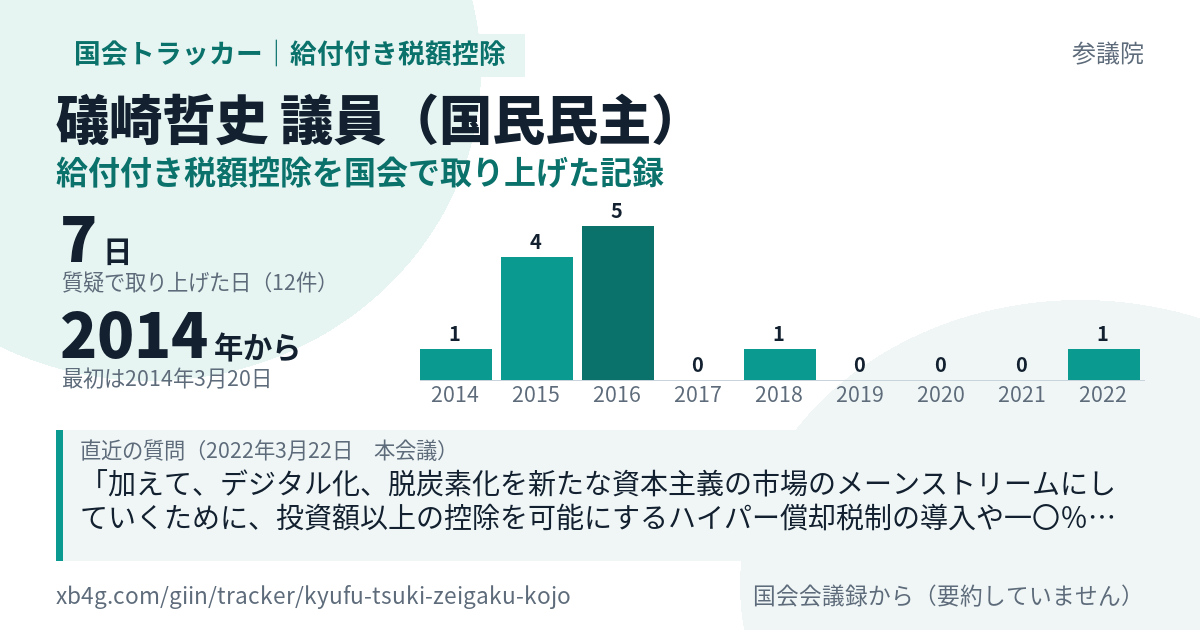
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
加えて、デジタル化、脱炭素化を新たな資本主義の市場のメーンストリームにしていくために、投資額以上の控除を可能にするハイパー償却税制の導入や一〇%から五%への消費税減税、低所得者、中堅所得者の所得を上げるための給付付き税額控除の導入、課税根拠が失われている自動車重量税の当分の間税率分を廃止することなどにより、供給、需要の両面から経済を活性化させ、ひいては給料が上がるための環境を整えていく、これらの政策を実施することを求めます。
また、あわせて逆進性対策ということがありましたので、逆進性ということが問題としてありましたので、私どもとしては、給付付き税額控除、ちょっと乱暴な言い方かもしれませんが、定額でキャッシュバックをしていく、こうしたことによって逆進性については対策をしていくべきという、こういった内容も含めて私どもとしては主張してまいりましたが、結果としては複数税率の形で軽減税率が導入されていったという経緯がございます。
我々は、最も効果的な逆進性対策である給付付き税額控除を導入する法案を既に国会に提出しております。 給付付き税額控除は、低所得者層に対象を絞って消費税の負担を払い戻すことで、格差是正効果に優れるだけでなく、対象品目の線引きも必要なく、事業者の負担も生じず、所要財源もはるかに少なくて済みます。
逆進性対策ということでは、これはもう、私、実は一年前にグラフを大臣にもこの委員会に提出をしてお見せをいたしまして、逆進性対策としては給付付き税額控除の方が優れていますよねということもお見せをし、そのとおりですねというふうに大臣もお認めをいただいているんですね。
今大臣が御説明をいただいたいろんなお話については、それは軽減税率の線引きをどこにするかというお話でありまして、給付付き税額控除の比較においてどういう検討がなされたのかということに対する答えには私はなっていないというふうに思います。 一年前にこの質疑をさせていただいたときに、私、大臣に伺ったのは、いずれ複数税率か給付付き税額控除かどちらかを選択することになるんですが、この政策の導入の目的は逆進性対策ですかということを実は大臣にお伺いをいたしました。
今御説明をいただいたんですが、効率的かどうかという観点、あるいは日々の生活における痛税感という観点、あるいは給付付き税額控除でいけば、実際にお金を還付をするときの手続あるいは実際の資産や所得の把握の難しさという観点であったと思いますが、検討されたのはこの三点のみということでしょうか。
今回、政府の方からは消費税の八%から一〇%への増税、それに合わせて軽減対策ということで、負担感の軽減ということで軽減税率の導入ということでお示しをされておりますけれども、これは皆さんにも御案内のとおり、法律の中には給付付き税額控除というもの、それと複数税率、これが今回の軽減税率に当たるわけですけれども、この複数税率、二つについて検討するということが法律に書かれていた内容になります。
必要な世帯にだけ消費税の負担を払い戻す給付付き税額控除の方が逆進性対策として優れているということは、多くの専門家が指摘するところであります。 民主党は、税制抜本改革法七条の規定に基づき、給付付き税額控除について政府部内で検討した会議の資料を財務省に請求しました。
とすると、まだまだ給付付き税額控除については具体的な検討が始まっていないということなんだろうというふうに思います。 法の趣旨に照らし合わせれば、二つについてしっかりと論議をしていくということですから、是非、給付付き税額控除の中身に関しても、具体的な数字を含めて検討を行うとしていただきたいというふうに思います。
給付付き税額控除でこういう形で線引きをするとこれぐらいコストが発生しますよという、そういう数字の検討結果というのはございますか。
この逆進性対策ということで、既に与党での論議が進んでいるということで、私も報道等で見させていただいておりますけれども、これは給付付き税額控除と軽減税率、複数税率ですね、これを併せて検討していくというのが税制抜本改革法の中身だったというふうに思いますので、現状のこの検討の状況というところをひとつ教えていただければと思います。
逆進性対策としても最も有効であると考えます給付付き税額控除が一向に検討の俎上にのらず、軽減税率に偏った論議がされたままであること、さらには、医療、介護等の控除対象外消費税の規定がないことも問題と考えています。
数えているのは「給付付き税額控除」「給付付税額控除」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。