 株式会社エクスブリッジ
Diet Tracker
浜口誠議員と自動車関連税
国民民主・参議院。2020年6月15日から2025年8月5日まで、11日・5つの会議で、質疑21件。
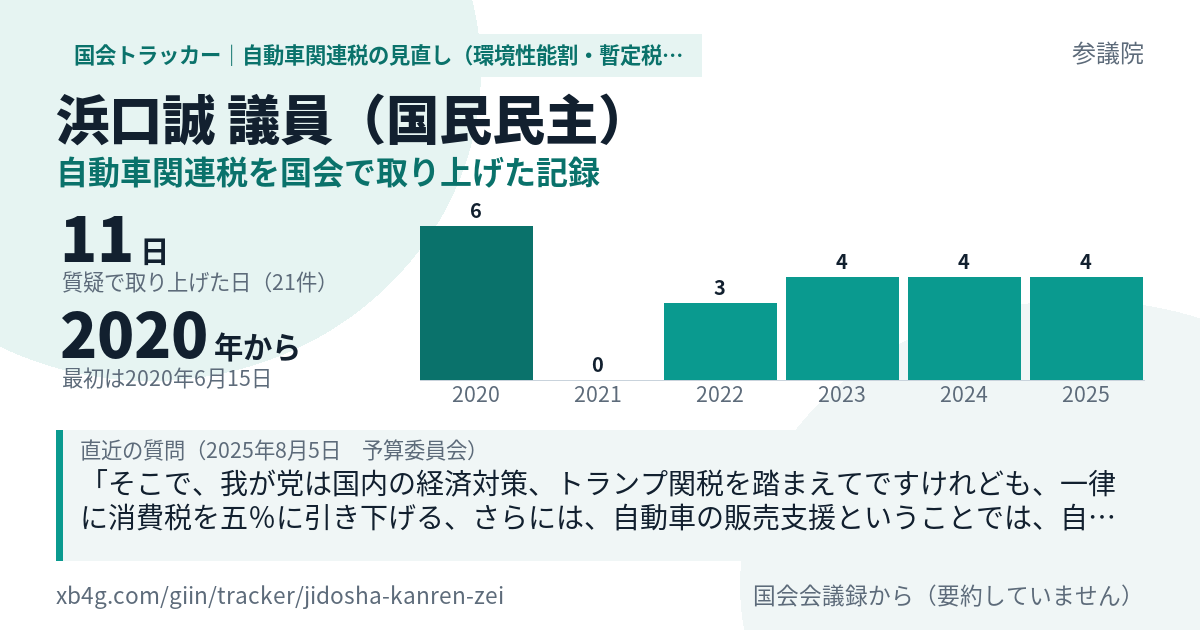
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
そこで、我が党は国内の経済対策、トランプ関税を踏まえてですけれども、一律に消費税を五%に引き下げる、さらには、自動車の販売支援ということでは、自動車購入時の税として環境性能割という税がありますけれども、こうした税を、環境性能割を廃止することで国内の販売を後押ししていく、このような政策も今後必要になるというふうに思っておりますが、総理として、今申し上げた消費税の一律五%への引下げや環境性能割の廃止、こういった政策についての御見解をお伺いし…
国内の販売を支えるという観点からすると、車を買うときには、購入時には、消費税と、そしてもう一つ、環境性能割という二つの税が、自動車ユーザーの方が車購入のときには課されるんですね。 一般的には消費税だけなんですけれども、車は環境性能割というのが購入時に課税される。
大臣がおっしゃる、今後、税制改正、年末に向けて、また来年度、令和八年度の議論が始まっていきますが、我々としては、この環境性能割、やはり二重課税的な要素大変強いというふうに思っております。 より公平で納得性の高い税制に変えていくためには、やはり廃止ということをしっかり議論していく必要があるというふうに思っておりますので、引き続き協議はさせていただきたいというふうに思います。
いろいろ税制については協議を昨年来やってきておりますが、自動車については、自動車を購入するときに消費税と環境性能割というのが自動車ユーザーの皆さん御負担していただいております。 この環境性能割、そもそも、自動車取得税というのが廃止されたときに、これ自動車取得税は消費税とやっぱり二重課税になっているんじゃないかという議論があって廃止になったんですが、それと同時に環境性能割というのが設定をされて、看板付け替えただけじゃないかというような指摘もあります。
合意内容は、いわゆる百三万円の壁は国民民主党の主張する百七十八万円を目指し来年から引き上げる、いわゆるガソリンの暫定税率は廃止するとなっています。 また、自動車の取得時に課税される税金は、消費税と環境性能割があります。
また、十六歳から十八歳の扶養控除の縮小、廃止は、子育て世代への増税です。 この上乗せ分がいわゆる暫定税率です。
自動車には自動車重量税というのもありますので、重さに応じ課税もされています。 そういった面も総合的に勘案して、改めて言いますけれども、トレーラー、被牽引車に対する環境性能割は課税対象から外すべきだということを改めて申し上げて、質問を終わりたいと思います。
あわせて、お手元に資料を配っていますが、自動車税の環境性能割というのについてお伺いをしたいと思います。 この自動車税の環境性能割は、自動車取得税が廃止されて、その代わりに導入された税になるんですけれども、お手元の資料を見ていただくと、これ、トラクターとトレーラー、それぞれ、トラクターというのは、このトレーラー、被牽引車を引く側の、動力が付いている、エンジンとかあるいは電気自動車とか、いろいろ動力が付いている、引っ張る方がこのトラクターです。
まさにこういう被牽引車、トラックのトレーラーは、動力源を持たないので環境に優しいものですから、環境性能割課税しなくてもいいんじゃないかなと思いますけれども、いかがですか。
じゃ、確認ですけど、ボート用トレーラー、二輪だったら環境性能割は掛からないですか。
トレーラーの方はトラクターと合わせて自動車重量税というのが取られているんですよね。 実際、その右に書いてあるサイドカーとかボート用トレーラーとか、こういったものには環境性能割って掛かるんでしょうか。
これは環境性能割、自動車税の環境性能割ですが、この被牽引車の環境性能割がやはり納得できないというふうに思っています。 トラクターの方は動力が付いているんで、EVだと環境に優しいからということで環境性能割はもう非課税になっているんです。
自動車のユーザーは、この環境性能割だけではなくていろんな税金を納めています。 自動車重量税という税もあります。
これ、自動車の税のうちの、自動車税の環境性能割という税金がございまして、この税金は、二〇一九年の十月に自動車取得税というのが、まあ看板替えただけなんですけれども、なくなってこの環境性能割というのが導入されたんですけれども、この絵でいうと、牽引車、まあ動力が付いている、エンジンとかバッテリーとか付いて、動力が付いているこのトラクター部分、牽引車に環境性能割が課税されるというのは理解できるんですけれども、その後ろのトレーラー、被牽引車、これ… 電気も使わないし、ガソリンを、動かしてガソリンを食うわけでもありませんし、このトレーラー部分、被牽引車に対しても環境性能割というのが課税をされています。
これ、車体課税と言われる自動車の車体に課される自動車税、自動車重量税、環境性能割、こうした税を国際的にベンチマークしたときにどうなるかということをグラフにしたものであります。
すぐに考え方を見直すというのは難しいかもしれませんけれども、やはり業界団体の方からもこのトレーラーに対する環境性能割の課税というのはやはり根拠としてどうなのかという御指摘もいただいておりますので、今後、トレーラーに対しては、特例措置の車両区分リストというのがあるんですけれども、その中にしっかりトレーラーは特例措置をする車両なんだという形で明記していただくだとか、あるいは課税の対象から外していただく、こういったことを是非御検討いただきたい…
このトレーラーに対する環境性能割の課税、国土交通省としても課題認識持っていただきたいなと思うんですけれども、いかがでしょうか。
そもそも、環境性能割が課税されていないのは、電気自動車ですからEVとか、あるいはプラグインハイブリッドだとか、そういう環境に優しい、あるいはCO2を排出しない、そういった車に対しては非課税になったり税率を下げているというのが今の課税の実態だと思うんですけれども、やはりトレーラーに環境性能割という税を掛けること自体が本当に考え方として合っているのかというのが今の御説明だと正直納得できないんですけれども、その点はいかがですか。
次に、トレーラー、被牽引車の環境性能割の税についてお伺いしたいと思います。 環境性能割は、従来、自動車取得税が廃止になって、その代わりに、環境性能に応じて、環境負荷の高い自動車に対して環境性能割という税が新たに昨年の十月から課税されるようになりました。
今、自動車関係諸税の中のエコカー減税ですとか、あと環境性能割の一%の軽減措置、さらにはグリーン化特例、こういった減税措置が来年の三月若しくは四月末に終わるという今計画になっていますので、年末にかけての来年度の税制改正の議論の中で、是非、自動車に関する減税措置、今の枠組みを来年以降も延長していただくことを強くお願いをしたいというふうに思っております。
先ほど言われた自動車税とか環境性能割は新車を買われた人だけが適用なんですね。
数えているのは「環境性能割」「自動車関連諸税」「自動車税 廃止」「自動車重量税 暫定税率」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。