 株式会社エクスブリッジ
Diet Tracker
柴愼一議員の質問と、政府の答弁
2026年3月26日 参議院 財政金融委員会 第3号。「防衛特別所得税(防衛力強化の財源)」の国会トラッカーから、この1件を取り出しました。
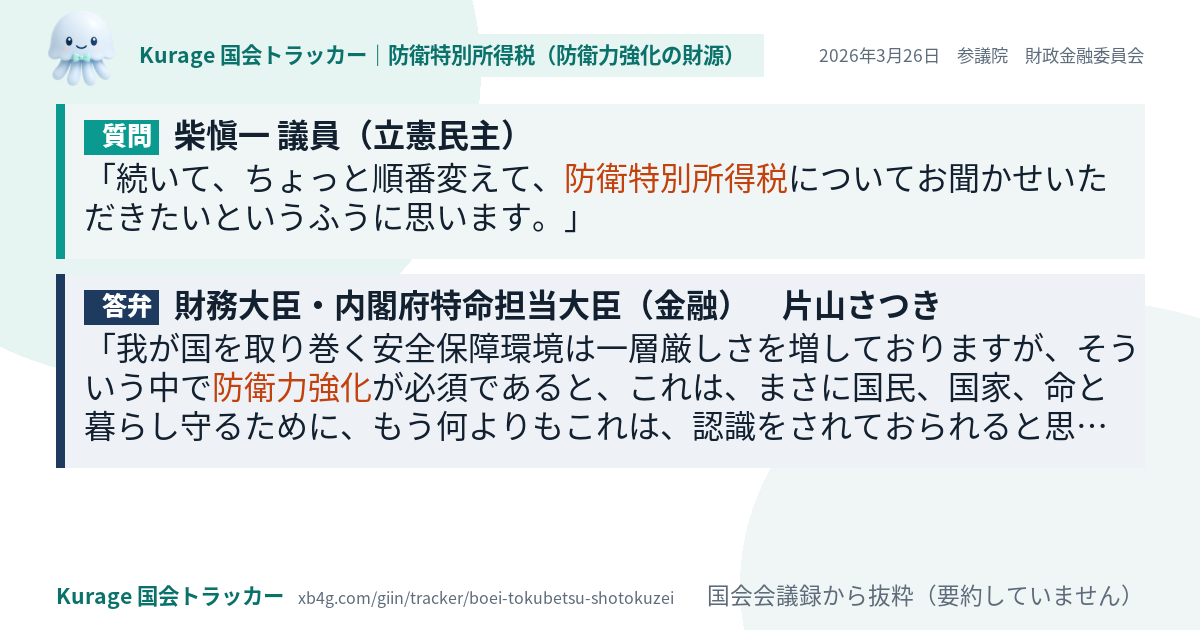
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
続いて、ちょっと順番変えて、防衛特別所得税についてお聞かせいただきたいというふうに思います。防衛特別所得税については、防衛財源確保法で規定されていて、その実施時期については様々な状況を踏まえて検討されてきた、まあ先延ばしにされてきたんだというふうに思うんですが、既に指摘をさせていただいているように、必要な税額については法人税、たばこ税の増税によって確保されているというふうに思いますと、なぜ、今まで延ばしてきたのになぜこのタイミングで防衛特別所得税を創設するのかについてお聞かせいただきたいと思います。
答弁
我が国を取り巻く安全保障環境は一層厳しさを増しておりますが、そういう中で防衛力強化が必須であると、これは、まさに国民、国家、命と暮らし守るために、もう何よりもこれは、認識をされておられると思いますが、その安定的な財政基盤の確保のために税制上の措置を行うということが、まさに今の世代の我々が将来世代への責任を果たすという観点から必要というふうに考えております。具体的には、防衛力整備計画を策定した時点におきましては税制措置により全体で三兆円程度の確保を見込んでおりましたが、防衛特別法人税及びたばこ税の措置に加えて、今般の防衛特別所得税の創設を織り込んだとしても、この税制措置による財源確保額は令和八年度、九年度で二兆円弱という見込みでございまして、つまり一兆円足りないわけでございますので、現行計画において、税制措置による財源確保が防衛特別所得税の創設でちょうどほぼなってくるということで、過大にな…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
柴愼一議員の「防衛特別所得税(防衛力強化の財源)」のほかの質問
- 2026年3月31日 財政金融委員会
今回の税制改正案には、物価上昇率に連動した基礎控除の引上げや一億円の壁対策などが盛り込まれ、一定程度評価できる部分もあ… - 2025年3月31日 本会議
このことで、税制の基本原則、公平、中立、簡素が大きくゆがめられた結果である本改正案を容認することはできません。 - 2025年3月31日 財政金融委員会
税制の基本原則である公平、中立、簡素が大きくゆがめられた結果である本改正案を容認することはできません。 - 2024年12月9日 本会議
賃上げに対しては、賃上げに向けては、賃上げ促進税制が主な施策と認識していますが、これまでの政策評価でも明らかなように、… - 2024年3月28日 財政金融委員会
その観点から見ると、本税制改正案の内容は不十分と言わざるを得ません。 - 2023年5月25日 財政金融委員会
四分の一を税制措置として、それもですね、増税も個人の所得の、個人の負担が極力増加しないような対応していますよということ… - 2023年3月8日 本会議
ところが、政府の期待する春闘の集中回答日が今月中旬に迫る中、本法律案では賃上げに資するような目ぼしい税制措置が示されて…