 株式会社エクスブリッジ
Diet Tracker
柴愼一議員と防衛特別所得税
立憲民主・参議院。2023年3月8日から2026年3月31日まで、7日・2つの会議で、質疑8件。
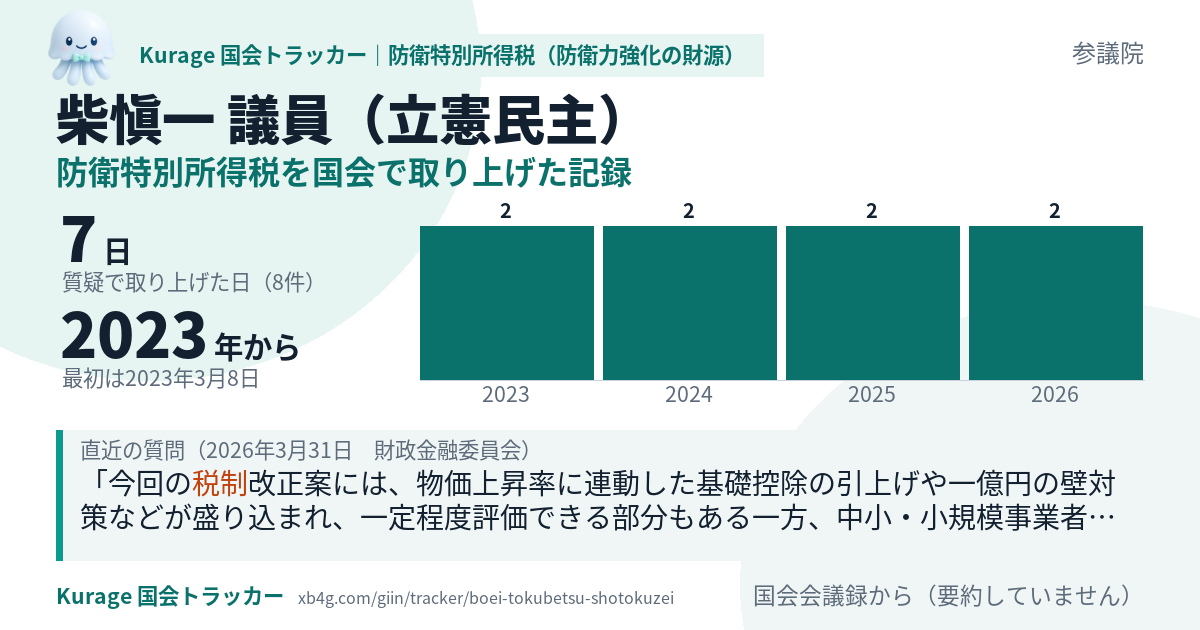
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
今回の税制改正案には、物価上昇率に連動した基礎控除の引上げや一億円の壁対策などが盛り込まれ、一定程度評価できる部分もある一方、中小・小規模事業者への支援も不十分であり、インボイス制度の経過措置もフリーランス、小規模事業者の厳しい実態を踏まえた措置となっていません。 物価高騰が国民生活を圧迫、今般の中東情勢の緊迫化により更なる物価上昇の懸念が高まる中で、政府が防衛特別所得税の創設を強行することは到底容認できません。
続いて、ちょっと順番変えて、防衛特別所得税についてお聞かせいただきたいというふうに思います。 防衛特別所得税については、防衛財源確保法で規定されていて、その実施時期については様々な状況を踏まえて検討されてきた、まあ先延ばしにされてきたんだというふうに思うんですが、既に指摘をさせていただいているように、必要な税額については法人税、たばこ税の増税によって確保されているというふうに思いますと、なぜ、今まで延ばしてきたのになぜこのタイミングで防衛特別所得税を創設するのかについてお聞かせいただきたいと思います。
このことで、税制の基本原則、公平、中立、簡素が大きくゆがめられた結果である本改正案を容認することはできません。 反対する第二の理由は、物価高に苦しむ国民生活に対して税制による支援が不十分な点です。
税制の基本原則である公平、中立、簡素が大きくゆがめられた結果である本改正案を容認することはできません。 反対する第二の理由は、物価高に苦しむ国民生活に対して税制による支援が不十分な点です。
賃上げに対しては、賃上げに向けては、賃上げ促進税制が主な施策と認識していますが、これまでの政策評価でも明らかなように、効果が見られません。 中小企業への直接支援、例えば社会保険料負担軽減などを行うべきと考えますが、賃上げ促進税制の効果検証とともに、我々が求める企業への直接支援に対する政府の認識を総理に伺います。
その観点から見ると、本税制改正案の内容は不十分と言わざるを得ません。 賃上げ促進税制は、総務省の政策評価や財務省の内部勉強会で指摘されるように、本税制が企業の賃上げを促進しているのか、その因果関係は不透明なまま拡充されることとなります。
四分の一を税制措置として、それもですね、増税も個人の所得の、個人の負担が極力増加しないような対応していますよということで、あたかも大きな負担がないかのように見せかけて、真に必要な身の丈に合った防衛力って何なんだという議論への問題意識を失わせようという、そんな法案じゃないかというふうに思っています。 また、防衛費に赤字国債を充てないとしていますが、予備費の決算剰余金を防衛力強化資金に繰り入れるということを含めていくと、財源のマネーロンダリングとも言えるものという指摘もあります。
ところが、政府の期待する春闘の集中回答日が今月中旬に迫る中、本法律案では賃上げに資するような目ぼしい税制措置が示されていません。 昨年、令和四年度税制改正において、企業向けの賃上げ促進税制が強化されたことをもって、政府は税制による賃上げ支援は十分であるとのお考えでしょうか。
数えているのは「防衛特別所得税」「防衛増税」「防衛力強化 税制」「防衛力強化 増税」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。