 株式会社エクスブリッジ

Diet Tracker
牧山ひろえ議員の質問と、政府の答弁
2021年3月10日 参議院 本会議 第8号。「財政法4条・地方財政法5条(国債と地方債の原則)」の国会トラッカーから、この1件を取り出しました。
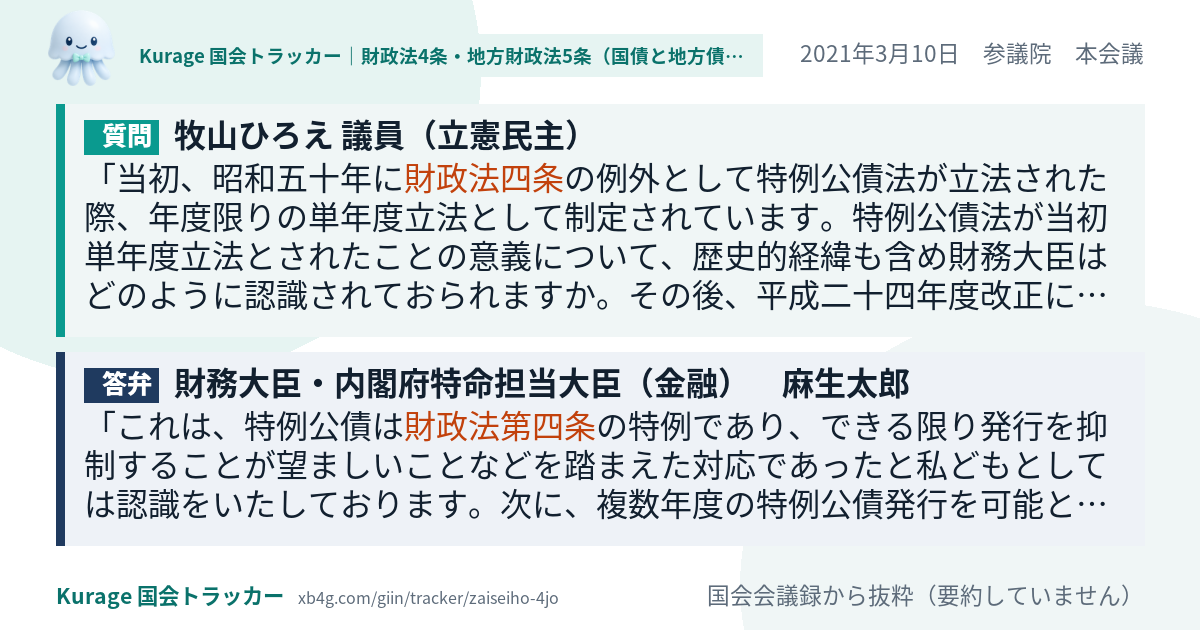
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
当初、昭和五十年に財政法四条の例外として特例公債法が立法された際、年度限りの単年度立法として制定されています。特例公債法が当初単年度立法とされたことの意義について、歴史的経緯も含め財務大臣はどのように認識されておられますか。その後、平成二十四年度改正において、特例公債の発行期間が複数年度とされました。これは、ねじれ国会という特殊な事情を踏まえた政治的合意を背景に実施されたものであり、衆参のねじれが解消しているのであれば、特例公債の発行を複数年度とする理由はないのではありませんか。財務大臣の見解を求めます。平成二十八年の法改正時に麻生財務大臣は、不退転の決意で二〇二〇年度のプライマリーバランス黒字化に取り組むと国会で答弁しています。言わば複数年度化の条件だったわけですが、その約束を果たさないまま、ほぼ同じ内容の法案を今回平気で提出しておられる。
答弁
これは、特例公債は財政法第四条の特例であり、できる限り発行を抑制することが望ましいことなどを踏まえた対応であったと私どもとしては認識をいたしております。次に、複数年度の特例公債発行を可能とする理由についてのお尋ねがありました。現在の厳しい財政状況を見れば、当面、特例公債を全く発行せずに財政運営を行うことは困難と見込まれております。このため、今回の特例公債法の改正案では、安定的な財政運営を確保する観点から、平成二十四年度に議員修正によって定められた枠組みを引き継ぎ、現行法と同様に今後五年間の特例公債の発行根拠を設けることといたしております。次に、特例公債の発行の抑制に努めるとの規定を信用できる根拠についてのお尋ねがあっております。二〇二〇年度のプライマリーバランス黒字化につきましては、国民の信を得て消費税率引上げ分の使い道を見直し、子育て世代への投資と社会保障の安定化にバランスよく充当した…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
牧山ひろえ議員の「財政法4条・地方財政法5条(国債と地方債の原則)」のほかの質問
- 2021年3月26日 財政金融委員会
また、令和八年度以降は、財政法第四条の原則に基づき、適切な措置を講ずること。 - 2021年3月22日 財政金融委員会
財政法第四条は、「国の歳出は、公債又は借入金以外の歳入を以て、その財源としなければならない。 - 2021年3月22日 財政金融委員会
先日の本会議において、特例公債法を単年度立法とした意義について、昭和五十年十二月の大平正芳大蔵大臣の答弁を踏まえた質問…