 株式会社エクスブリッジ
Diet Tracker
牧山ひろえ議員の質問と、政府の答弁
2021年3月22日 参議院 財政金融委員会 第4号。「財政法4条・地方財政法5条(国債と地方債の原則)」の国会トラッカーから、この1件を取り出しました。
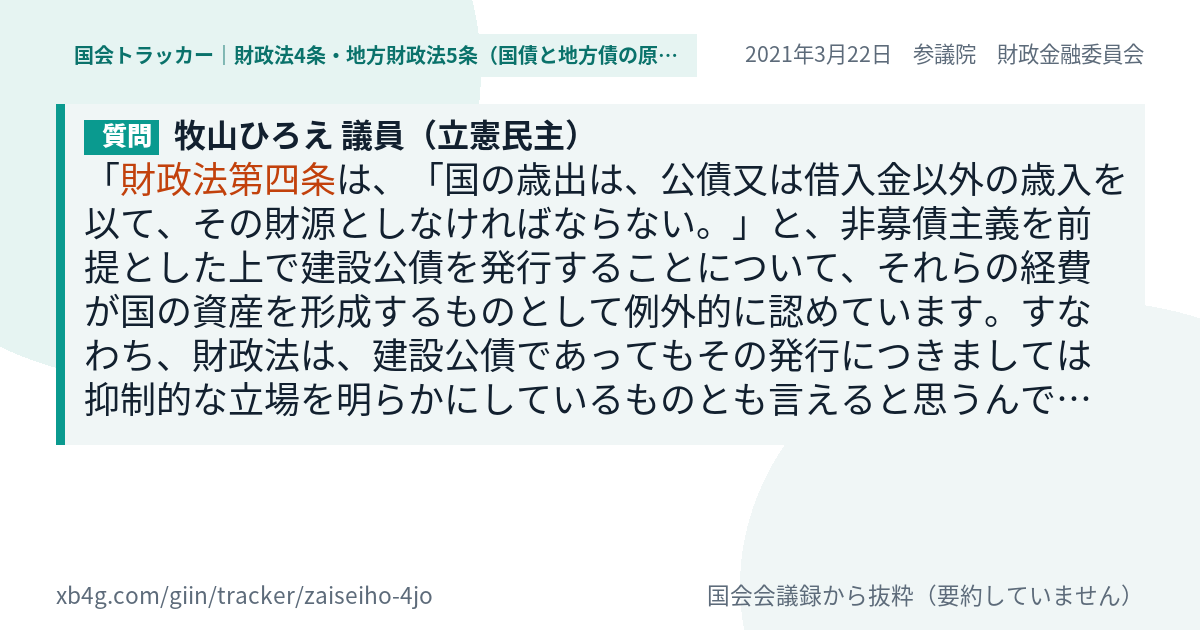
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質問
財政法第四条は、「国の歳出は、公債又は借入金以外の歳入を以て、その財源としなければならない。」と、非募債主義を前提とした上で建設公債を発行することについて、それらの経費が国の資産を形成するものとして例外的に認めています。すなわち、財政法は、建設公債であってもその発行につきましては抑制的な立場を明らかにしているものとも言えると思うんですね。このため、財政法第四条の例外である特例公債はただの借金にすぎず、その発行は例外中の例外であることを、政府を始めこの特例公債法案を審議する国会議員それぞれが忘れてはならないことだと思います。その後、平成二十四年度改正におきまして、特例公債の発行期間が複数年度とされました。これは、ねじれ国会という特殊な事情を踏まえた政治的合意を背景に実施されたものであり、衆参のねじれが解消しているのであれば、特例公債の発行を複数年度とする理由はないのではないかなと思います。
答弁
この質問は「財政法4条・地方財政法5条(国債と地方債の原則)」にふれたあと別の論点へ移っていて、直後の答弁(財務大臣・内閣府特命担当大臣(金融) 麻生太郎)は別の論点への答えでした。その答弁を会議録で読む
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
牧山ひろえ議員の「財政法4条・地方財政法5条(国債と地方債の原則)」のほかの質問
- 2021年3月26日 財政金融委員会
また、令和八年度以降は、財政法第四条の原則に基づき、適切な措置を講ずること。 - 2021年3月22日 財政金融委員会
先日の本会議において、特例公債法を単年度立法とした意義について、昭和五十年十二月の大平正芳大蔵大臣の答弁を踏まえた質問… - 2021年3月10日 本会議
当初、昭和五十年に財政法四条の例外として特例公債法が立法された際、年度限りの単年度立法として制定されています。