 株式会社エクスブリッジ
Diet Tracker
宮本徹議員の質問と、政府の答弁
2018年2月13日 衆議院 本会議 第5号。「最低賃金の引き上げと中小企業の賃上げ支援」の国会トラッカーから、この1件を取り出しました。
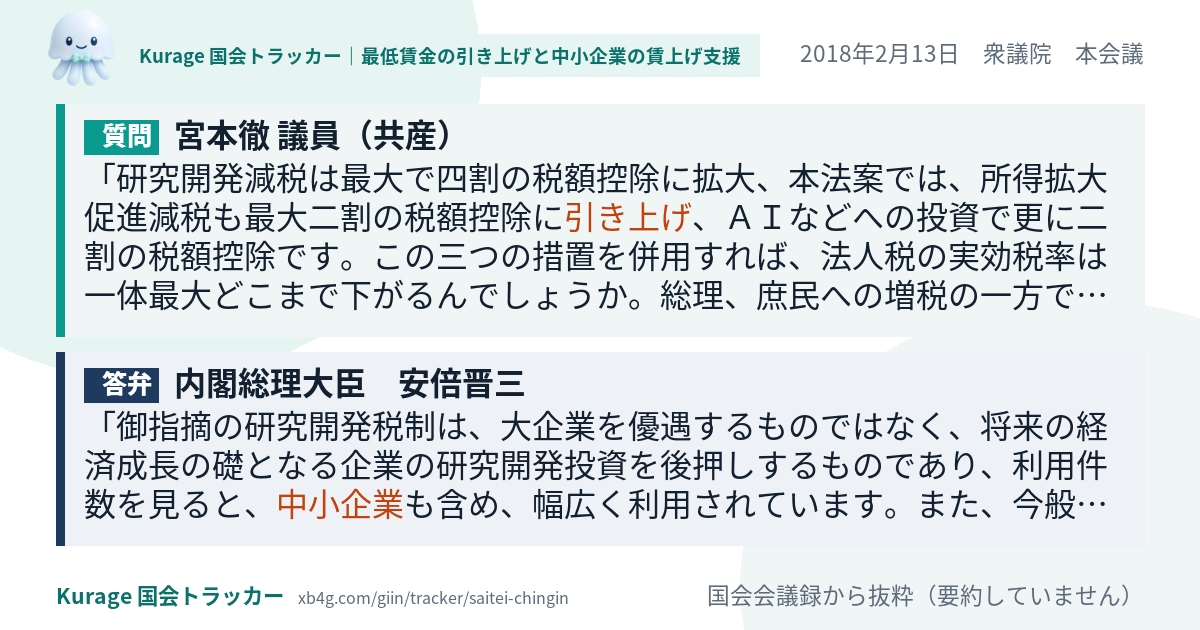
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
研究開発減税は最大で四割の税額控除に拡大、本法案では、所得拡大促進減税も最大二割の税額控除に引き上げ、AIなどへの投資で更に二割の税額控除です。この三つの措置を併用すれば、法人税の実効税率は一体最大どこまで下がるんでしょうか。総理、庶民への増税の一方で大企業への減税を重ねるのは、税の公平性を欠きます。税の透明化を図るために、租税特別措置によって巨額の減税の恩恵を受けている企業については、企業名と減税額を公表すべきです。本法案は、三%の賃上げをした企業に減税するといいますが、総務省行政評価局も、賃上げ促進税制の効果は説明が不十分だと指摘しております。この間、大企業の内部留保は巨額に膨らんでいます。租税特別措置の適用額トップはトヨタです。そのトヨタの利益剰余金は、この四年で約五兆円もふえています。総理は、大企業は減税しなければ賃上げができない体力だとお考えなのでしょうか。
答弁
御指摘の研究開発税制は、大企業を優遇するものではなく、将来の経済成長の礎となる企業の研究開発投資を後押しするものであり、利用件数を見ると、中小企業も含め、幅広く利用されています。また、今般の税制改正では、過去最高の企業収益を賃上げや設備投資につなげていくため、賃上げや投資に積極的な企業や革新的なイノベーションに挑戦する企業の税負担を引き下げることとしています。一方、収益が拡大しているにもかかわらず賃上げ等に消極的な企業には優遇税制の適用を停止するなど、税収中立の考えのもと、めり張りをつけた内容としており、ただ単に大企業に対して減税を行うというものではありません。その上で、平成三十年度に大企業に一律に適用される国、地方合わせた法人実効税率は二九・七四%であります。三つの租税特別措置は政策目的が異なるため、諸外国と同様、併用可能であることから、理論的には、最大で、研究開発税制で総額型や高水準…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
宮本徹議員の「最低賃金の引き上げと中小企業の賃上げ支援」のほかの質問
- 2024年6月5日 厚生労働委員会
ですから、先ほどの標準生計費、各都道府県の人事委員会からいえば、三重あたりが恐らく今の実態なんじゃないか、愛媛はその半… - 2023年10月30日 予算委員会
全産業平均並みに引き上げる必要があるという認識を示されないのは極めて残念ですね。 - 2023年10月30日 予算委員会
省力化投資も大事ですけれども、もっと大胆な、大規模な支援が必要じゃないかというのが、最低賃金審議会で中央からも地方から… - 2023年10月30日 予算委員会
今年、四・三%最賃を引き上げましたよね。 - 2023年6月16日 本会議
軍事費をGDP二%に引き上げよと迫ってきたのはアメリカです。 - 2023年2月28日 予算委員会
予算案は、前年度比増加額六兆七千八百四十八億円の七割以上を軍事費が占めるという異常な軍拡突出予算となっており、その一方… - 2023年2月16日 予算委員会公聴会
今、春闘を迎えているわけですけれども、非正規の皆さんの賃金というのは、最低賃金にも大きく左右される面があるわけですね。 - 2022年11月29日 予算委員会
最低賃金を再改定することを決断すべきであります。