 株式会社エクスブリッジ
Diet Tracker
川合孝典議員の質問と、政府の答弁
2024年6月21日 参議院 本会議 第29号。「給付付き税額控除」の国会トラッカーから、この1件を取り出しました。
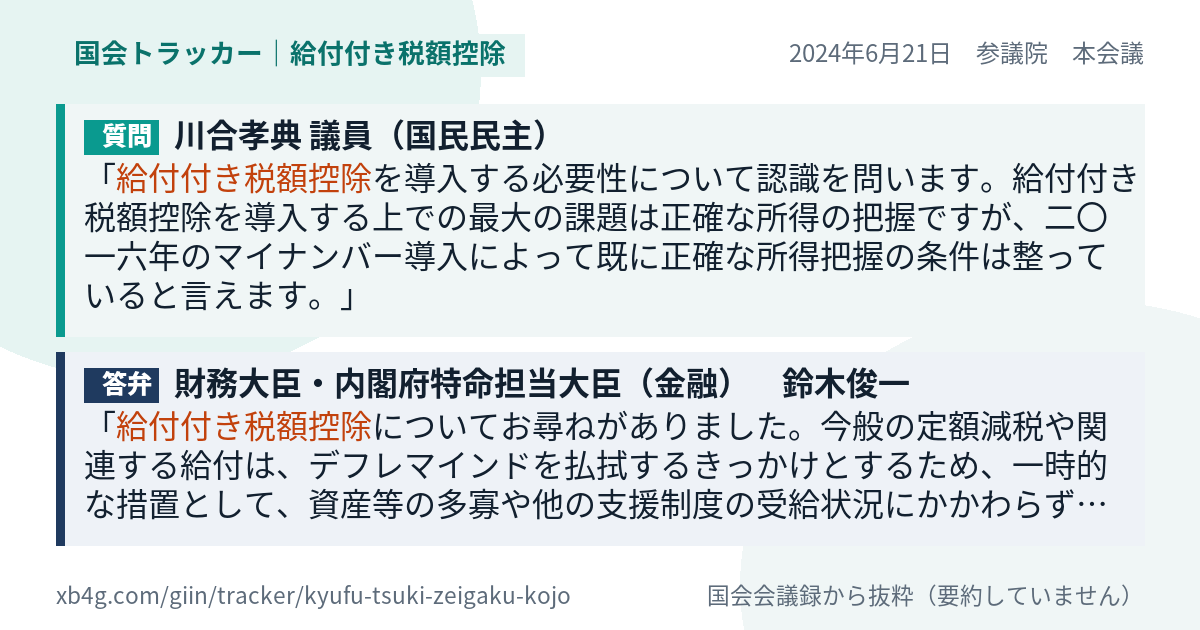
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質問
給付付き税額控除を導入する必要性について認識を問います。給付付き税額控除を導入する上での最大の課題は正確な所得の把握ですが、二〇一六年のマイナンバー導入によって既に正確な所得把握の条件は整っていると言えます。一方、会計検査院の調査によると、地方自治体におけるマイナンバー情報連携はいまだ十分に活用されておらず、特に税金の減免などに関わる四百八十五の手続は全く使われていない実態が明らかになっています。もし給付付き税額控除の仕組みが導入されていれば、今回の定額減税や給付も一貫性を持って実施できた上、減税や給付の事務作業にこれほど煩わされることがなかったのは明らかです。機動的かつ効果的な政策を実施するため、マイナンバーの活用による給付付き税額控除の導入を本格的に検討すべきと考えますが、財務大臣の見解を求めます。燃料油価格激変緩和対策補助金の出口戦略について質問します。
答弁
給付付き税額控除についてお尋ねがありました。今般の定額減税や関連する給付は、デフレマインドを払拭するきっかけとするため、一時的な措置として、資産等の多寡や他の支援制度の受給状況にかかわらず、一定額の減税、給付を行うものであり、必ずしも給付付き税額控除の仕組みを必要とするものではないと考えております。その上で、給付付き税額控除を恒久的な仕組みとして導入する場合には、生活保護などの他の低所得者支援制度との関係を整理する必要があり、また、マイナンバーを活用してもなお非納税者の所得や資産の保有状況を把握することができないといった課題が考えられ、慎重な検討が必要であると考えております。燃料油の激変緩和措置の出口戦略についてお尋ねがありました。燃料油の激変緩和措置については、脱炭素に向けた国際的な潮流も踏まえ、いつまでも続けるべきものではないと考えており、可能な限り丁寧に状況を見定めながら、出口を見…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
川合孝典議員の「給付付き税額控除」のほかの質問
- 2026年5月11日 決算委員会
その上で、今総理が御指摘されたとおり、国民会議で給付付き税額控除の検討もしているということは承知しているんですけれども… - 2026年5月11日 決算委員会
私どもは、今、早急に経済対策、追加経済対策を行う必要があるという認識を国民民主党としては持っておりまして、したがって、… - 2013年3月25日 本会議
しかし、複数税率については、結果的に高額所得者優遇につながることや対象品目の選定が利権に結び付きやすいこと、さらには、…