 株式会社エクスブリッジ
Diet Tracker
浅野哲議員の質問と、政府の答弁
2025年3月31日 衆議院 本会議 第13号。「物価高対策」の国会トラッカーから、この1件を取り出しました。
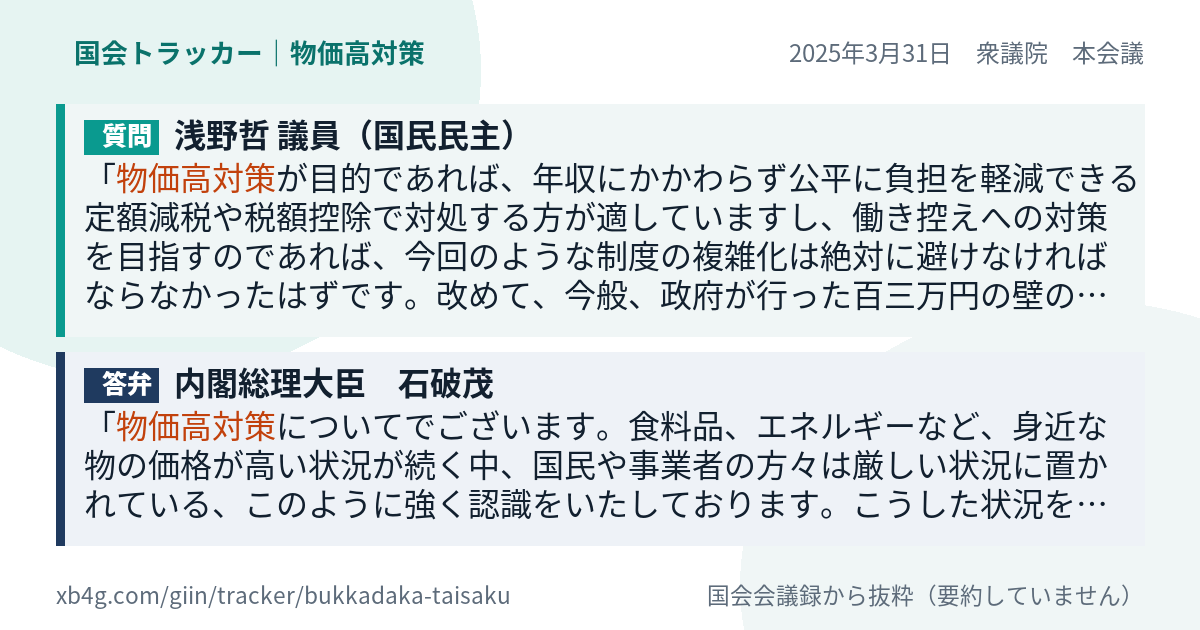
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質問
物価高対策が目的であれば、年収にかかわらず公平に負担を軽減できる定額減税や税額控除で対処する方が適していますし、働き控えへの対策を目指すのであれば、今回のような制度の複雑化は絶対に避けなければならなかったはずです。改めて、今般、政府が行った百三万円の壁の見直しの目的を御説明ください。また、なぜ所得税の減税額をそろえようとしたのか、そして、そのための方法として、基礎控除や給与所得控除での調整を選択する合理的な理由があるのか、お答えください。二点目は、今回の見直しによって、所得税と住民税の課税最低限の大幅な乖離が理屈づけできるのかという点です。今回の見直しで、年収二百万円未満の労働者は、所得税の課税最低限は百三万円から百六十万円に引き上がりますが、住民税の課税最低限は現行の、これまでの百万円から百十万円までしか引き上げられません。
答弁
物価高対策についてでございます。食料品、エネルギーなど、身近な物の価格が高い状況が続く中、国民や事業者の方々は厳しい状況に置かれている、このように強く認識をいたしております。こうした状況を踏まえ、物価動向やその上昇が家計や事業活動に与える影響に細心の注意を払いつつ、令和六年度補正予算で措置した物価対策に対応する重点支援交付金等の施策を迅速かつ効果的に実施するとともに、令和七年度予算案や税制改正法案を成立させていただき、これらに盛り込まれた所得税の減税や高校無償化の先行措置など、物価対策に資する措置を実施することが必要な状況であると考えております。米国による自動車関税措置に関する見解についてのお尋ねです。日本は、二〇一九年以来、世界最大の対米投資国であり、日本企業は米国経済に多大な貢献をしております。特に日系自動車メーカーは、約六百十六億ドルの対米直接投資を行い、約二百三十万人の関連雇用を…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
浅野哲議員の「物価高対策」のほかの質問
- 2025年6月20日 本会議
さらに、一言申し上げるならば、先日、政府・与党が突如として掲げた国民への二万円給付事業は、その財源として二〇二四年度税… - 2024年2月13日 本会議
本制度では、令和六年分の所得税額から一人当たり三万円を控除することとしておりますが、本施策の目的は物価高騰対策なのかデ… - 2023年6月16日 本会議
そもそも、私たちが本来取り組むべきは、先ほどのように、現在の法制度の改善を望む国民の意を酌んだ取組を進めることのほか、… - 2023年2月21日 予算委員会第三分科会
今回、今審議がされております令和五年度予算案の中で、コロナ、物価高対策予備費については四兆円計上がされております。 - 2023年2月10日 内閣委員会
令和五年度の予算案に計上されている予備費は、コロナ、物価高対策予備費が四兆円。