 株式会社エクスブリッジ

Diet Tracker
森本真治議員の質問と、政府の答弁
2017年3月10日 参議院 本会議 第8号。「消費税減税」の国会トラッカーから、この1件を取り出しました。
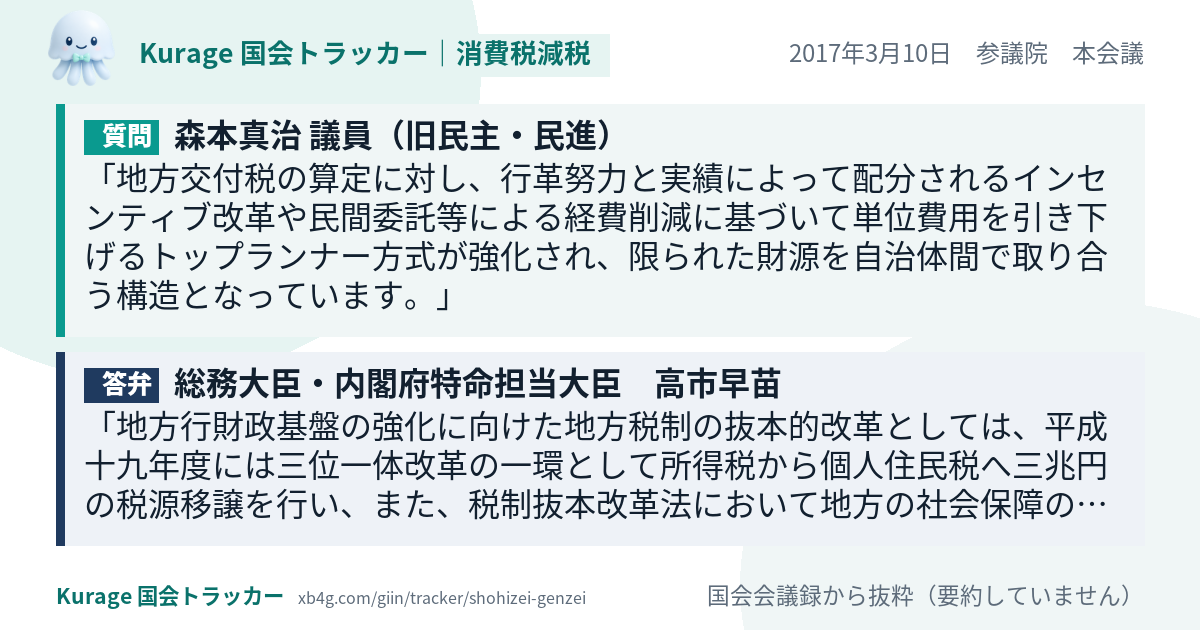
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
地方交付税の算定に対し、行革努力と実績によって配分されるインセンティブ改革や民間委託等による経費削減に基づいて単位費用を引き下げるトップランナー方式が強化され、限られた財源を自治体間で取り合う構造となっています。これは、より良いサービスをいかに提供できるかよりも、いかに歳出削減できるかに重点を置き、国による財源保障責任を放棄し、客観、中立であるべき地方交付税制度をゆがめることになります。高市大臣には、改めて、各自治体に民間委託を押し付けるといった政策誘導に利用するものではないこと、地方交付税は自治体の一般財源であることを確認したいと思いますが、いかがでしょうか。次に、トップランナー方式の対象となった業務の経費水準についてお伺いします。平成二十八年度対象となった学校用務員や道路維持補修などの事務は、経費区分を給与費から委託費に移した上で、その水準が引き下げられています。
答弁
地方行財政基盤の強化に向けた地方税制の抜本的改革としては、平成十九年度には三位一体改革の一環として所得税から個人住民税へ三兆円の税源移譲を行い、また、税制抜本改革法において地方の社会保障の役割に応じ消費税の引上げ分を配分し、平成二十六年度からの消費税率八%段階において一・七%分の地方消費税収を確保しています。平成二十七年度には、地方交付税原資の安定性の向上、充実を図るため、交付税法定率の見直しも実現できました。今後も、ローカルアベノミクスによる地域経済の好循環を促し、地方税収の底上げを図るとともに、税源の偏在性が小さく、税収が安定的な地方税体系の構築に努めてまいります。次に、トップランナー方式についてお尋ねがありました。平成二十八年度から地方交付税の算定においてトップランナー方式を導入し、民間委託等の業務改革に取り組んでいる団体の経費水準を単位費用の積算基礎としております。一方、地方交付…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
森本真治議員の「消費税減税」のほかの質問
- 2022年5月31日 本会議
その内容は、国民の暮らしを守り抜くために十四・三兆円、国民の事業を守り抜くために六・八兆円を措置するものであり、消費税… - 2019年3月13日 本会議
地方消費税の譲渡割の収入見込額について、平成三十年度当初見込みが三兆四千八百三十四億円だったのに対し、平成三十一年度の…