 株式会社エクスブリッジ
Diet Tracker
田中健議員の質問と、政府の答弁
2026年3月5日 衆議院 本会議 第5号。「基礎控除の所得制限(2500万円・665万円・850万円の壁)」の国会トラッカーから、この1件を取り出しました。
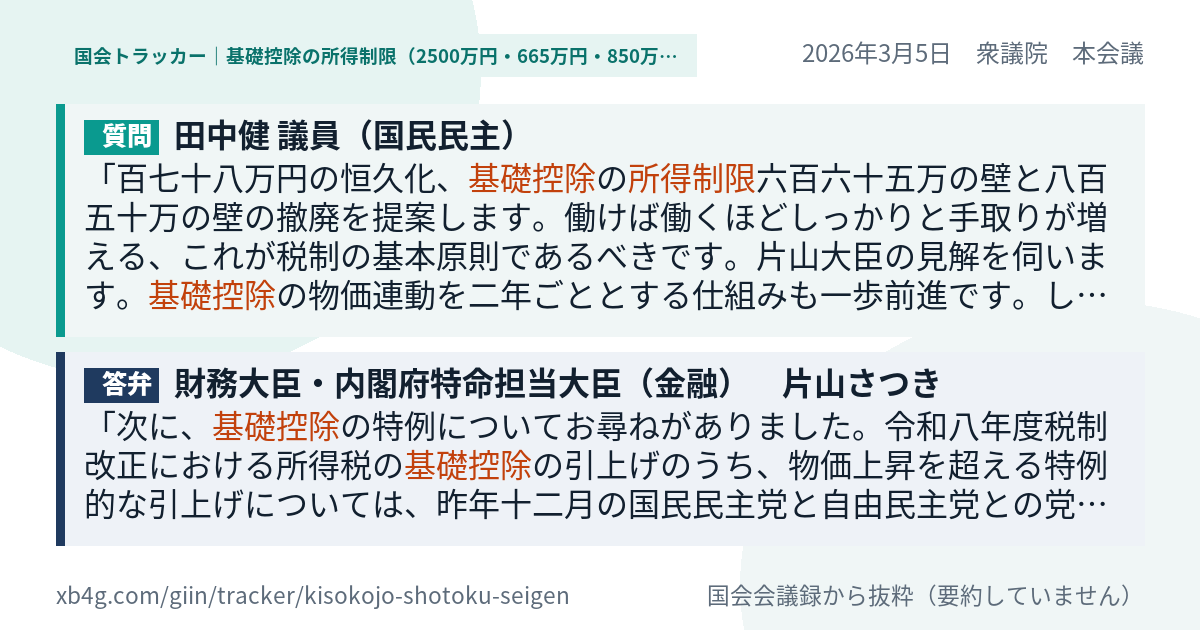
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質問
百七十八万円の恒久化、基礎控除の所得制限六百六十五万の壁と八百五十万の壁の撤廃を提案します。働けば働くほどしっかりと手取りが増える、これが税制の基本原則であるべきです。片山大臣の見解を伺います。基礎控除の物価連動を二年ごととする仕組みも一歩前進です。しかし、急激な物価上昇局面では、実質負担増が先行をいたします。年次見直し、あるいは一定の物価上昇率を超えた場合の自動改定を検討すべきではありませんか。これも片山大臣の考えを伺いたいと思います。住宅ローン控除の拡充が盛り込まれました。しかし、足下では金利上昇の動きがあります。仮に変動金利が一%上昇した場合、四千万円の借入れでは年間負担は約四十万円増加します。一方で、基礎控除の引上げによる減税効果は、年収水準によっては数万円規模にとどまります。ここで問われるのは、純効果はプラスなのか、マイナスなのかということであります。
答弁
次に、基礎控除の特例についてお尋ねがありました。令和八年度税制改正における所得税の基礎控除の引上げのうち、物価上昇を超える特例的な引上げについては、昨年十二月の国民民主党と自由民主党との党首合意や、令和八年度与党税制改正大綱において、物価高で厳しい状況にある中低所得者に配慮したものであることや、給付つき税額控除の議論の中で中低所得者層の給付、負担の在り方を検討していくことを踏まえ、二年間の時限措置として講ずることとされております。また、働き控えへの対応と中低所得者の手取りの増加を図る観点から、一定の所得制限を設けた上で、給与所得者の全納税者のうち約八割が対象となるよう、中間層まで負担軽減を行うこととされております。政府としては、こうした政党間合意や与党税制改正大綱を踏まえ、対応することとしたものです。次に、基礎控除の物価連動についてお尋ねがありました。所得税の基礎控除等については、令和八…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
田中健議員の「基礎控除の所得制限(2500万円・665万円・850万円の壁)」のほかの質問
- 2026年3月13日 本会議
働けば働くほど手取りが増える、努力が報われる、その当たり前の税制を実現するため、課税最低限百七十八万円の恒久化、インフ… - 2024年3月2日 予算委員会
政府案に連動した税制の見直しのうち、所得減税に関しては、物価上昇率や名目賃金上昇率等を考慮し、基礎控除、給与所得控除等… - 2024年3月2日 本会議
また、急ピッチな物価上昇を賃金上昇が上回るまでは、ブラケットクリープ対策としての基礎控除を引き上げる所得税の減税が必須…