 株式会社エクスブリッジ
Diet Tracker
岸真紀子議員と自動車関連税
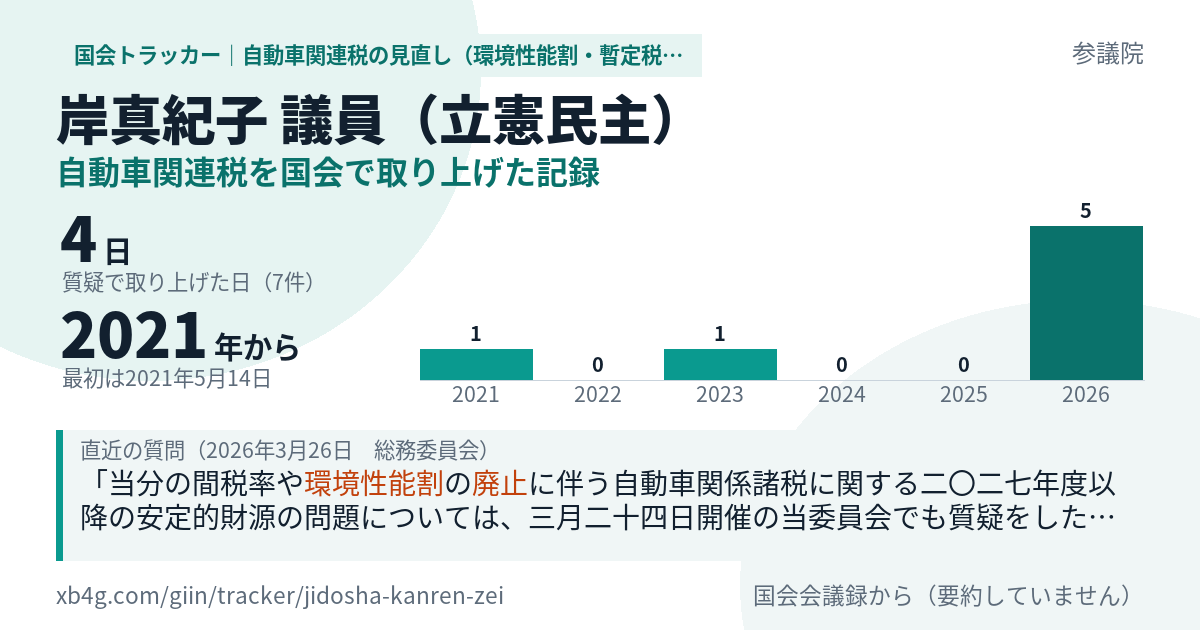
立憲民主・参議院。2021年5月14日から2026年3月26日まで、4日・2つの会議で、質疑7件。
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
当分の間税率や環境性能割の廃止に伴う自動車関係諸税に関する二〇二七年度以降の安定的財源の問題については、三月二十四日開催の当委員会でも質疑をしたところではありますが、二〇二六年度の減収分については地方特例交付金により全額補填されることとなります。
環境性能割の廃止に伴う財源について、二〇二六年度は地方特例交付金一千八百九十二億円で対応するとしていますし、長年の課題であった軽油引取税の当分の間税率の廃止についても、二〇二六年度地方特例交付金で、軽油引取税四千二百九十七億円、地方揮発油譲与税二百九十六億円を措置していますが、次年度以降の安定財源を、この間も聞かれていますが、どのように確保していくのか、ここを自治体は懸念をしているという状態です。
また、もう一つは、経済産業省の税制改正要望では、国内市場を活性化するために取得時の負担軽減を行うよう要望しておりますが、環境性能割の廃止をすることによって国内の自動車市場にどの程度影響を与えるとお考えなのか、この二点について見解をお伺いします。
今御説明いただいたような背景でこの環境性能割はあったというところです。 今回、米国の追加関税等の国内自動車産業への影響も大きいというのと、複層的な税制は納税者には分かりにくいので、廃止すること自体は私たちも賛成であるとあらかじめ言っておきます。
本法案は、米国の関税措置の影響を緩和し国内自動車市場の活性化を図るとともに、自動車ユーザーの取得時における負担を軽減、簡素化するため、環境性能割を二〇二六年四月一日に廃止するものとなっています。 環境性能割は、二〇一九年から自動車取得税に代わって導入されたものでありますが、今回、整理するためにも、この制度ができた背景と趣旨をまずお伺いいたします。
第四は、車体課税に関して、環境性能割の税率区分の見直しやグリーン化特例の延長等が講じられますが、自動車関係諸税の見直しが不十分であることであります。
印鑑登録の廃止申請はその事務で完結するので問題がないんですが、転出に関する手続は、届出の受付と転出証明書の引渡しだけで切り取ることに私は意味があるのか疑問なんです。 何を言っているかというと、通常、転出というのは、介護保険とか国保とか児童手当とか軽自動車税とか、様々なものが手続が必要なんですよ。
数えているのは「環境性能割」「自動車関連諸税」「自動車税 廃止」「自動車重量税 暫定税率」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。