 株式会社エクスブリッジ
Diet Tracker
斎藤アレックス議員と防衛特別所得税
維新・衆議院。2023年2月28日から2025年2月28日まで、8日・5つの会議で、質疑11件。
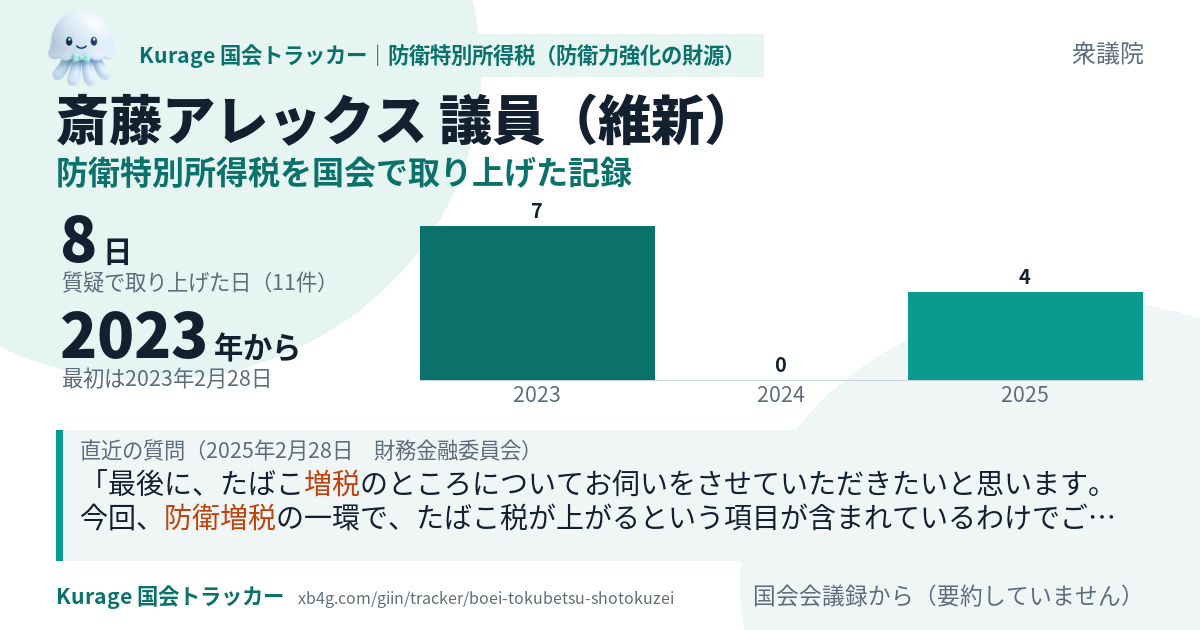
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
最後に、たばこ増税のところについてお伺いをさせていただきたいと思います。 今回、防衛増税の一環で、たばこ税が上がるという項目が含まれているわけでございます。
九九・九%の方に対する新たな税負担を生み出さずに、同時に公平な税制とするという視点が重要かと思いますが、この一億円の壁問題に対する政府の対処方針をお示しいただきますようお願いします。 特定の政策目標を達成するために、税の公平の原則から外れて例外的に設けられる租税特別措置に関して、近年の与党税制改正大綱では、必要性や政策効果をよく見極めた上で、廃止を含めてゼロベースで見直しを行うと毎年のようにうたわれている一方で、真に必要な検証や見直しが行われているのかが疑われます。
特に、二〇一〇年以降、更に一段と法人税を引き下げたけれども、現預金が積み上がって、投資が促進をされなかった、賃上げが進まなかったという中ですから、どういったふうにそれを促していくのかという税制の在り方はしっかりと検証していった方がいいとは思うんですけれども、だからといって、全般的に法人税が上がるような傾向になってしまえば企業の活動は大変厳しくなってしまうと思うんですけれども、防衛増税の今回の在り方、また今後どうしていくのかということは、…
質問の順番を少し入れ替えさせていただきまして、まず防衛増税について財務省の方にお伺いをさせていただきたいというふうに思います。 防衛力強化に係る財源確保のための税制措置、防衛特別法人税についてですけれども、この防衛特別法人税については、法人税額に対して四%の付加価値税を課すものとなっています。
他方、政府は、防衛力の抜本的な強化を行うための財源の一部として、税制措置を段階的に実施し、令和九年度には、法人税、所得税及びたばこ税で一兆円強を確保する旨を閣議決定しています。 しかし、本法案において税制措置に関する事項への言及は一切ありません。
防衛増税の議論に関しても、私は、将来世代への負担の先送りになってしまっているのではないかと思うんですね。 その中では、増税をするということが前提になって図が、あるいは数字が描かれているにもかかわらず、その防衛増税の開始時期に関しては未定だといって、ごまかしてしまっているような状態だと思います。
ただし、増税を前提としてまで組んだ防衛予算の規模や使途が適切なのか、そして、拡大した防衛予算を賄うために安定的に財源を確保することができるのかは、丁寧な政府からの説明と、国会での慎重な議論がなければなりません。 まず、いわゆる防衛増税についてはいつから行うのか、また、令和六年度以降も防衛力強化資金への繰入れを続けなければ早晩その資金は枯渇することになりますが、追加の繰入れの財源の算段はあるのか、説明を求めます。
大幅に防衛予算を増やして、この予算は言うまでもなく国民の血税でございまして、防衛増税のお話も与党側から、政府側から出てきている中でございます。
次に、防衛力強化財源として増税方針を組み込んでいることは注視する必要があります。 本来、持続的な賃上げが定着する経済社会状況が実現するまでの間、増税は回避しなければなりません。
第一に、賃上げ税制の見直しを実施します。 予算案にある税制を見直し、賃上げ税制に関しては、赤字企業、事業者が賃上げ原資を確保できるようにするため、法人税に加え、法人事業税や固定資産税もその対象に含む内容に修正します。
防衛力強化は一定の評価をするものの、過度な秘密主義で中身を確認できない予算、そして防衛増税は、これまでの政府からの不十分な説明では、とても国民の理解を得られるとは思えません。 賃上げに関連する政策も過去の延長線上のものにすぎず、より大胆な賃上げ税制が盛り込まれることはなく、最低賃金の大幅な引上げの意思も総理の予算委員会での答弁では感じられませんでした。
数えているのは「防衛特別所得税」「防衛増税」「防衛力強化 税制」「防衛力強化 増税」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。