 株式会社エクスブリッジ
Diet Tracker
斎藤アレックス議員の質問と、政府の答弁
2025年2月12日 衆議院 財務金融委員会 第2号。「防衛特別所得税(防衛力強化の財源)」の国会トラッカーから、この1件を取り出しました。
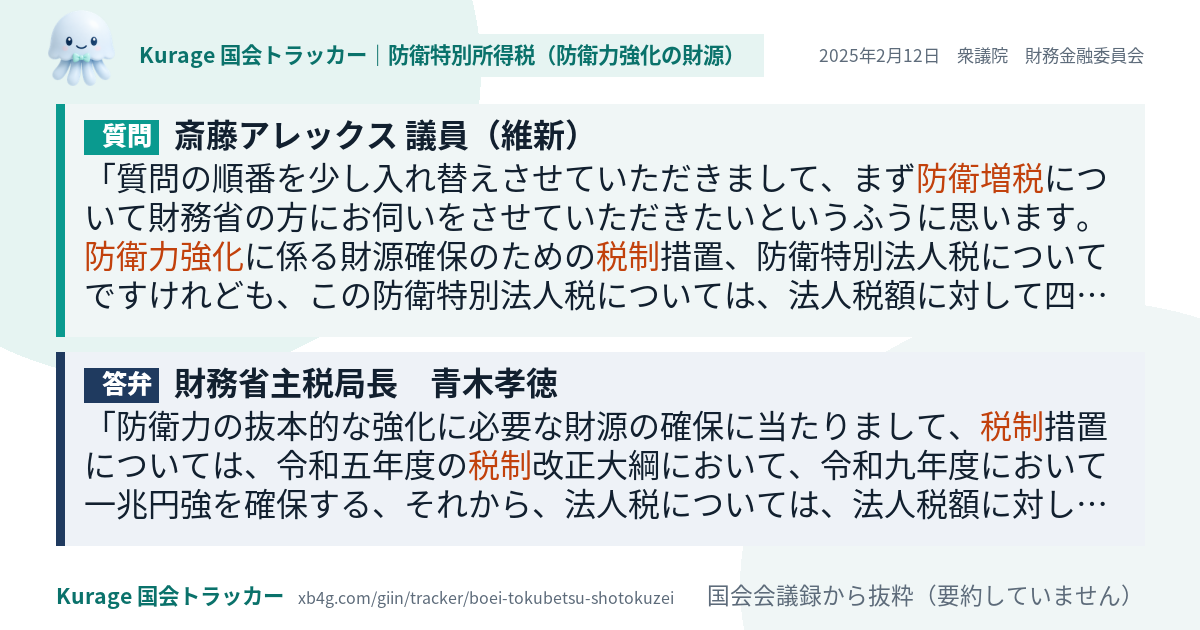
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
質問の順番を少し入れ替えさせていただきまして、まず防衛増税について財務省の方にお伺いをさせていただきたいというふうに思います。防衛力強化に係る財源確保のための税制措置、防衛特別法人税についてですけれども、この防衛特別法人税については、法人税額に対して四%の付加価値税を課すものとなっています。法人税の実効税率に与える影響は約一%となり、また、法人税額から五百万円を控除した額が課税標準になると。まず一つ目の質問ですけれども、なぜ四%の付加価値税にしたのか、また、五百万の控除額を設定した理由をお聞かせをいただきたいと思います。
答弁
防衛力の抜本的な強化に必要な財源の確保に当たりまして、税制措置については、令和五年度の税制改正大綱において、令和九年度において一兆円強を確保する、それから、法人税については、法人税額に対し税率四から四・五%の新たな付加税を課すなどとされております。今年の、令和七年度の税制改正プロセスにおきまして、与党税制調査会におきまして、今申し上げました五年度の税制改正大綱の基本的な方向性により検討なされた結果、法人税の付加税率につきましては、最も負担の低い四%とされたものと承知しております。その際、法人税額から五百万円を控除する仕組みとしておりますが、これは、地域経済、雇用を支える中小法人に配慮する観点から設けられたものであり、所得二千四百万円程度まで付加税が課されないこととなるため、全法人の九四%程度が対象外となるということになっております。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
斎藤アレックス議員の「防衛特別所得税(防衛力強化の財源)」のほかの質問
- 2025年2月28日 財務金融委員会
最後に、たばこ増税のところについてお伺いをさせていただきたいと思います。 - 2025年2月14日 本会議
九九・九%の方に対する新たな税負担を生み出さずに、同時に公平な税制とするという視点が重要かと思いますが、この一億円の壁… - 2025年2月12日 財務金融委員会
特に、二〇一〇年以降、更に一段と法人税を引き下げたけれども、現預金が積み上がって、投資が促進をされなかった、賃上げが進… - 2023年5月23日 本会議
他方、政府は、防衛力の抜本的な強化を行うための財源の一部として、税制措置を段階的に実施し、令和九年度には、法人税、所得… - 2023年4月19日 財務金融委員会安全保障委員会連合審査会
防衛増税の議論に関しても、私は、将来世代への負担の先送りになってしまっているのではないかと思うんですね。 - 2023年4月6日 本会議
ただし、増税を前提としてまで組んだ防衛予算の規模や使途が適切なのか、そして、拡大した防衛予算を賄うために安定的に財源を… - 2023年3月9日 安全保障委員会
大幅に防衛予算を増やして、この予算は言うまでもなく国民の血税でございまして、防衛増税のお話も与党側から、政府側から出て… - 2023年2月28日 予算委員会
次に、防衛力強化財源として増税方針を組み込んでいることは注視する必要があります。