 株式会社エクスブリッジ

Diet Tracker
大門実紀史議員と預金保険と銀行の破綻
共産・参議院。2016年11月24日から2026年6月2日まで、11日・5つの会議で、質疑12件。
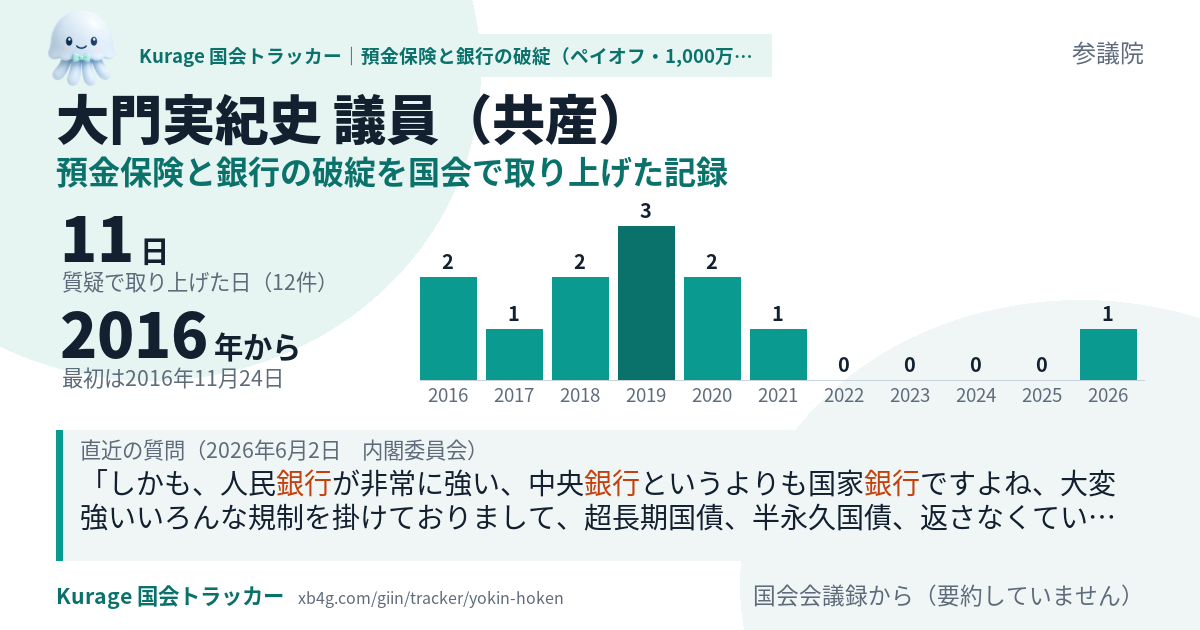
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
しかも、人民銀行が非常に強い、中央銀行というよりも国家銀行ですよね、大変強いいろんな規制を掛けておりまして、超長期国債、半永久国債、返さなくていいような国債、特別国債発行するとか、あの手この手で、借金しても、人民元建てで借金しますから、ドルと同じようにどんどん刷って返すわけなんですけど、それでも財政的に破綻がなかなか生じないのは、少し出てきておりますけれど、それは、やっぱりそういう国家、国家管理のそういう国債政策もあるわけですよね。
私、国会の財政金融委員会というところにおりまして、日本銀行とはそういう議論をしてきて、まあ最初から言ったんですけど、十年以上前に始めたときから、これ、買い始めると出口がないよといいますか、引き揚げられないと。 その点で、この合理的バブル論というのを大変興味深く読ませていただきまして、あのリーマン・ショックのときはですね、サブプライムローンという、まあアメリカの住宅バブル、実物を介したバブルがあって、それにマネーが絡んで、それが破綻してというのがありましたが、今回は、先ほどもございましたとおり、中央銀行のこの金融マネーがつくり出したマネーバブルといいますか、金融のバブルでございます。
さて、今日は、前回、日銀の黒田総裁に、コロナ対策で世界の中央銀行から出ているお金が、緩和マネーが投資ファンドなどを通じてリスク資産に流れていると、そのことを御指摘して注意を促したところでございます。 ちょっと大事な問題ですので麻生大臣の御見解もお聞きしたいと思いますが、黒田総裁は、そういう緩和マネーがファンドを通じてリスク資産に流れているということについて、中央銀行の巨額の資金供給が流れている可能性は否定できないということと、注意をしていかれるようなことを御発言がございました。
この投資家というのは当局の監視が緩いファンドなどの資産運用業者が多く、損失への備えが不十分であると、新型コロナウイルスによる収益悪化が長引けば、これがかつてのリーマン・ショックのときのサブプライムのように、あのときはハイリスクのいかがわしい商品がきっかけになって金融システムが破綻したわけですが、そのリスクも大きくなるということをIMFの報告書が指摘していると、そういう記事でございます。 四枚目が、日本の銀行ですけど、日本の銀行というふうな指標で取っても、ケイマンへの与信残高がどんどん増えているということであります。
反対の理由の第一は、預金保険機構の剰余金を一般会計に繰り入れ、消費税増税のための特別措置、すなわちポイント還元やプレミアム付き商品券などの財源に充てようとするものです。
それを大ざっぱに混ぜこぜにおっしゃるというのはなぜ違うかというと、先ほど言いましたけど、再生勘定に損失が出た場合は、原則的には金融業界に預金保険料のことも含めて負担を求めると、衆議院で答弁あったとおり、そういうことになっていくということですね。
本法案は、預金保険機構の剰余金のうち約八千億円を一般会計に繰り入れ、それを本年十月からの消費税率引上げの影響を緩和するための対策、すなわちポイント還元やプレミアム付き商品券などの財源に充てようというものです。 預金保険機構の剰余金のうち業務に必要のない分を一般会計に繰り入れることは当然ですが、問題はその使い道です。
実際、この五年で、日銀は国債発行残高の四割を保有するまでになり、国の借金を中央銀行が支える事実上の財政ファイナンスが進行しました。 やめれば国債価格が急落し、金利の上昇による経済パニックや国の財政破綻を招くからです。
つまり、ジャパンライフは、もうこうやって破綻したんですけれど、もう当然いずれ破綻すると。 結局、十二月に取引銀行が取引停止をやるということと、それでもあのジャパンライフは説明会をやって、大丈夫だ、お金返すんだと言って、まだ被害者を抱え込んでやったわけですね。
例えば、要するにレンタル料としては六%というようなことを言われていますので、おばあちゃんが一千万預ければ年間六十万円の収入になるよと、銀行に預けているよりいいよということで勧誘をして、ジャパンライフの社員が銀行まで付いてきて定期預金まで解約させてこちらに投資させるというか、お金を吸い上げるということであります。 その六%というのは一応払うわけですけれども、これも何のことはなくて、おばあちゃんから出させたお金から六%ずつ本人に渡しているだけの話でありまして、いつかは破綻するスキームでございます。
実は、二〇一二年、内閣府、金融庁としても、政府としてもこの休眠口座の活用、検討したりしておりますし、今回、預金保険機構が関与しますけど、レクを受けても、何か議員立法にもかかわらず非常に熱心に前向きな、普通、議員立法だともうちょっとさらっとしているんですけど、やりたくて仕方ないような感じがあって、預金保険機構、金融庁、バックに財務省ということがありますので、万が一、財務省がこれを使ってもらえればできるだけ予算使わなくて済むなんて思っていた…
保険業法改正案についても、保険会社の破綻処理は保険業界の負担で行うべきものであり、国民負担となる政府補助の延長には反対です。 銀行等株式等保有制限法改正案も、銀行が負うべき株式保有の損失リスクを国民に肩代わりさせる問題があります。
数えているのは「預金保険」「ペイオフ」「銀行 破綻」「決済用預金」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。