 株式会社エクスブリッジ

Diet Tracker
宮崎勝議員の質問と、政府の答弁
2016年11月10日 参議院 総務委員会 第4号。「消費税減税」の国会トラッカーから、この1件を取り出しました。
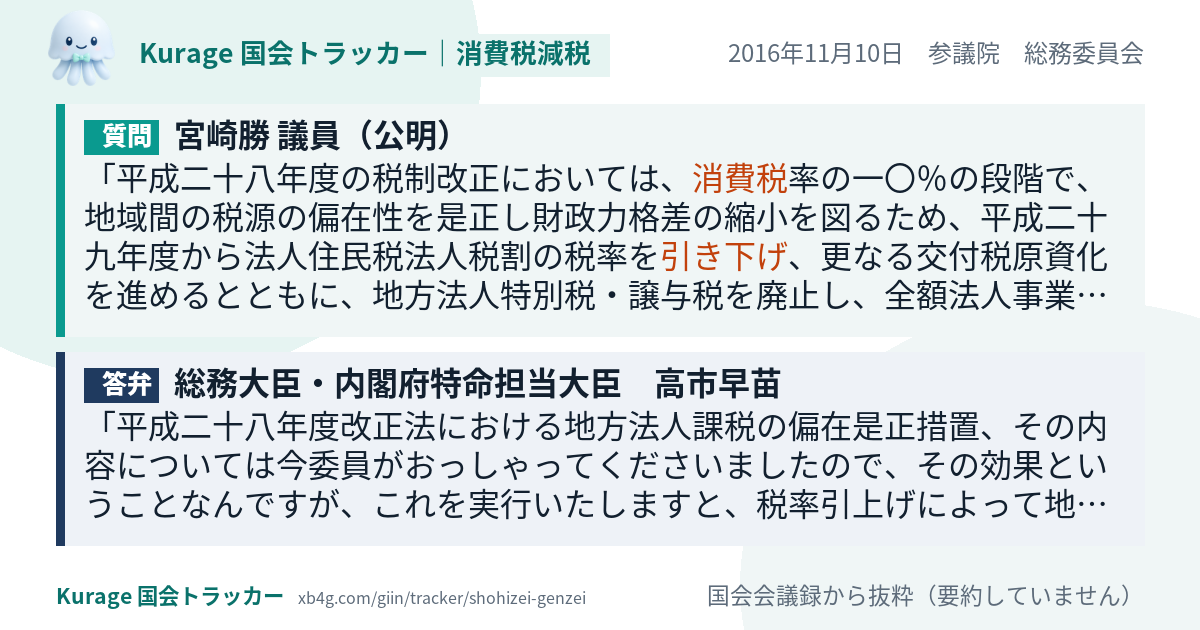
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
平成二十八年度の税制改正においては、消費税率の一〇%の段階で、地域間の税源の偏在性を是正し財政力格差の縮小を図るため、平成二十九年度から法人住民税法人税割の税率を引き下げ、更なる交付税原資化を進めるとともに、地方法人特別税・譲与税を廃止し、全額法人事業税に復元する等の改正が行われたところですが、今回の法案によりましてこれらの措置の実施時期が延期されることになります。
答弁
平成二十八年度改正法における地方法人課税の偏在是正措置、その内容については今委員がおっしゃってくださいましたので、その効果ということなんですが、これを実行いたしますと、税率引上げによって地方消費税が一・四兆円の増収となる中であっても、法人住民税法人税割のうち〇・九兆円が交付税原資となって、相対的に財政力の低い地方団体の財源確保につながっていきます。そしてまた、法人事業税交付金の県内市町村への交付による効果もありますから、地方団体間の税財源の偏在是正が行われることになります。この措置によりまして、消費税率一〇%段階における必要な偏在是正を行うということにしているんですが、今後も地方団体の御意見も踏まえながら、地方税源の充実を図りながら、地方法人課税も含めて、税源の偏在性が小さく税収が安定的な地方税体系を構築するということを目指してまいります。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
宮崎勝議員の「消費税減税」のほかの質問
- 2026年7月6日 決算委員会
その内容は、給付付き税額控除について、税額控除は行わずに、まずは所得に連動したきめ細かい給付でスタートをすると、また給…