 株式会社エクスブリッジ
Diet Tracker
萩原佳議員と基礎控除と年収の壁
維新・衆議院。2025年2月18日から2026年4月22日まで、6日・3つの会議で、質疑14件。
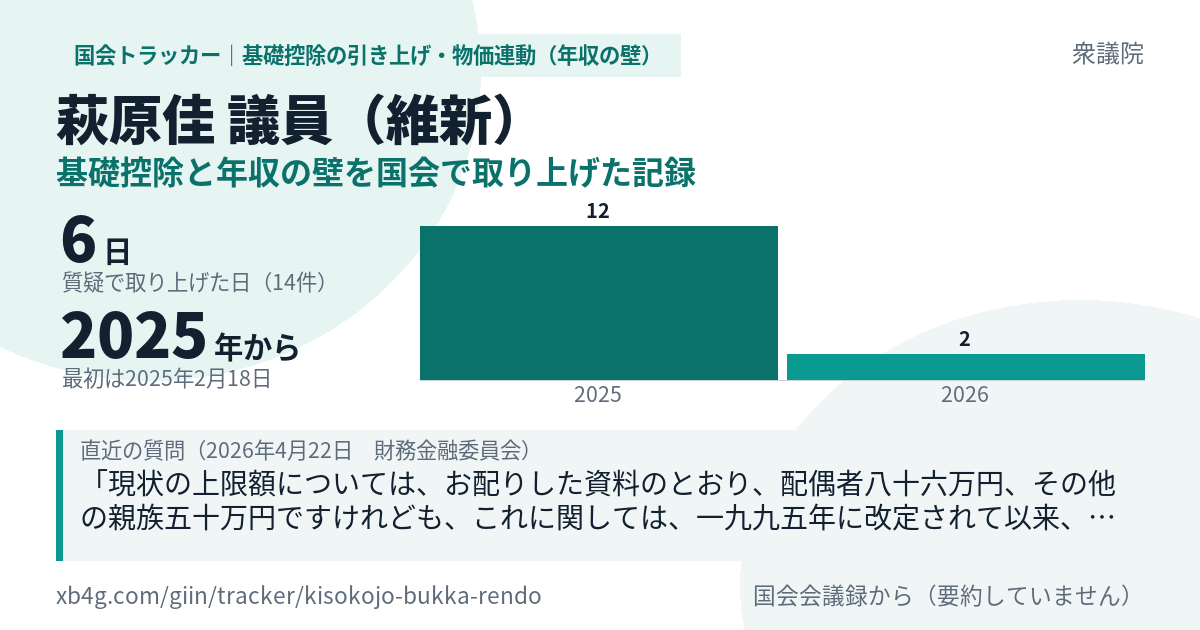
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
現状の上限額については、お配りした資料のとおり、配偶者八十六万円、その他の親族五十万円ですけれども、これに関しては、一九九五年に改定されて以来、約三十年間引き上げられていないものと理解をしております。 先日成立した所得税法等では、物価上昇による実質的な税負担の軽減に対応するため、基礎控除や給与所得控除に、ある意味インフレ係数、これを導入して金額を引き上げる改正が行われました。
昨年の通常国会の財務金融委員会にて、私は、所得税の基礎控除にインフレ調整をする仕組みの導入や少額減価償却資産の金額基準の見直し、これを提案させていただきましたが、八年の税制改正において、物価上昇において連動した基礎控除等の引上げや、少額減価償却資産の基準額、これの三十万未満から四十万未満への引上げ等が行われる予定となっています。 これらの引上げ、もちろん、私自身提案していたということもありますけれども、いわゆるブラケットクリープの状態になっている国民、事業者にとっては非常に好ましい改正であると考えています。
イギリスの場合、配偶者の一方が自らの基礎控除を全額使い切れなかった場合、その残額を他方の基礎控除に移転することができる婚姻控除という制度がございます。 現在、日本維新の会は、物価高騰、米国関税対策として、二年間、食料品消費税ゼロ、より正確には、食料品に関する消費税をゼロ%若しくは免税とすることを提案させていただいております。
配偶者控除及び配偶者特別控除については、二〇一六年から二〇一七年にかけて様々議論が行われ、二〇一七年度改正において、百三万円の壁の心理的障壁への対応から、控除が満額適用される給与収入額を百五十万円にすることを所得制限とセットで行う改正が行われたと思います。
今るる御説明いただきましたけれども、刑事補償の算定根拠というのは、昭和二十五年の数字と、それ以降の物価と賃金、これをベースにされているとのことです。 ただ、基礎的支出項目の、消費者物価指数が、一九九五年、これを一〇〇とすると、二〇二三年は一二〇となっていて、約二〇%ほどの物価上昇がある。
賛成の第一の理由は、一九九五年、平成七年より動いていなかった、いわゆる百三万円の壁を百六十万円まで引き上げ、一・二兆円の所得税減税を行うことを評価するためです。 今回の改正案の引上げ幅については不十分であると言わざるを得ませんが、自公維の三党合意で引上げにつき誠実に対応するとされているため、協議をしていきます。
基礎控除に関して、もろもろ総合的に考えて、物価というのはその一つの要素だよということだとは思いますけれども、それをどういう設定をするのか、仕組みをどうつくっていくかというところ次第だと思っておりますので、今後、基礎控除の検討も含めて真摯に検討が続いていくものと理解しておりますので、その手法についても、基礎控除へのインフレ調整についても、一定、合理的な仕組みも構築可能だと考えておりますので、是非導入を御検討いただくことをお願いしたいと思い… あと、この壁の問題に関して最後の質問にはなるんですけれども、今回、百七十八万円までの引上げには結果として至りませんでした。
基礎控除額については、課税最低限、生活費には負担させないというところと、あと、水平的公平、これを今回、額というところで考慮されたということではありますけれども、その調整の仕方というところが基礎控除である必要がどこまであったのかなという気持ちはございます。 そして、所得税の基礎控除内に段階を設ける、これに関しては、今後も見直しを含めた検討というのは引き続き必要だと考えております。
今回の修正予算案、我が党としては、我々の提案した教育の無償化、そして社会保険料を下げる改革を念頭に置いた予算案になっていること、そして、百三万円の壁問題に対しては、百七十八万円を目指すとした自公国の幹事長間の合意が一歩でも、少しでも前に進んだことも考慮して、賛成に回らせていただきました。 その最たるものが、生活に必要最低限の収入を課税対象から外す、生活に必要最低限のお金には税金をかけないという趣旨から設けられていると理解している基礎控除の段階的引上げです。
賛成の第一の理由は、一九九五年、平成七年より動いていなかった、いわゆる百三万円の壁を百六十万円まで引き上げ、一・二兆円の所得税減税を行うことを評価するためです。 百六十万への壁引上げは、当初案の百二十三万円の平均五千円の減税から、平均二万円の減税へと大きく前進いたしました。
適切な対応を取っていくということですが、今回の、我々、賛成はいたしますけれども、本当にまだまだ基礎控除額の引上げも含めた壁対策というのは対応が必要だと考えておりますので、是非今後もこの話は続けさせていただければなと思っております。 そこで大臣にお伺いしますけれども、平成二十三年、二〇一一年をもって対象年齢を十九歳以上に引き上げた特定扶養親族控除、これを十六歳以上に見直されたらいかがかなというのを考えておりますが、御意見をお伺いできればと思っております。
今回の新たな修正案に関しては、当初案、合計所得二千四百万円以下の皆様には一律十万円の基礎控除の引上げであったものが、給与収入二百万円相当以下の所得の皆様については、基礎控除額を更に三十七万円上乗せして八十五万円に設定し、それ以上の所得の方については、最終的に給与収入八百五十万円相当以下まで段階的に基礎控除額の追加の上乗せを行って、八百五十万円超の皆様については特段上乗せを行わないというものでした。
住民税の基礎控除額、これを十万円引き上げるということは、住民税を基本的に一人当たり一万円減額するという意味でもあります。 この住民税の控除額の引上げについては、地方への財源措置等を考慮する必要はもちろんあるとは考えておりますけれども、引上げのロジックでいうと、所得税の基礎控除額十万円の場合と同じで、物価動向や政府の予算の不用額の金額、基礎控除引上げの乗数効果的なことを考えれば、十分に対応可能だったんじゃないのかなと感じております。
令和九年度改正のところで改めて考慮するということですけれども、現在、物価が上がっているような状況です。 物価が上がる、固定費が上がっていくと、その分企業の利益のボラティリティーも上がっていくものと考えておりますので、損失が出る額が大きくなる可能性がある一方、利益が出る、所得が出る金額というのも大きくなる傾向があるのかなと思っております。
数えているのは「ブラケットクリープ」「ブラケット・クリープ」「基礎控除 引き上げ」「基礎控除 引上げ」「基礎控除 物価」「年収の壁」「百三万円の壁」「103万円の壁」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。