 株式会社エクスブリッジ

Diet Tracker
杉村慎治議員の質問と、政府の答弁
2025年2月25日 衆議院 総務委員会 第5号。「基礎控除の引き上げ・物価連動(年収の壁)」の国会トラッカーから、この1件を取り出しました。
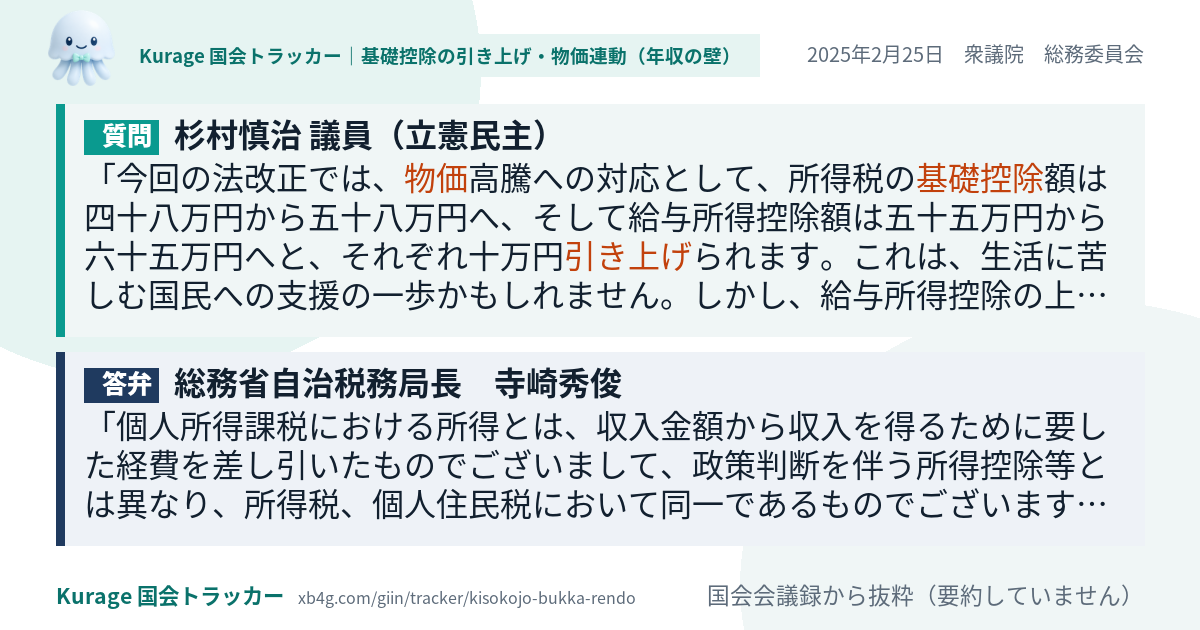
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
今回の法改正では、物価高騰への対応として、所得税の基礎控除額は四十八万円から五十八万円へ、そして給与所得控除額は五十五万円から六十五万円へと、それぞれ十万円引き上げられます。これは、生活に苦しむ国民への支援の一歩かもしれません。しかし、給与所得控除の上限は見直されず、いまだに給与収入八百五十万円で頭打ちのままです。物価が上がり続ける中で、これでは十分とは言えません。今必要なのは、限られた支援ではなく、国民の暮らしを本当に守る政策です。物価高騰対策として法改正を行うのであれば、給与所得控除の上限も引き上げるべきではないでしょうか。政府の力強い決断を求めます。どうか、この声に応えてください。政府参考人、よろしくお願いいたします。
答弁
個人所得課税における所得とは、収入金額から収入を得るために要した経費を差し引いたものでございまして、政策判断を伴う所得控除等とは異なり、所得税、個人住民税において同一であるものでございます。お尋ねの給与所得控除は、サラリーマン等に対して勤務に伴う経費を概算的に控除するものでございまして、所得計算上の必要経費に当たるものでございますことから、これまでも所得税、個人住民税で同一の取扱いとしてきたところでございます。今般の所得税における改正案におきましては給与所得控除の上限額は据置きとされていることから、これまでの取扱いを踏まえ、個人住民税においても同様の対応とさせていただいたところでございます。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
杉村慎治議員の「基礎控除の引き上げ・物価連動(年収の壁)」のほかの質問
- 2025年3月4日 総務委員会
加えて、積極的な人への投資が図られ、物価高への対応や持続可能な地域社会の実現に向けた取組なども評価できます。 - 2025年2月25日 総務委員会
物価高が続く中、国民は生きることに必死です。 - 2025年2月25日 総務委員会
引き続きまして、三つ目のテーマは物価の高騰における税負担上の問題についてです。個人住民税についてお伺いします。