 株式会社エクスブリッジ

Diet Tracker
重徳和彦議員の質問と、政府の答弁
2022年2月17日 衆議院 予算委員会第二分科会 第2号。「自動車関連税の見直し(環境性能割・暫定税率)」の国会トラッカーから、この1件を取り出しました。
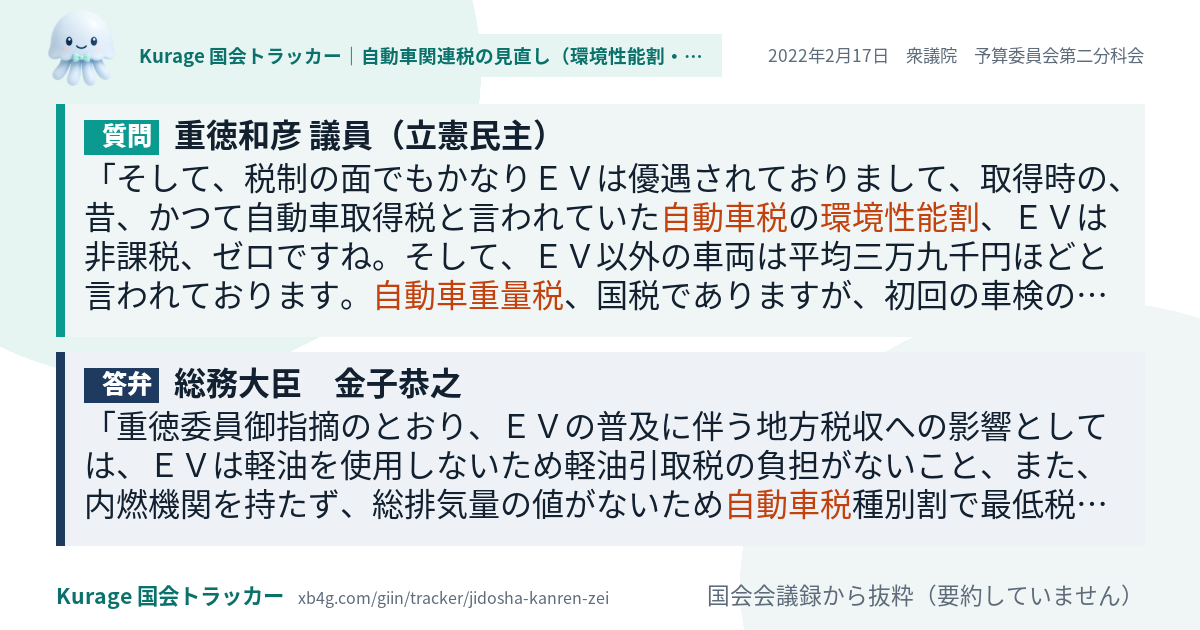
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
そして、税制の面でもかなりEVは優遇されておりまして、取得時の、昔、かつて自動車取得税と言われていた自動車税の環境性能割、EVは非課税、ゼロですね。そして、EV以外の車両は平均三万九千円ほどと言われております。自動車重量税、国税でありますが、初回の車検のときで考えると、EVはゼロ、免除されております。例えばカローラのようなガソリン車でいうと、三万六千九百円といった自動車重量税。それから、毎年かかる自動車税、種別割と言われるものですね。これも、EVは二万五千円なんですが、それ以外の平均税額は三万三千八百七十円ぐらいだと言われております、試算によりますとね。そうすると、毎年の自動車税だけ考えても八千八百七十円の差があるという試算になります。
答弁
重徳委員御指摘のとおり、EVの普及に伴う地方税収への影響としては、EVは軽油を使用しないため軽油引取税の負担がないこと、また、内燃機関を持たず、総排気量の値がないため自動車税種別割で最低税率を適用していることから、御指摘のとおり、EVが普及してまいりますと、地方税でも自動車関係諸税の税収が減少していくものと見込まれております。自動車関係諸税の在り方については、住民に身近な行政サービスを提供している自治体の貴重な財源となっていること、与党税制改正大綱において、カーボンニュートラル目標の実現への貢献を始め、中長期的な視点に立って検討を行うこととされていることなどを踏まえ、政府としてもしっかりと検討していくべき課題であると考えております。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
重徳和彦議員の「自動車関連税の見直し(環境性能割・暫定税率)」のほかの質問
- 2025年11月10日 予算委員会
そして、年末には車体課税も、自動車産業側からは、そしてユーザーの方々からは長らくの要望であります取得時の課税ですね、今…