 株式会社エクスブリッジ
Diet Tracker
前原誠司議員と防衛特別所得税
国民民主・衆議院。2023年4月26日から2023年6月2日まで、4日・1つの会議で、質疑7件。
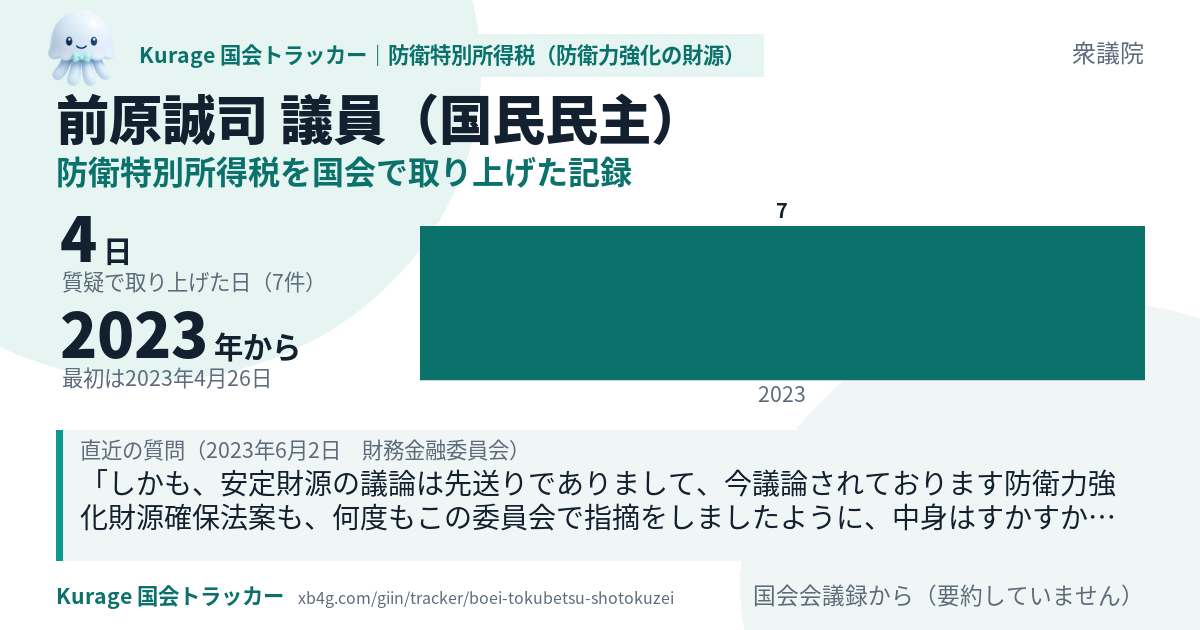
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
しかも、安定財源の議論は先送りでありまして、今議論されております防衛力強化財源確保法案も、何度もこの委員会で指摘をしましたように、中身はすかすかであります。 他方で、我々は安易な増税には反対であります。
他方で、政府は、防衛力の抜本的な強化を行うための財源の一部として、税制措置を段階的に実施し、令和九年度には法人税、所得税及びたばこ税で一兆円強を確保する旨を閣議決定しています。 しかし、本法案において、税制措置に関する事項への言及は一切ありません。
この防衛力強化と併せて、教育の予算も倍増、異次元の少子化対策ということを総理もおっしゃっていますけれども、これは、御党の茂木幹事長は、増税や国債によらない、発行によらないとおっしゃっておられますが、総理も同じ考えですか。
税制措置は一兆円強、そして決算剰余金は〇・七兆円程度、歳出改革は一兆円強とずっとやるんですよ。 そして、防衛力強化資金の〇・九についてもずっと続くんですよ。
では伺いますけれども、令和十年度以降については、税制措置で一兆円強、そして防衛力強化資金で〇・九兆円程度、決算剰余金の活用で〇・七兆円程度、歳出改革で一兆円強。 そして、今の、防衛力整備計画の財源確保の五年間の中の、いわゆる防衛力強化資金の大宗は外為特会の剰余金なんですよ。
防衛力強化につきましては、税制措置、それから防衛力強化資金、そして決算剰余金の活用、そして歳出改革、こういったところで防衛力の強化に関する財源になるわけですね、この四つで。 その中で、法律になるのは防衛力強化資金だけですよね。
ちなみに、昨日、我が党でこの法案の賛否について議論いたしまして、反対を決めたところでございますけれども、その最大の理由が、税制上の措置というものがしっかりと決まっていない状況の中で今この議論をする必要性があるのか、来年の通常国会、予算関連法案として、税制上の措置も固まった上で議論すべきではないかという意見が大宗を占めまして、我々としては反対。 防衛力強化については賛成でありますけれども、この法案については反対、こういう結論に至りました。
数えているのは「防衛特別所得税」「防衛増税」「防衛力強化 税制」「防衛力強化 増税」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。