 株式会社エクスブリッジ
衆議院 · 大阪9区(選挙区の公開データ)
萩原佳はぎはら けい
維新 会派: 日本維新の会 当選2回
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
国会トラッカー:萩原佳議員が取り上げたことがら
ことがらごとに、全国の国会議員の質疑と政府の答弁を会議録から集めています。件数は萩原佳議員の質疑の数と日数、その下が国会全体の規模です。カードを開くと、この議員の質疑だけを並べたページに行けます。
国会全体: 質疑 800件・答弁 567件・議員 258人
国会全体: 質疑 679件・答弁 295件・議員 217人
国会全体: 質疑 1,921件・答弁 353件・議員 279人
国会全体: 質疑 939件・答弁 453件・議員 347人
国会全体: 質疑 829件・答弁 610件・議員 299人
国会全体: 質疑 462件・答弁 294件・議員 147人
国会全体: 質疑 281件・答弁 189件・議員 76人
国会全体: 質疑 1,132件・答弁 574件・議員 290人
国会全体: 質疑 326件・答弁 116件・議員 139人
国会全体: 質疑 456件・答弁 657件・議員 199人
国会全体: 質疑 238件・答弁 272件・議員 85人
国会全体: 質疑 1,233件・答弁 694件・議員 408人
よく出ている会議
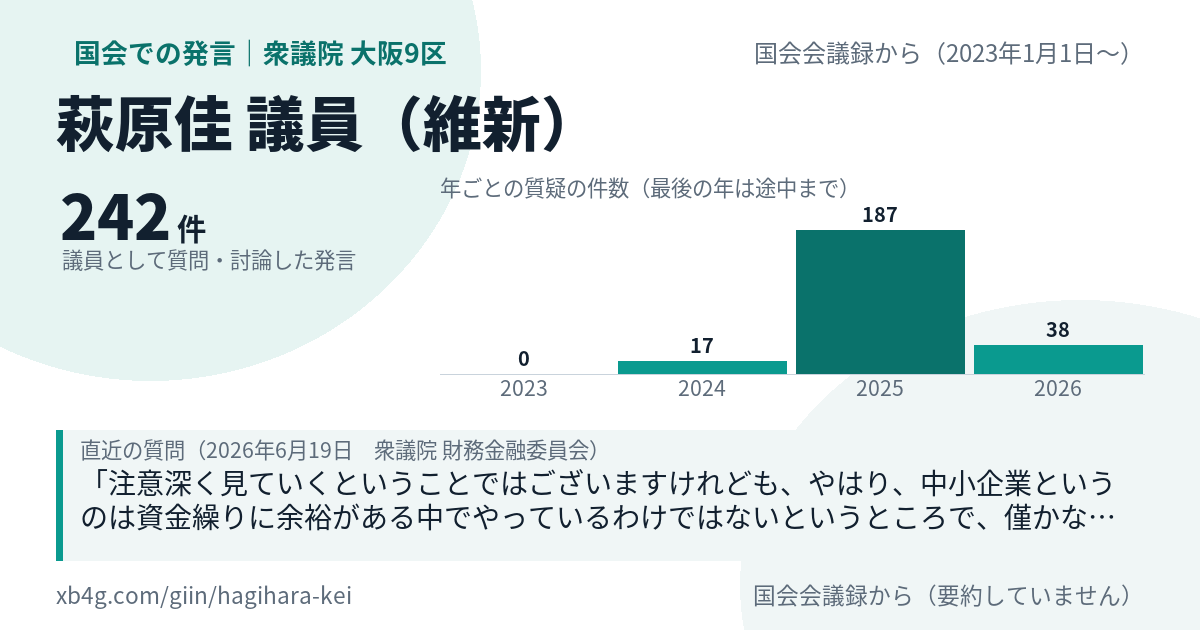
質疑・質問 242 答弁 0 議事整理 0 議員として質問・討論した発言
| 会議 | 件数 | |
|---|---|---|
| 衆議院 財務金融委員会 | 121 | |
| 衆議院 法務委員会 | 72 | |
| 衆議院 予算委員会 | 17 | |
| 衆議院 予算委員会第四分科会 | 15 | |
| 衆議院 政治改革に関する特別委員会 | 9 | |
| 衆議院 国土交通委員会法務委員会連合審査会 | 6 | |
| 衆議院 本会議 | 2 |
質疑・質問(242件)
是非丁寧な発信をお願いして、また、最後、質問できませんでしたけれども、政府とも適宜協力して、金融施策、物価安定をしっかりとやっていただくことをお願いします。 以上です。
ありがとうございます。 注意深く見ていくということではございますけれども、やはり、中小企業というのは資金繰りに余裕がある中でやっているわけではないというところで、僅かな利上げであったりとか、あと、今サプライチェーンが止まっているようなところもありますので、想定よりも急激に財務が悪…
ありがとうございます。 今回、仮に日銀の財政が悪化した場合、税外収入として毎年一兆円から二兆円規模で納められていた収入がなくなってしまうというところも含めて、予算に対する影響というのは非常に大きいのかなと思っておりますが、今お答えいただいたとおり、うちの議員と片山財務大臣始め意見…
今、様々な要因があるよというところではありますけれども、やはり、金利というのは、皆さんが為替に対して若しくは国内物価に対して影響を与えるという意味では非常に重要な手段であると考えておりますので、是非御対応をお願いしたいと考えております。 少し一旦、ちょっと順番を入れ替えますけれど…
御答弁ありがとうございます。 経済の下振れリスクの後退、これを確認した上での決断であったというふうには理解いたしました。ただやはり、今後物価が上がっていく可能性というところも考慮されてということではございますけれども、物価の遅行性というか、後々上がっていくということを考えた場合、…
日本維新の会の萩原佳でございます。 本日も質問の機会をいただき、ありがとうございます。 まず、私の方からも、入院中の植田日銀総裁の一日でも早い回復をお祈りいたします。 そして、今回、日本銀行等々に対する質疑というところで、国民の皆様お一人お一人の実質賃金の上昇、これを実感していた…
お尋ねの件ですけれども、まず前提として、これも繰り返しにはなるんですけれども、我が党は結党以来、企業・団体献金を受け取らないという方針、これを貫いており、内規にもありますけれども、今後も企業・団体献金を受け取らないという姿勢は維持していきます。 そして、多額の献金が政策の意思決定…
お尋ねの件、平成の政治改革以降、立法府で重ねられてきた企業・団体献金規制、これをめぐる議論に関しては深く敬意を表したいと思います。その上で、リクルート事件等を契機として、当時の細川総理、河野洋平自民党総裁を始めとした諸先輩議員が懸命に取り組まれた平成の政治改革の積み重ねが今日のル…
与党の中でという話がございましたけれども、やはり、我々の合意の内容というところが、我々が仮に合意したとしても、皆さんがどう考えられるかというところはまた別の話だと考えておりますので、是非、与野党共通のインフラで話合いをさせていただきたい、考えていきたいと考えております。
それぞれの政党の成り立ちや、政党本部、支部の在り方など政党の組織の形態、そして、その規模、政治資金の調達の方法は様々であるのは御理解のとおりかと思います。 自民、維新も、国民民主党とも、組織形態や資金調達の在り方は異なっております。そうした中で、仮に与党内で合意できる内容であった…
日本維新の会の立場としては、先日十六日、当委員会の意見表明でも述べたとおりでございます。繰り返しになりますけれども、再度申し上げます。 企業・団体献金は認められるとしても、憲法二十一条の政治活動の一環として、最高裁判所の判例は政治献金を推奨しているわけではない。最高裁判所判例にあ…
お答えいたします。 日本維新の会は、与党となってからも、内規において明確に企業・団体献金の受取を禁止しております。また、企業・団体献金に対する我が党の姿勢は、先ほどの青柳委員もそうですし、先日の委員会での意見表明でも述べたとおり、企業・団体献金の廃止を引き続き訴えていく姿勢には変…
お答えいたします。 このような状況ではございますけれども、政治資金は民主主義を支える与野党共通のインフラであり、幅広い合意の下で法改正が行われることが望ましいと考えておりますが、企業・団体献金の在り方については、従前から、禁止より公開と全面禁止という見解の相違が見られ、今国会では…
今おっしゃったとおり、サステーナビリティー情報の開示関係というのは、ほかの会計基準に比べても、これからどんどん発展していく、開発していくようなところなので、ほかのものに対してもより柔軟な対応というところが必要だと考えております。 そして、ノンPAを入れることによって、意図している…
体制整備に対して、今、どちらかといったら質的な話をメインにされているのかなと思いますけれども、是非、人員的なところというところが足りなくなるかなと思いますので、そこに対してもしっかりと構築していく必要があると思っておりますので、人件費、これはかかってしまうことにはなりますけれども…
今、監督体制というところのお話をいただきました。 金融庁による検査監督ですけれども、これに対して、その体制が整っているのかというところは留意が必要かと思っております。 なぜそんな話をするのかというと、現状の普通の財務諸表監査の金融庁のレビュー、これに関しては現在、公認会計士・監査…
入口と、走り出してからもしっかりチェックしていくということですけれども、意味合い的には、形式的には、国際基準、ISSA5000とかISQM、それを課すから大丈夫だというお答えですけれども、実態はそう簡単なのかなというのは正直思うところではございます。 監査法人は、長年の歴史の中で…
ありがとうございます。 担い手の確保をメインに考えられているということではございました。 なぜ財務諸表監査が必要とされるのか。この目的は、有価証券報告書、企業が出す有価証券報告書の信頼性を高めて、投資家を保護して、市場の安定と発展を図ることであると、釈迦に説法みたいな話をしており…
日本維新の会の萩原佳です。 本日は、質問の機会をいただき、ありがとうございます。 早速ですけれども、今回の法案で、サステーナビリティー情報、サステナ監査についてお聞きいたします。 近年の法定の財務諸表監査の担い手、これは過去、公認会計士そして監査法人に限定されてきました。長らく市…
国会会議録検索システム(国立国会図書館)から、2023年1月1日以降の発言を機械的に取り込んでいます。抜粋だけを載せ、要約や論評はしていません。「議事整理」は「次に、○○君。」のような委員長・議長としての進行の発言で、質疑とは分けて数えています。