 株式会社エクスブリッジ

Diet Tracker
宮本徹議員と預金保険と銀行の破綻
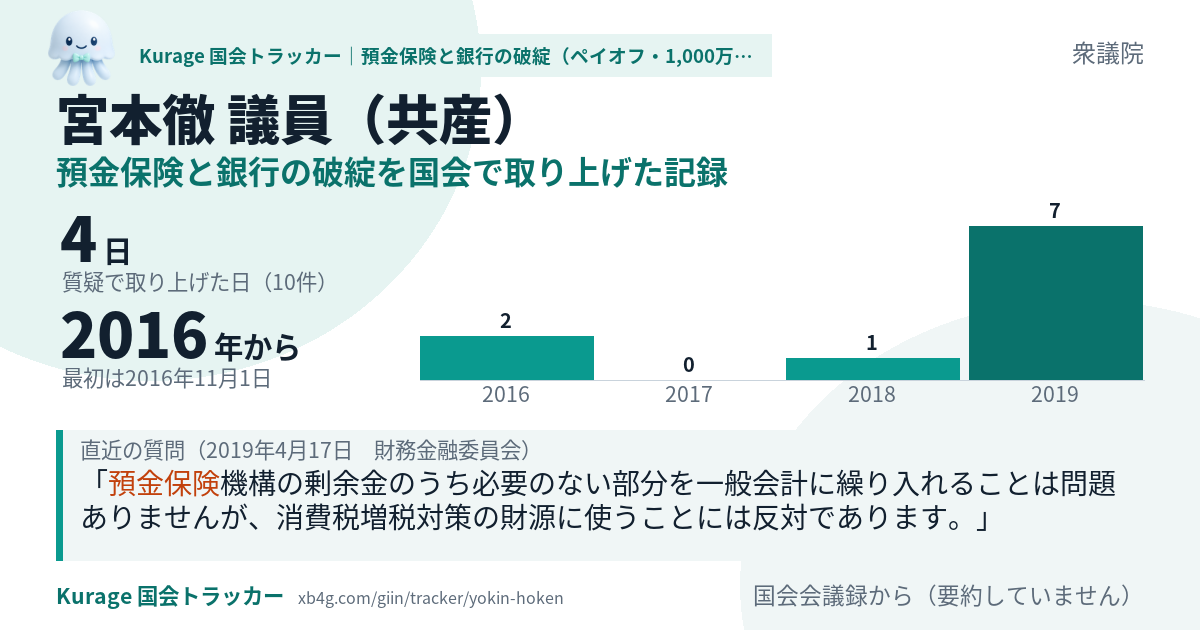
共産・衆議院。2016年11月1日から2019年4月17日まで、4日・2つの会議で、質疑10件。
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
預金保険機構の剰余金のうち必要のない部分を一般会計に繰り入れることは問題ありませんが、消費税増税対策の財源に使うことには反対であります。 金融機関の破綻処理は、政府の補助に依存することなく銀行業界の負担で行うべきであるとの国際的原則に照らせば、今回の措置には賛成できません。
先ほど、現在の預金保険制度のもとで責任準備金が三・六兆円も積み上がっているというお話がございました。 こういう現状を見れば、銀行業界がどのように拠出するかはともかくとして、金融再生勘定の過去の破綻処理による損失補填を銀行業界の負担で行うルールをつくるというのが、本来、今の国際社会の議論の到達点にかなう処理の方法ではないかと思いますが、その点の認識はいかがですか。
ですから、六千二百億円留保しているのは、経過からいえば、もともと旧長銀と旧日債銀の破綻処理のところから来る損失が生じる可能性があるというわけですよね。 先ほども確認しましたけれども、リーマン・ショック以降の国際的な議論の到達点というのは、銀行の破綻処理のコストは国民負担とせず業界の負担としていく、こういうことだと思うんですよね。
やはり、破綻処理のコストは業界内で対処することでモラルハザードは回避するんだ、決して納税者に負担させないんだ、これは今の国際的な常識になったと思います。 一方、日本の預金保険機構では、この間、預金保険料率は引き下げられてきております。
その中で、金融機関の破綻処理の制度やそのコストの負担については、国内でも、あるいは国際的にも、大きな反省とともに、あるべき制度の議論というのが重ねられてきております。 現在は、破綻処理コストの負担のあり方については、基本的な考え方として、政府の補助に依存することなく、預金保険料及び負担金によって自立的に賄うとの考え方に基づくべき、納税者負担のない金融機関の破綻処理が求められている、こういう考え方が国際的にも、G20サミット等において、原則として定着しているというふうに思いますが、その点、御見解はどうでしょうか。
金融再生勘定に繰り入れていく、法改正するからという話でありますけれども、もともと、一九九七年、九八年ごろの平成の金融危機では、三十兆円近い公的資金を投入して、破綻金融機関の処理やあるいは現在のメガバンクなどへの資本強化で金融機関を救済したわけでありますね。 銀行救済で利用した国民負担分の公的資金がたまたまふえて余裕資金になっているということですから、本来、その利益は素直に国民のために使うべきであって、国庫に余裕資金を入れる、金融再生勘定に回すというのは、私は筋違いじゃないかというふうに思います。
今回は、二〇一九年度一般会計予算で、預金保険機構の納付金として八千億円が計上されております。
きょうは、マイナス金利の副作用は顕在化していないんだというお話もありましたけれども、この間、金融政策の副作用として、超低金利で銀行の収益は悪化している。 そういう中で、大手銀行もカードローンに走って多重債務者を新たに生むということになっております。
まず、金融機能強化法の改正案は、銀行、信金、信組等に対し、国が公的資金での資本注入によって経営支援、組織再編の支援を行うものです。 その資金は、預金保険機構が政府保証で調達するものですが、損失が出れば税金での負担となります。
日本銀行も認めるように、消費税増税の影響は想定以上に長引いております。 破綻した消費税増税路線はきっぱり断念すべきです。
数えているのは「預金保険」「ペイオフ」「銀行 破綻」「決済用預金」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。