 株式会社エクスブリッジ

Diet Tracker
西田昌司議員と預金保険と銀行の破綻
自民・参議院。2018年3月15日から2025年6月9日まで、8日・3つの会議で、質疑10件。
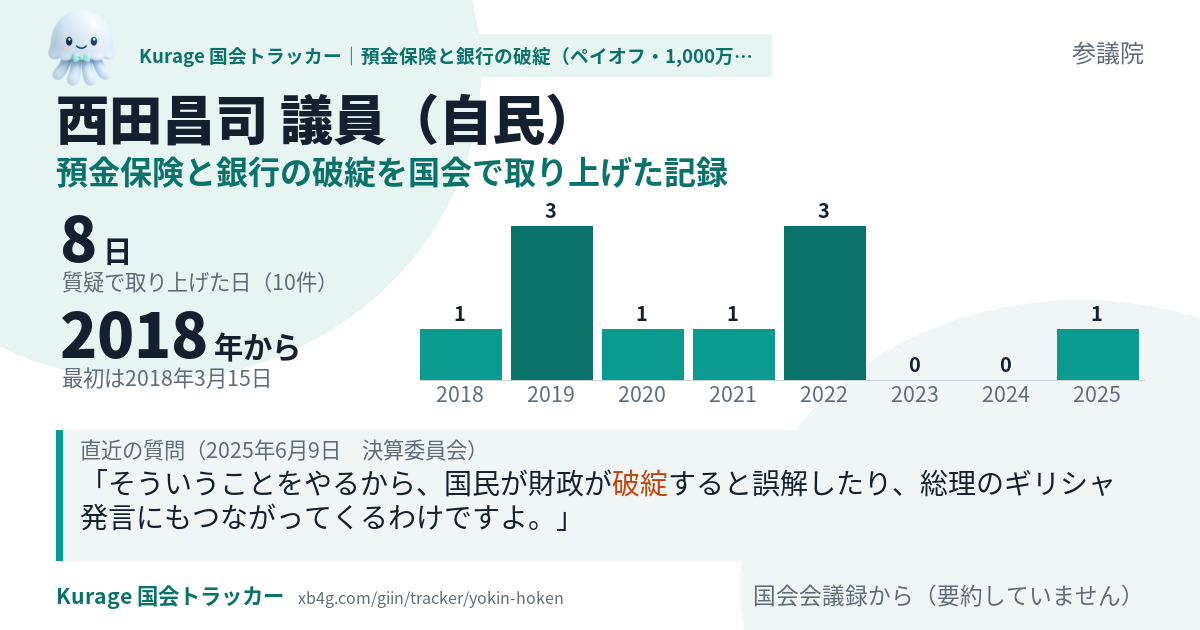
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
そういうことをやるから、国民が財政が破綻すると誤解したり、総理のギリシャ発言にもつながってくるわけですよ。 喜んで銀行、金融機関は買うんです、その方が得ですからね。
こうしたことを受け、このままでは財政破綻すると前の財務事務次官は喧伝をしていました。 国債の利払い費は政府の負担でありますが、現在、国債残高の半分近くは日本銀行が保有していますから、利払い費の半分は日銀に支払われることになります。
三番目に、日銀の買いオペというものをこれまた仕訳で説明しておりますが、日本銀行の方でいうと、国債を買い取ると。 そして、銀行側は、その国債を売った分、日銀当座預金が増えると、資産としての日銀当座預金が増えると。
今日は、所得税法の改正の法律案があるんですけれども、まず、その所得税以前に、財政がこのままでは破綻するということを現職の事務次官が昨年、衆議院選挙のさなかに月刊誌に発表されまして物議を醸したんですけれども、あの論文を読んでいまして、私は残念ながらこの方は全く財政のことを分かっておられないなと思いました。 これは、銀行がお金を貸し出すことによって銀行預金が生まれてくると、言わば無から有が生まれてくる、そういう仕組みで、現代の社会の中で当たり前に行われているこれ事実であります。
ところが、もう金利が低いことが当たり前のようで、上がると経済は、財政は破綻するし、大変なんだと、こう言っているんですが、今日、財務省に来てもらっていますが、そもそも今金利がほとんどないですから、源泉分離課税で入ってくる利子課税なんかもほとんどないと思いますよ。 それから、例えば銀行なんかもですよ、銀行なんかも当然利ざやが出ますから、金利が上がってくると。
つまり、国民からもらっている以上にお金を出してやっていったから、財政が破綻する。 財政が破綻するとはどういうことですかといえば、要するに通貨の信認が、もう信用できなくなる、赤字ばっかり出してどうするんだと。
それから、需要をつくっていくのは、これは日銀は、借り手がなければ貸出しできないんですから、銀行はね、需要をつくるのは誰かといえば財務省なんですよ。 そして、プライマリーバランス、プライマリーバランスと言ってくるけれども、要するに、このグラフを見ていただいたら分かりますように、破綻しないんですよ、そもそもが。
財政で破綻したんじゃなくて、戦争でこれ破綻して、ハイパーインフレつくらされたんですよ、これは、はっきり言いまして。 といいますのは、日銀が、この中央銀行が、この長期金利とそれから名目経済成長、これがずっと同じようになっているのも、これ当然、日銀がハイパーインフレなどにならないように金利調整をしているわけですよ、これ、景気動向を見ながら。
ところが、実際には日銀の異次元金融緩和で、いわゆるベースマネーですね、マネタリーベース、この日銀の当座預金残高は増やすことができたんですけれども、実際には貨幣というのはいわゆる日銀のお札だけじゃなくて銀行預金そのものなんですよ。 つまり、銀行預金というのが実際の大宗を成す実際の貨幣、つまりマネーサプライというものですよね。
私が一番気にしているのは、国債をどんどん発行して国家が破綻する、それは、自国建て通貨でやっている限りそれはあり得ないんですが、そうじゃなくて、困るのは、国家はもちろん転覆しないんだけれども、国内で営業している金融機関、これだけ信用創造がなかなか賄い切れず、それから低金利でやっていますと、銀行の体力自身をかなり奪っていきますね。
数えているのは「預金保険」「ペイオフ」「銀行 破綻」「決済用預金」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。