 株式会社エクスブリッジ

Diet Tracker
渡辺喜美議員の質問と、政府の答弁
2019年12月3日 参議院 財政金融委員会 第5号。「預金保険と銀行の破綻(ペイオフ・1,000万円の保護)」の国会トラッカーから、この1件を取り出しました。
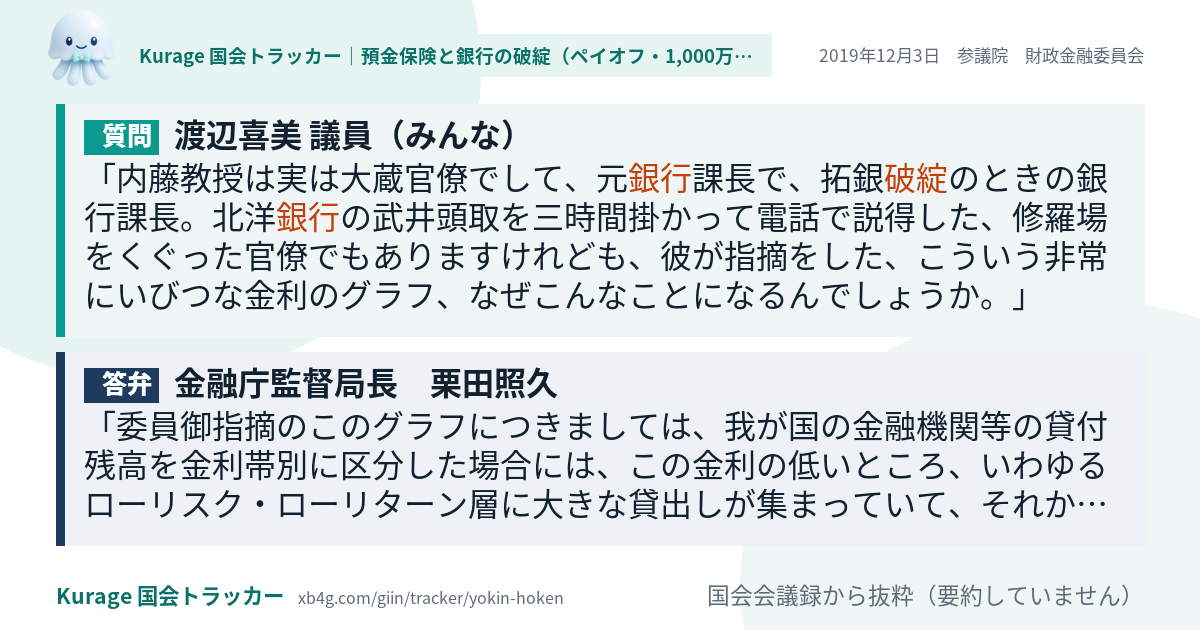
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
内藤教授は実は大蔵官僚でして、元銀行課長で、拓銀破綻のときの銀行課長。北洋銀行の武井頭取を三時間掛かって電話で説得した、修羅場をくぐった官僚でもありますけれども、彼が指摘をした、こういう非常にいびつな金利のグラフ、なぜこんなことになるんでしょうか。
答弁
委員御指摘のこのグラフにつきましては、我が国の金融機関等の貸付残高を金利帯別に区分した場合には、この金利の低いところ、いわゆるローリスク・ローリターン層に大きな貸出しが集まっていて、それからハイリスク・ハイリターンの層にちょっと小さめの山があって、間にミドルリスク・ミドルリターンのところが谷になってしまっているということだと存じます。現在、このいわゆるローリスク・ローリターン層に集まっている原因につきましては、低金利環境が継続する中で、金融機関が何とか収益を確保するということで、低い金利で貸出しを拡大しているということが一つの大きな要因だと考えておりますけれども、さらに、足下では、景気拡大基調、金融緩和基調が続く中で、従前はもう少し高い金利で借入れを行っていた層が低い金利でも借入れをできるようになってきて、だんだん、このグラフでいいますと左の方に寄ってきているということも大きな要因として…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
渡辺喜美議員の「預金保険と銀行の破綻(ペイオフ・1,000万円の保護)」のほかの質問
- 2021年4月13日 財政金融委員会
何と、中国人民銀行などの金融当局が、十二日というんですから昨日ですかね、アントグループ、アリババのアリペイの運用会社な… - 2019年5月16日 財政金融委員会
あの頃であれば、銀行の持っている株の含み益を吐き出させて間接償却で不良債権処理ができた。