 株式会社エクスブリッジ

Diet Tracker
重徳和彦議員の質問と、政府の答弁
2016年11月16日 衆議院 財務金融委員会 第8号。「預金保険と銀行の破綻(ペイオフ・1,000万円の保護)」の国会トラッカーから、この1件を取り出しました。
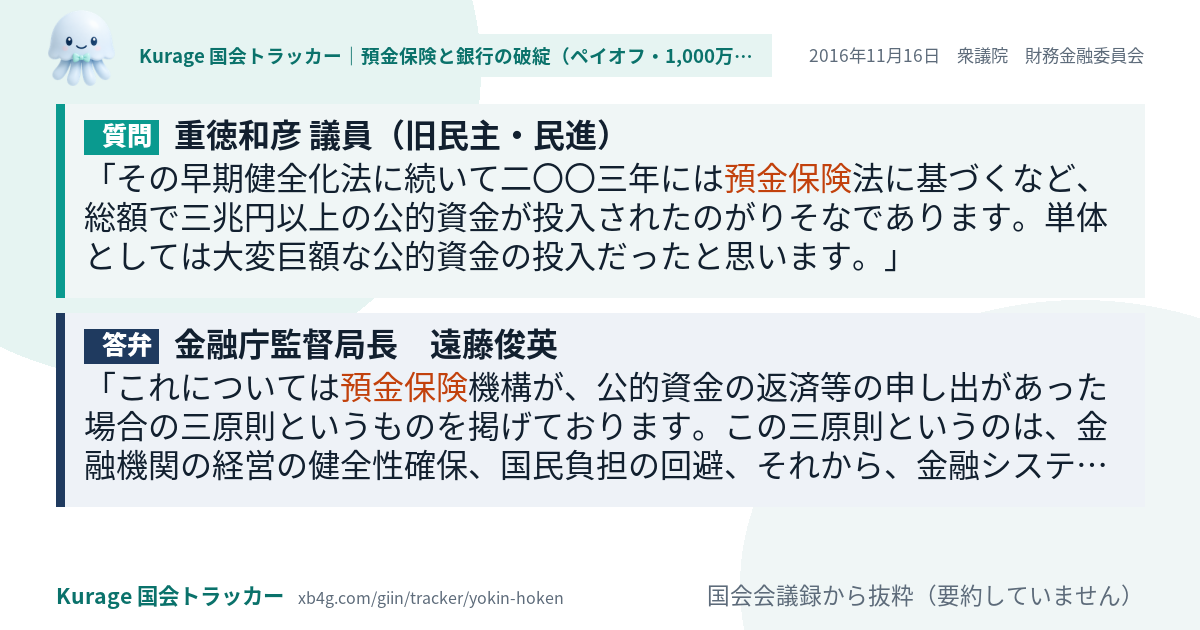
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
その早期健全化法に続いて二〇〇三年には預金保険法に基づくなど、総額で三兆円以上の公的資金が投入されたのがりそなであります。単体としては大変巨額な公的資金の投入だったと思います。また、あおぞら銀行も昨年ほぼ同時期に完済をしまして、これでいわゆる金融危機における公的資金については、残すは新生銀行のみという状況になっております。金融危機におきますこのような何千億、兆単位の公的資金の投入というのは、金融危機もありましたし、その後もデフレが続いて、リーマン・ショックもあって、東日本大震災もあってということでさまざまな景気悪化要因があったわけでありますが、それにしても、十五年を超える、十六年、十七年という大変長期間にわたる完済までの期間だったというふうに思います。
答弁
これについては預金保険機構が、公的資金の返済等の申し出があった場合の三原則というものを掲げております。この三原則というのは、金融機関の経営の健全性確保、国民負担の回避、それから、金融システムの安定性確保というものでございます。具体的には、金融機関の経営の健全性確保というのは、公的資金返済の後においても当該金融機関が十分な自己資本比率を確保できるかというもの。国民負担の回避というのは、取得価格以上の適正な価格で株式等の処分が可能かというもの。それから金融システムの安定性確保というのは、株式等の処分が方法、規模等から見て市場に悪影響を与えるものではないかというものでございます。金融機関からの公的資金返済の申し出については、これらの点を総合的に勘案して対応してきたということを御理解いただきたいと思います。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。