 株式会社エクスブリッジ

Diet Tracker
牛田茉友議員の質問と、政府の答弁
2026年4月21日 参議院 内閣委員会 第5号。「特別児童扶養手当・障害児福祉手当の所得制限」の国会トラッカーから、この1件を取り出しました。
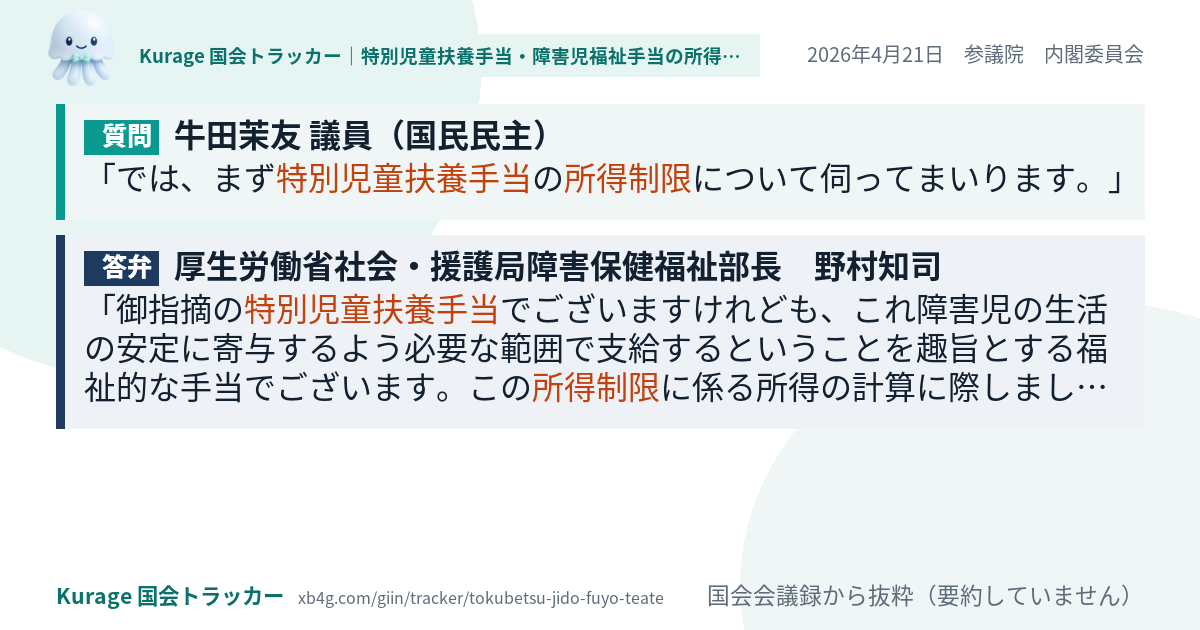
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
では、まず特別児童扶養手当の所得制限について伺ってまいります。この所得制限の所得の計算方法なんですけれども、基本的には地方税法上の総所得金額をベースにしつつ、各種所得、譲与所得などを合算して、給与、年金については一定の調整、これ十万円を控除して、そこから一律で社会保険料相当額控除として八万円を控除した上で、さらに一部の控除を差し引いた額を所得として算出し、支給の可否を判断していると認識をしております。しかし、この計算、極めて複雑であるだけではなく、どの控除を引くか引かないかという制度が、制度ごとに異なるという点に大きな制度設計上の問題があるというふうに考えております。そこで伺いますが、この所得税や住民税の計算では、基礎控除、扶養控除、社会保険料控除など様々な控除が認められています。しかし、この制度では一部の控除のみが採用されています。
答弁
一方で、この特別児童扶養手当の所得制限の限度額につきましては、福祉的な現金給付の対象とするかどうかの判断に当たって参照する所得の範囲を定めるものというふうになっています。つまり、片や税を負担していただける能力をどこまで見るのかということと、片や福祉的な手当をどの方に支給するのか、その支給対象となる方の所得をどう評価するのかということを範囲を定めていくものというふうに、双方ではそれぞれ範囲が異なるというふうに考えております。ですので、御指摘に即して言いますならば、基礎控除は障害控除を勘案しているから控除しないというのではなくて、このように税の中に占める基礎控除の役割というのも勘案すると、今回の手当の控除の中では対象に含まないということにしているものと承知をしております。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
牛田茉友議員の「特別児童扶養手当・障害児福祉手当の所得制限」のほかの質問
- 2026年3月19日 予算委員会
続きまして、所得制限について詳しく伺っていきます。 - 2025年11月20日 内閣委員会
今日は、まず、障害児福祉の所得制限について、先日の衆議院予算委員会の高市総理の御答弁、また参議院予算委員会の上野厚労大…