 株式会社エクスブリッジ
Diet Tracker
平形雄策の答弁
2024年5月13日 参議院 決算委員会 第6号。「水田政策の見直し(水田活用の直接支払交付金・令和9年度からの新しい水田政策)」の国会トラッカーから、この1件を取り出しました。
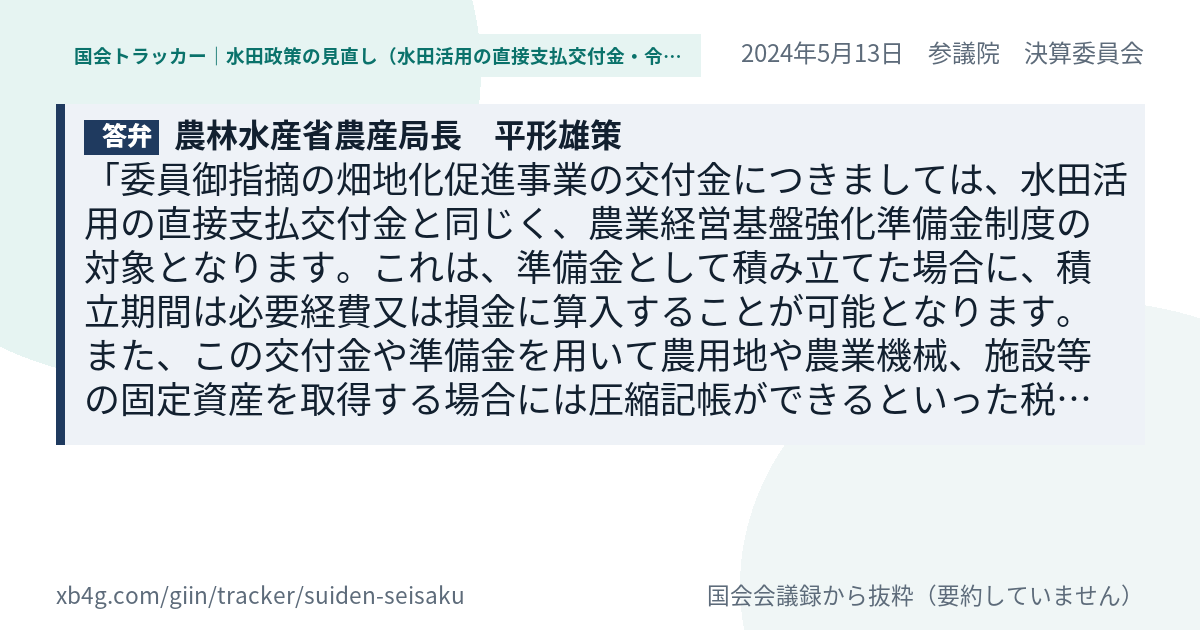
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質問
対応する質問は、このことがらの語を含んでいなかったため、トラッカーには入っていません。
答弁
農林水産省農産局長 平形雄策
委員御指摘の畑地化促進事業の交付金につきましては、水田活用の直接支払交付金と同じく、農業経営基盤強化準備金制度の対象となります。これは、準備金として積み立てた場合に、積立期間は必要経費又は損金に算入することが可能となります。また、この交付金や準備金を用いて農用地や農業機械、施設等の固定資産を取得する場合には圧縮記帳ができるといった税制面での特例措置を受けることができるところでございます。農林水産省としては、このような制度の周知も含めて、引き続き意欲ある産地の取組をしっかりと後押しをしてまいります。また、委員御指摘のとおり、畑地化促進事業のうち土地改良区の決済金等への支援につきましては、畑地化に伴い土地改良区に支払う必要が生じる経費を補填する目的で交付するものであることから、同一年内で一般的には課税の対象になる所得は発生しないというふうに考えております。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。