 株式会社エクスブリッジ
Diet Tracker
許斐亮太郎議員の質問と、政府の答弁
2026年3月5日 衆議院 本会議 第5号。「基礎控除の所得制限(2500万円・665万円・850万円の壁)」の国会トラッカーから、この1件を取り出しました。
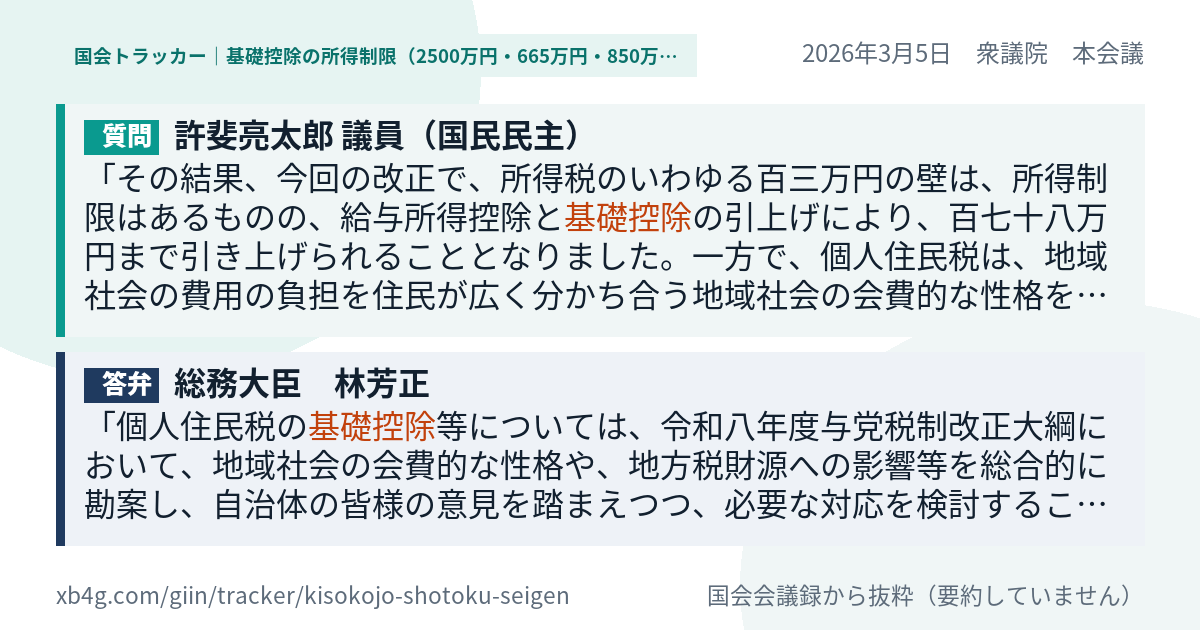
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質問
その結果、今回の改正で、所得税のいわゆる百三万円の壁は、所得制限はあるものの、給与所得控除と基礎控除の引上げにより、百七十八万円まで引き上げられることとなりました。一方で、個人住民税は、地域社会の費用の負担を住民が広く分かち合う地域社会の会費的な性格を有するとして、住民税の基礎控除は据え置かれました。昨年末に公表された与党の税制改正大綱では、所得税について、基礎控除の額が定額であることにより、物価が上昇すると控除の実質的な価値が減少し、結果として、実質的な税負担が増加するという課題があると指摘をしていますが、これは住民税でも同じではないでしょうか。インフレで増えた国の税収をインフレで困っている国民に還元する。国民民主党は、減税一辺倒ではなく、インフレによる増税効果、すなわち、経済の伸び以上に取り過ぎた税を納税者にお返しするとの立場です。
答弁
個人住民税の基礎控除等については、令和八年度与党税制改正大綱において、地域社会の会費的な性格や、地方税財源への影響等を総合的に勘案し、自治体の皆様の意見を踏まえつつ、必要な対応を検討することとされております。令和八年度改正におきましては、所得税と同様の措置として、給与所得控除の見直しについて対応する一方で、基礎控除額は据え置くこととされたところですが、政府としても、大綱を踏まえ、検討してまいります。次に、軽油引取税の当分の間税率の廃止と、自動車税及び軽自動車税の環境性能割の廃止の国民生活への効果に対する評価について御質問がありました。まず、軽油引取税の当分の間税率の廃止については、トラック等の営業用車両一台当たり年間平均約七万三千円程度の税負担軽減効果があると推計をされます。環境性能割の廃止については、平均的な取得価額三百万円の自家用乗用車一台当たり最大九万円程度、取得時の税負担が軽減を…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。