 株式会社エクスブリッジ
Diet Tracker
勝部賢志議員の質問と、政府の答弁
2025年3月12日 参議院 本会議 第6号。「企業・団体献金」の国会トラッカーから、この1件を取り出しました。
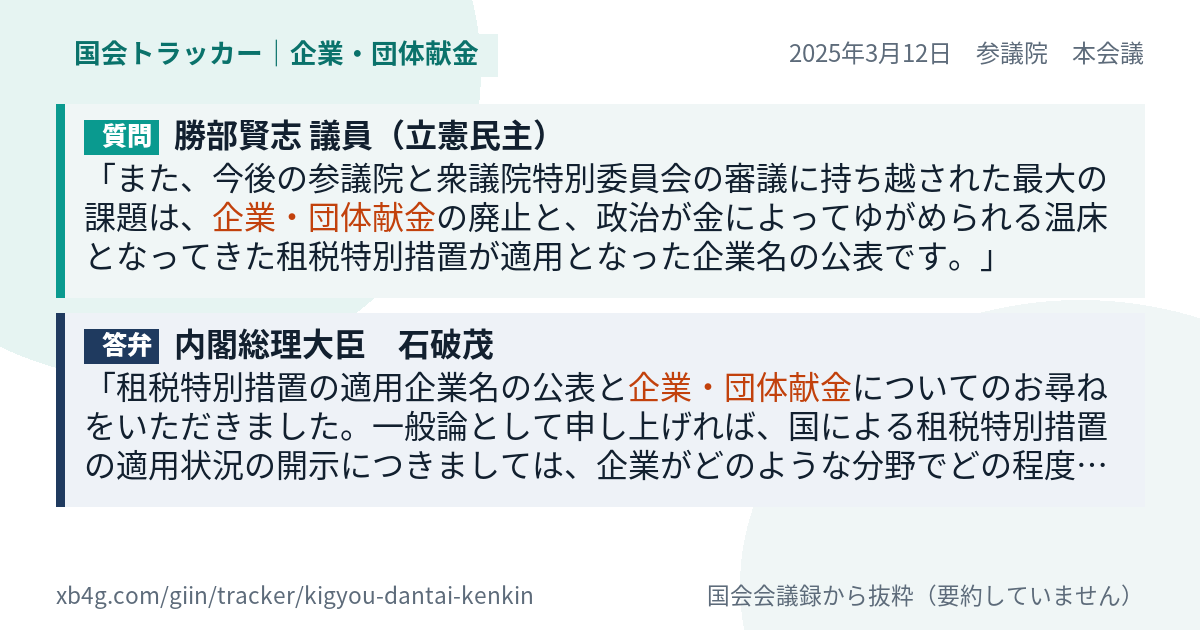
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質問
また、今後の参議院と衆議院特別委員会の審議に持ち越された最大の課題は、企業・団体献金の廃止と、政治が金によってゆがめられる温床となってきた租税特別措置が適用となった企業名の公表です。特に租税特別措置は、税制を通じてなされる隠された政府補助金にほかならず、その優遇措置は政府によって行われる特権で、大多数の一般納税者から特定の受益者へ移転されるものである以上、受益者公開原則に付されるべきものです。企業・団体献金全面禁止と租特適用企業名公表について、石破総理の英断を求めます。この度のいわゆる百三万円の壁問題をめぐって、課税最低限の引上げはステルス増税を回避するためにも必要とは考えますが、控除額が四段階で上乗せになるなど、制度は更に複雑化してしまいました。税の原則は公平、中立、簡素であり、その中でも、国民の理解を得るには簡素であることは極めて重要です。簡素でなければ、公平、中立も納得も進みません。
答弁
租税特別措置の適用企業名の公表と企業・団体献金についてのお尋ねをいただきました。一般論として申し上げれば、国による租税特別措置の適用状況の開示につきましては、企業がどのような分野でどの程度の規模の設備投資を行っているかといった経営戦略上の情報が明らかになり、価格交渉への影響といった競争上の不利益を生じさせるおそれがあることから、そうしたデメリットを上回る公益上の必要性があるかどうかを考える必要があると、このように考えております。なお、租税特別措置は、法律等に規定された明確かつ形式的な要件に基づき、これを満たす納税者がひとしく適用を受けることが可能となっているものです。企業・団体献金の有無や多寡に応じて恣意的にその適用を決めることができるわけではなく、租税特別措置が政治が金によってゆがめられる温床であるとの御指摘は当たりません。企業・団体献金の規制の強化につきましては、憲法と最高裁判例で保…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
勝部賢志議員の「企業・団体献金」のほかの質問
- 2025年3月31日 本会議
そして、企業・団体献金の禁止、選択的夫婦別姓制度の実現、旧統一教会問題、就職氷河期対策、さらに森友文書の開示など、残さ… - 2025年3月27日 財政金融委員会
続いて、これも午前中の審議でもありましたが、企業・団体献金の見直しについてでありますけれども、まさに今特別委員会で議論…