 株式会社エクスブリッジ
Diet Tracker
藤巻健太議員の質問と、政府の答弁
2023年3月15日 衆議院 財務金融委員会 第9号。「競馬の払戻金への課税(馬券・公営競技・宝くじとの違い)」の国会トラッカーから、この1件を取り出しました。
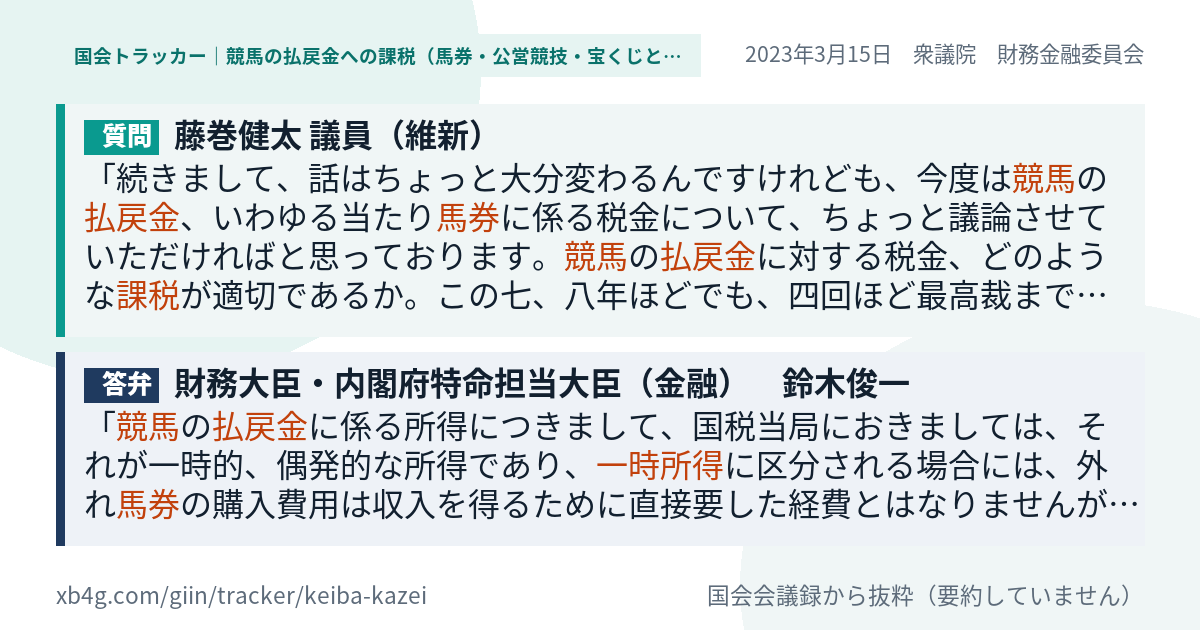
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質問
続きまして、話はちょっと大分変わるんですけれども、今度は競馬の払戻金、いわゆる当たり馬券に係る税金について、ちょっと議論させていただければと思っております。競馬の払戻金に対する税金、どのような課税が適切であるか。この七、八年ほどでも、四回ほど最高裁まで裁判が行われております。報道でも大きく取り上げられたのですが、この裁判における大きな争点は、競馬の払戻金、当たり馬券の払戻金、これが一時所得に該当するのか、それとも雑所得として認められるのか。つまりは、外れ馬券が経費として認められるのかということでございます。ぴんとこない方もいるかもしれませんが、簡単な例でお話しさせていただくと、年間、仮にですよ、ちょっと大きいですけれども、三百万円馬券を買いました。そのうち百万円が当たったと仮定します。
答弁
競馬の払戻金に係る所得につきまして、国税当局におきましては、それが一時的、偶発的な所得であり、一時所得に区分される場合には、外れ馬券の購入費用は収入を得るために直接要した経費とはなりませんが、他方、営利を目的とした継続的な行為から生じたものであり、雑所得に区分される場合には、収入を得るために直接要した経費に含まれるものとしていると承知をしております。ただし、一時所得の場合は、所得の計算において五十万円の特別控除額を控除する、税額の計算におきまして所得の二分の一に相当する金額を課税対象とするなど、税負担への配慮が行われているところであります。このように、一時所得と雑所得の間で一方的な不公平が生じているものではなく、それぞれの所得の性質を踏まえて異なる課税方法が取られているもの、そのように承知をしているところでございます。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
藤巻健太議員の「競馬の払戻金への課税(馬券・公営競技・宝くじとの違い)」のほかの質問
- 2023年3月15日 財務金融委員会
そもそも、馬券を買う際、購入者はその時点で事実上の税金である国庫納付金を払っています。