 株式会社エクスブリッジ
Diet Tracker
藤巻健史議員の質問と、政府の答弁
2018年6月14日 参議院 財政金融委員会 第16号。「競馬の払戻金への課税(馬券・公営競技・宝くじとの違い)」の国会トラッカーから、この1件を取り出しました。
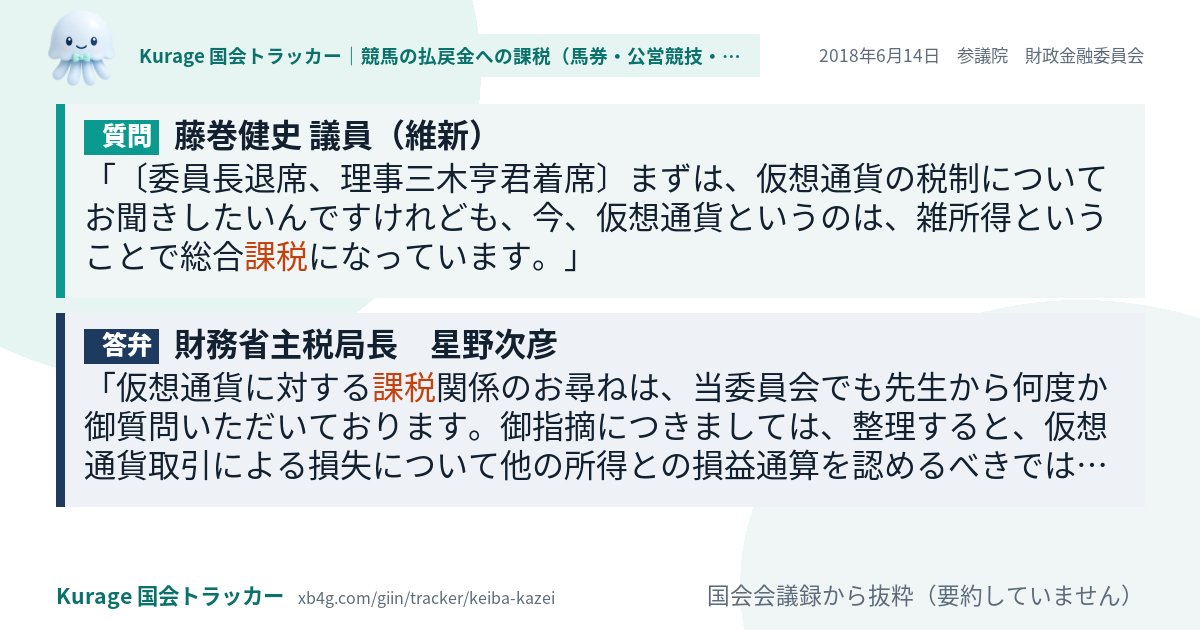
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質問
〔委員長退席、理事三木亨君着席〕まずは、仮想通貨の税制についてお聞きしたいんですけれども、今、仮想通貨というのは、雑所得ということで総合課税になっています。ほかの所得とは損益通算できないし、繰越しも、損失の繰越しもできないということになっていますが、仮想通貨は非常にボラタイルな値の動きをしておりまして、これだけボラタイルな商品に関して総合課税、そして他の所得と損益通算もできなければ、損の繰越しもできないという例は余り私の知る限りないですよね。確かに馬券は大きい損失があるかもしれないけれども、でも、馬券百円買えば損したものは百円しかないわけで、想定以上の損をするということはないわけですね。基本的に、値段がボラタイルな商品というのは、株にしろ、FXにしろ、不動産にしろ、基本的には分離課税になっているわけです。二〇%という、若しくはその他のありますけれども、最大二〇%という税率なわけで。
答弁
仮想通貨に対する課税関係のお尋ねは、当委員会でも先生から何度か御質問いただいております。御指摘につきましては、整理すると、仮想通貨取引による損失について他の所得との損益通算を認めるべきではないか、同じく損失について翌年以降への繰越しを認めるべきではないか、それから仮想通貨取引による所得について総合課税ではなくて分離課税とすべきではないかという、この三点かと理解をしております。まず、損益通算につきましては、為替差益ですとかまた仮想通貨取引、これは一定程度、取引のタイミングを調整し、損益を発生させる時期を選ぶことが可能であることから、他の所得との損益通算を認めた場合に、他の所得の多寡を踏まえ、税負担の調整が可能になってしまうことが果たして妥当なのかといった課題があることも踏まえまして、雑所得として損益通算が認められていないところでございます。また、損失の繰越しにつきましては、所得税は一年間に…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。