 株式会社エクスブリッジ

Diet Tracker
道下大樹議員と自動車関連税
立憲民主・衆議院。2021年2月19日から2023年2月16日まで、2日・1つの会議で、質疑4件。
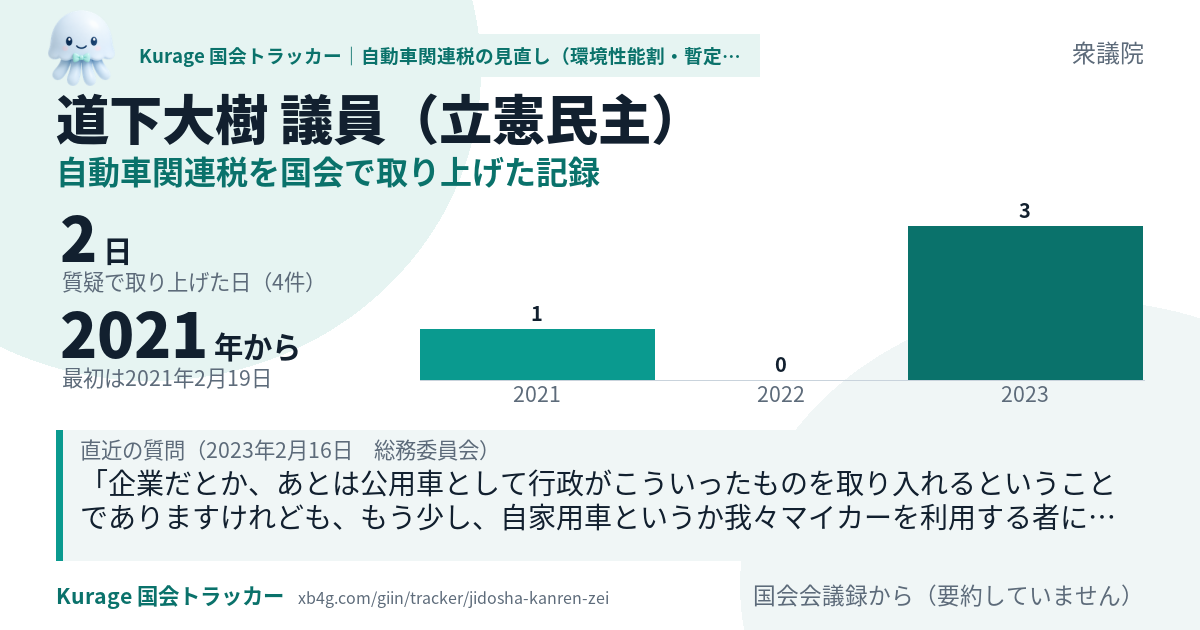
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
企業だとか、あとは公用車として行政がこういったものを取り入れるということでありますけれども、もう少し、自家用車というか我々マイカーを利用する者に対して、こうしたグリーン化特例の軽課だとか自動車税環境性能割、こうしたものの利点が使えるような制度に是非していただきたいとお願いをしておきたいと思います。
そこで、グリーン化特例の軽課制度と自動車税環境性能割の税率区分では、ガソリン車とガソリンハイブリッド車が同じ区分になっているんですね。
今回の法改正では、半導体不足等の状況を踏まえて、環境性能割の税率区分の見直しが盛り込まれています。 まず、ガソリンハイブリッド車が自動車税種別割のグリーン化特例重課制度の対象になっていない理由を伺いたいと思います。
住宅ローン控除の見直しに係る個人住民税の対応に関する措置による個人住民税の減収額や、自動車税及び軽自動車税の環境性能割の臨時的軽減の延長の措置による減収額については全額国費で補填するというふうになっておりますが、では、固定資産税に係る令和三年度における特別な措置によって、地方自治体が得られるはずであった増収分と、その増収した場合の地方交付税の減額分との差はどうなるのか、教えていただきたいと思います。
数えているのは「環境性能割」「自動車関連諸税」「自動車税 廃止」「自動車重量税 暫定税率」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。