 株式会社エクスブリッジ

Diet Tracker
道下大樹議員の質問と、政府の答弁
2021年2月19日 衆議院 総務委員会 第6号。「自動車関連税の見直し(環境性能割・暫定税率)」の国会トラッカーから、この1件を取り出しました。
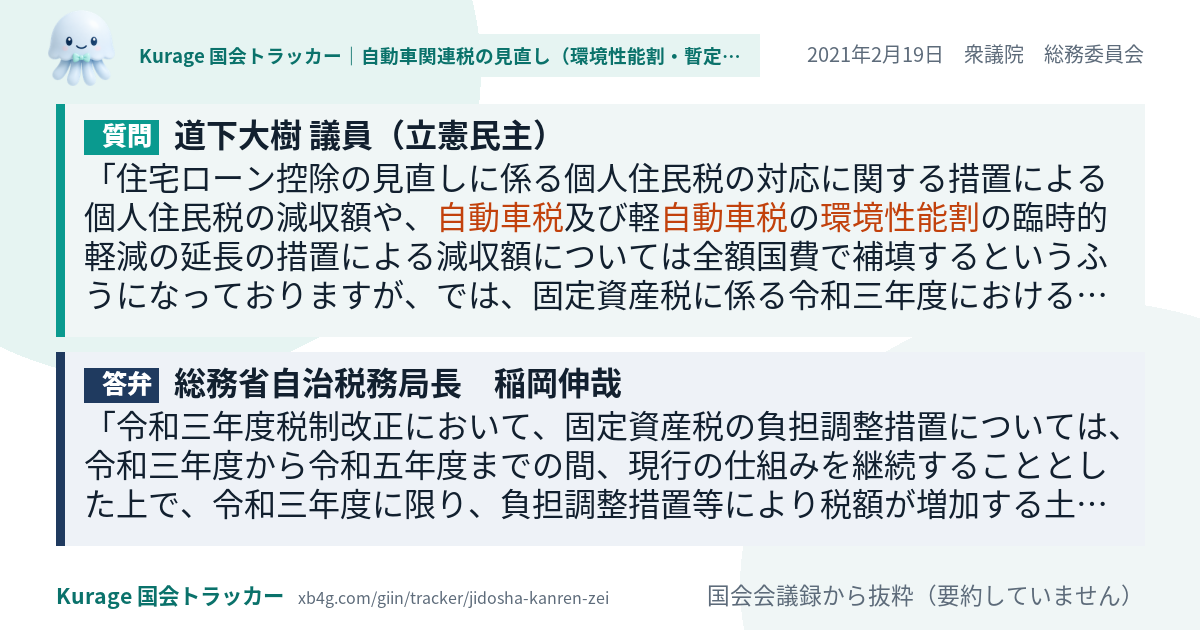
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
住宅ローン控除の見直しに係る個人住民税の対応に関する措置による個人住民税の減収額や、自動車税及び軽自動車税の環境性能割の臨時的軽減の延長の措置による減収額については全額国費で補填するというふうになっておりますが、では、固定資産税に係る令和三年度における特別な措置によって、地方自治体が得られるはずであった増収分と、その増収した場合の地方交付税の減額分との差はどうなるのか、教えていただきたいと思います。
答弁
令和三年度税制改正において、固定資産税の負担調整措置については、令和三年度から令和五年度までの間、現行の仕組みを継続することとした上で、令和三年度に限り、負担調整措置等により税額が増加する土地について、前年度の税額に据え置く特別な措置を講ずることといたしたところでございます。令和三年度の土地に係る固定資産税の税収については、地価下落に伴い自然減が生じる土地はあるものの、それ以外では前年度と同額の税収が維持されるということになっておりますので、国費による補填の対象とはならないものと考えております。その上で、令和三年度は、新型コロナウイルス感染症の影響等により地方税の大幅な減収が見込まれる中、地方団体が行政サービスを安定的に提供できるよう、一般財源総額を確保したところであります。また、各地方団体の地方交付税における基準財政収入額の算定には各地方団体の課税標準相当額を用いており、今般の固定資産…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
道下大樹議員の「自動車関連税の見直し(環境性能割・暫定税率)」のほかの質問
- 2023年2月16日 総務委員会
企業だとか、あとは公用車として行政がこういったものを取り入れるということでありますけれども、もう少し、自家用車というか… - 2023年2月16日 総務委員会
そこで、グリーン化特例の軽課制度と自動車税環境性能割の税率区分では、ガソリン車とガソリンハイブリッド車が同じ区分になっ… - 2023年2月16日 総務委員会
今回の法改正では、半導体不足等の状況を踏まえて、環境性能割の税率区分の見直しが盛り込まれています。