 株式会社エクスブリッジ

Diet Tracker
芳賀道也議員の質問と、政府の答弁
2022年3月16日 参議院 総務委員会 第4号。「自動車関連税の見直し(環境性能割・暫定税率)」の国会トラッカーから、この1件を取り出しました。
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
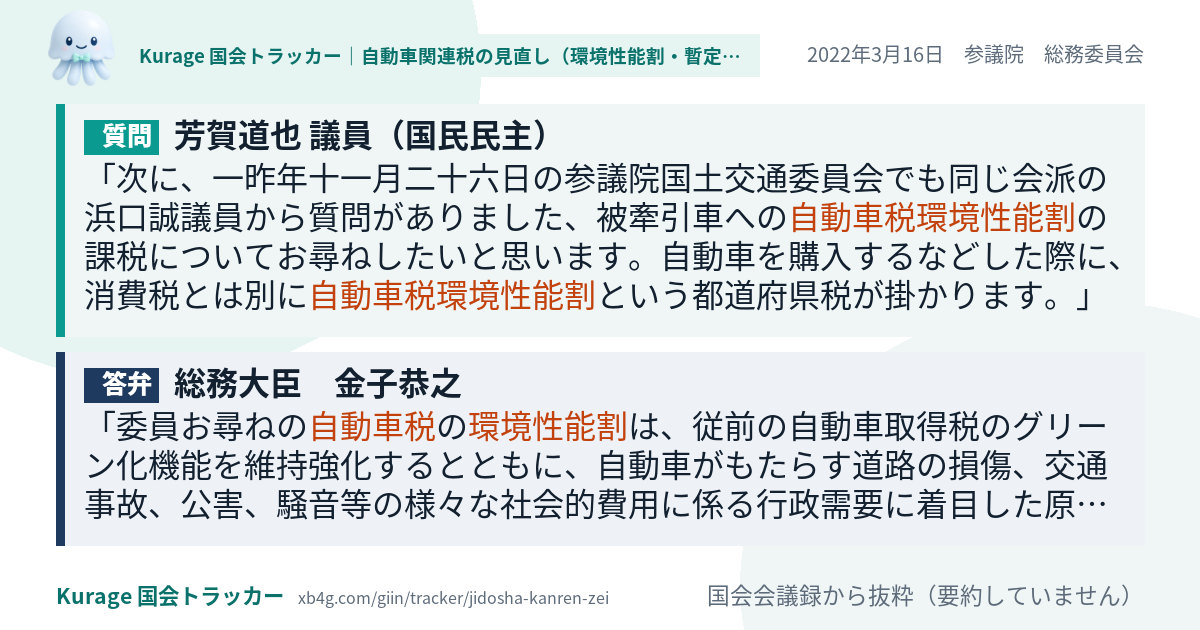
次に、一昨年十一月二十六日の参議院国土交通委員会でも同じ会派の浜口誠議員から質問がありました、被牽引車への自動車税環境性能割の課税についてお尋ねしたいと思います。自動車を購入するなどした際に、消費税とは別に自動車税環境性能割という都道府県税が掛かります。電気自動車や排ガス基準を下回る自動車にはこの環境性能割が非課税になっています。トラクターに牽引される被牽引車は、これ自体二酸化炭素を排出しないし、エネルギーも消費しないエコな車ですが、環境性能割の標準税率、自家用三%、営業用二%が課税されています。世界的に流通するコンテナを運搬するなど流通革命に貢献してきた被牽引車ですが、これ自体が排気ガスを出すわけでもなく、ガソリンも軽油も電気も食わないのに環境性能割が非課税ではなく課税されるのはおかしい、理不尽だと思います。大臣の御説明をいただきたい。
答弁
委員お尋ねの自動車税の環境性能割は、従前の自動車取得税のグリーン化機能を維持強化するとともに、自動車がもたらす道路の損傷、交通事故、公害、騒音等の様々な社会的費用に係る行政需要に着目した原因者負担金的な性格を有する税として創設されたものでございます。また、自治体からは、道路、橋梁等の更新、老朽化対策等の財政需要が今後も増加していく中で地方財源を確保すべきという要望がある中、環境性能割はこうした自治体の行政サービスを支える貴重な財源となっております。これらを踏まえ、被牽引車についても引き続き課税対象とすることが合理的だと考えております。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
芳賀道也議員の「自動車関連税の見直し(環境性能割・暫定税率)」のほかの質問
- 2024年4月11日 総務委員会
総務大臣も確認ですが、ガソリンと電気のプラグインハイブリッド自動車を元々のメーカー以外の民間業者が改造してLPガスと電… - 2024年3月22日 総務委員会
さらに、今の質問に関連して伺いますが、自動車税環境性能割は、この事務次官通達に何も規定されていません。 - 2022年6月2日 総務委員会
今、自動車税と軽自動車税の環境性能割の質問をさせていただきたいと思います。 - 2022年3月16日 総務委員会
やはり、例えば人や馬が引く場合、軽車両扱いとして、常に家畜や人力で牽引するものは軽車両扱いとなり自動車税環境性能割は非… - 2022年3月16日 総務委員会
環境性能割非課税となる電気自動車などが牽引する場合には、この被牽引車は環境性能割非課税となるのでしょうか。 - 2022年3月16日 総務委員会
現在、普通自動車、小型自動車扱いの被牽引車を、つまり馬や人間が引く場合には軽車両扱いとして自動車税環境性能割は非課税に… - 2022年3月16日 総務委員会
さらに、被牽引車と同じようなものとして、これを馬が引いたり、荷車、人が引っ張るリヤカー、一輪車などがありますが、これに… - 2022年3月16日 総務委員会
農耕用のトラクターが牽引する被牽引車には自動車税環境性能割は課税されるのか、いかがでしょうか。