 株式会社エクスブリッジ
Diet Tracker
大塚耕平議員と防衛特別所得税
国民民主・参議院。2023年5月24日から2023年6月16日まで、3日・2つの会議で、質疑3件。
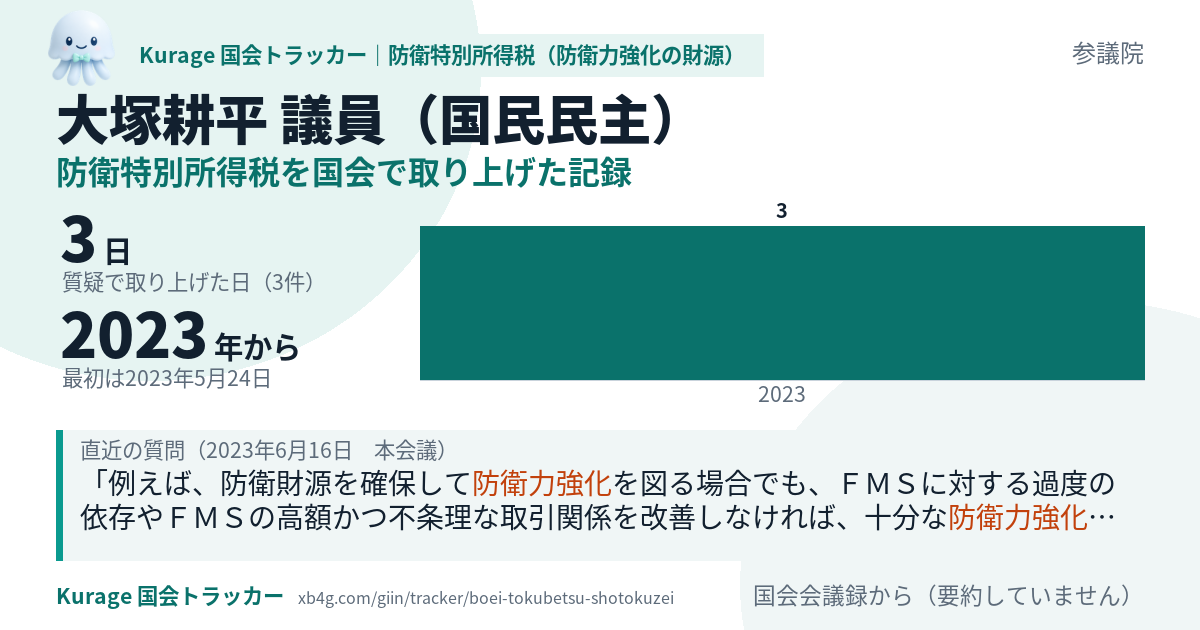
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
大塚耕平議員の質疑と、法案・政府の決定の前後
このテーマの語が政府の決定に初めて出てくるのは2023年6月16日(閣議決定:「経済財政運営と改革の基本方針2023」)です。大塚耕平議員がこのテーマで初めて質疑したのは2023年5月24日で、その23日前です。
大塚耕平議員がこのテーマで質疑した3日を、このテーマの法案の提出日・成立日と比べました。
- 所得税法等の一部を改正する法律案(2025年2月4日に内閣が国会に提出・2025年3月31日に成立)
この議員の質疑の日:提出より前 3日/提出から成立まで 0日/成立より後 0日 - 財政運営に必要な財源の確保を図るための公債の発行の特例に関する法律の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 3日/提出から成立まで 0日/成立より後 0日 - 所得税法等の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 3日/提出から成立まで 0日/成立より後 0日 - 東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 3日/提出から成立まで 0日/成立より後 0日 - 関税定率法等の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 3日/提出から成立まで 0日/成立より後 0日
時系列
- 2023年5月24日 質疑 大塚耕平議員が質疑(参議院 本会議)
- 2023年5月25日 質疑 大塚耕平議員が質疑(参議院 財政金融委員会)
- 2023年6月16日 政府 閣議決定:「経済財政運営と改革の基本方針2023」に「防衛力強化」の記述(1か所)
- 2023年6月16日 質疑 大塚耕平議員が質疑(参議院 本会議)
日付は衆議院・参議院の議案情報と、政府の公表資料のものです。法案は、このテーマの質疑の中で、会議録に法案名が出てきたものです。政府の決定は、2016年以降の骨太の方針、2022年以降の総合経済対策、令和7年度からの税制改正の大綱のうち、このテーマの語が本文に出てくるものです(引用は本文のまま。語のすぐ後ろの数字は脚注の番号のことがあります)。質疑と政府の動きの前後は日付で分かりますが、ある質疑が政府の判断を動かしたかどうかは、記録からは決められません。当サイトはその判定をしません。
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
例えば、防衛財源を確保して防衛力強化を図る場合でも、FMSに対する過度の依存やFMSの高額かつ不条理な取引関係を改善しなければ、十分な防衛力強化が図れないものと考えます。 また、将来的に想定している増税による財源確保は、家計や法人の消費余力、投資余力にマイナスの影響を与え、現下の経済情勢に鑑みると、経済政策的にも適切とは言えません。
しかし、そのことによって経済や技術革新や人材を育成するための財源をそぐようでは本末転倒だし、経済がシュリンクしたり景気が悪くなるような増税もやるべきではないし。 だから、この中央銀行が持っている国債を政府が償還するために財源がないと困るので一般国民に課税するなどということは、ちょっと考えると不思議なんですが、これを大臣や総裁がさっき申し上げたようなスタンスでいていただかないと、当然のように、いやいや、償還財源が要りますから、償還財源が足りないから増税しましょうとかという話が事務方から出てきます。
同報告書は、防衛力強化のための財源について、将来にわたって継続して安定して取り組む必要がある、安定した財源の確保が基本である、今を生きる世代全体で分かち合っていくべきである、非社会保障関係費を対象とした歳出改革による財源の捻出を優先的に検討し、独立行政法人の積立金の早期返納などの工夫も必要とした上で、足らざる部分は国民全体の負担を視野に入れなければならない、国債発行を前提としてはならない、負担が偏り過ぎないよう幅広い税目になる負担が必要… 財源論についての広範な国民的合意、与野党間合意があってこそ一致結束して防衛力強化に臨めるものであります。
数えているのは「防衛特別所得税」「防衛増税」「防衛力強化 税制」「防衛力強化 増税」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。