 株式会社エクスブリッジ
Diet Tracker
櫻井周議員と防衛特別所得税
立憲民主・衆議院。2023年2月9日から2024年2月28日まで、5日・2つの会議で、質疑12件。
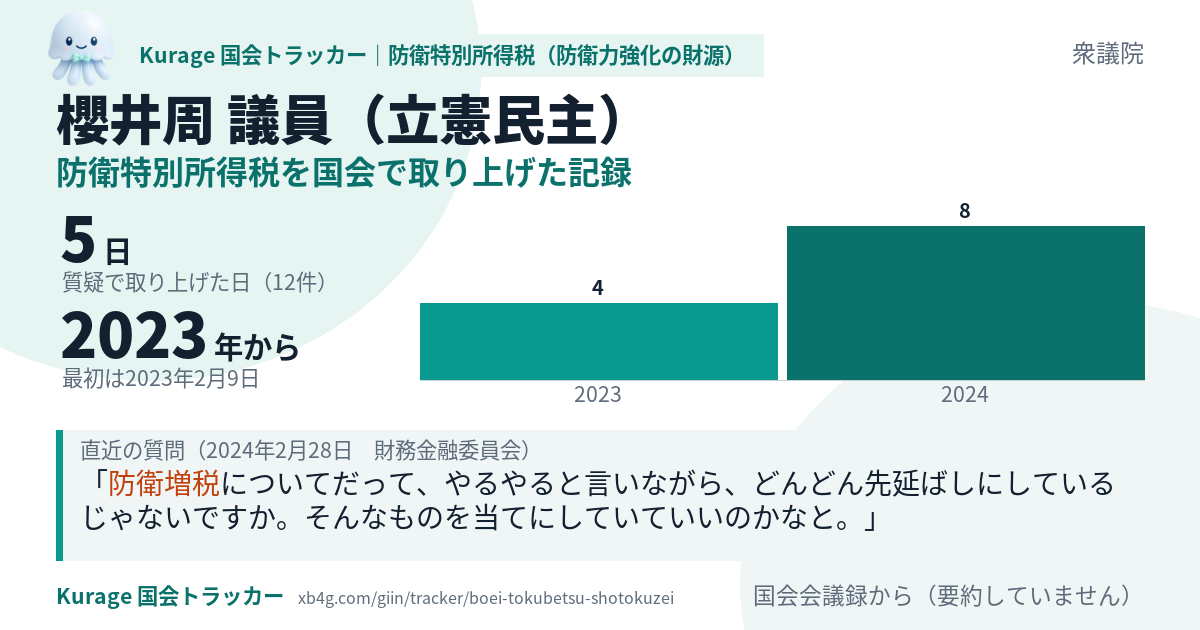
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
櫻井周議員の質疑と、法案・政府の決定の前後
このテーマの語が政府の決定に初めて出てくるのは2023年6月16日(閣議決定:「経済財政運営と改革の基本方針2023」)です。櫻井周議員がこのテーマで初めて質疑したのは2023年2月9日で、その127日前です。
櫻井周議員がこのテーマで質疑した5日を、このテーマの法案の提出日・成立日と比べました。
- 所得税法等の一部を改正する法律案(2025年2月4日に内閣が国会に提出・2025年3月31日に成立)
この議員の質疑の日:提出より前 5日/提出から成立まで 0日/成立より後 0日 - 財政運営に必要な財源の確保を図るための公債の発行の特例に関する法律の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 5日/提出から成立まで 0日/成立より後 0日 - 所得税法等の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 5日/提出から成立まで 0日/成立より後 0日 - 東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 5日/提出から成立まで 0日/成立より後 0日 - 関税定率法等の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 5日/提出から成立まで 0日/成立より後 0日
時系列
- 2023年2月9日 質疑 櫻井周議員が質疑(衆議院 本会議)
- 2023年2月10日 質疑 櫻井周議員が質疑(衆議院 財務金融委員会)
- 2023年5月9日 質疑 櫻井周議員が質疑(衆議院 財務金融委員会)
- 2023年5月18日 質疑 櫻井周議員が質疑(衆議院 本会議)
- 2023年6月16日 政府 閣議決定:「経済財政運営と改革の基本方針2023」に「防衛力強化」の記述(1か所)
- 2024年2月28日 質疑 櫻井周議員が質疑(衆議院 財務金融委員会・8回)
- 2024年12月27日 政府 閣議決定:「令和7年度税制改正の大綱」に「防衛力強化」の記述(3か所)
- 2025年2月4日 法案 内閣が国会に「所得税法等の一部を改正する法律案」を提出
日付は衆議院・参議院の議案情報と、政府の公表資料のものです。法案は、このテーマの質疑の中で、会議録に法案名が出てきたものです。政府の決定は、2016年以降の骨太の方針、2022年以降の総合経済対策、令和7年度からの税制改正の大綱のうち、このテーマの語が本文に出てくるものです(引用は本文のまま。語のすぐ後ろの数字は脚注の番号のことがあります)。質疑と政府の動きの前後は日付で分かりますが、ある質疑が政府の判断を動かしたかどうかは、記録からは決められません。当サイトはその判定をしません。
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
防衛増税についてだって、やるやると言いながら、どんどん先延ばしにしているじゃないですか。
歳入でこの防衛増税を盛り込んでいるのか、盛り込まれていないのかについて、後でちょっと確認の上、理事会に提出していただいてもよろしいですか。
プライマリーバランスの計算上、このマイナス〇・七%という数字が出てくる背景に防衛増税は盛り込まれた上で、増税するということを盛り込んだ上でのマイナス〇・七%だと、今、主税局長は御答弁されました。 ところが、当てにしていた防衛増税が入ってこなかったら、更に財政赤字は膨らむんじゃないですか。
二〇二五年度は防衛増税する、こういう御答弁と受け止めさせていただきました。
では、防衛増税を盛り込んで、このプライマリーバランス、盛り込んでもなおマイナス〇・七%だったのが、防衛増税をやらなかったら、ますます、マイナス〇・七か、より悪い数字になるじゃないですかということを聞いているんですけれども、そういうことでよろしいですか。
ともかく、ただ、防衛増税をやるかやらないか、これはプライマリーバランス、赤字要因になるのか黒字要因になるのか、やるやらないでやはり変動するんじゃないんですか。
いやいや、防衛費が歳出の方で増えるというのは織り込んでいるでしょうけれども、歳入の方で防衛増税を織り込んでいるんじゃないんですか。 防衛増税は織り込んでいない、プライマリーバランスのこの計算の中で織り込んでいないんですか、どっちなんですか。
その上で、もう少し細かく聞かせていただきますけれども、プライマリーバランスに関する要因として、一つ大きなポイント、まず防衛増税。 そうすると、防衛増税を先送りした場合、これはプライマリーバランスの赤字要因になりますか。
まず、防衛財源確保法案の第一の欠陥は、法案の名称に「我が国の防衛力の抜本的な強化等」とあるのに、防衛力強化につながるかどうかが不明なことです。 実際、防衛増税に対して、世論調査では約七割が反対という結果が出ております。
時間になりましたので、本日はちょっと取り上げておりませんけれども、防衛増税、復興税の流用問題について取り上げておりませんが、被災地で是非公聴会を開いて、こうした問題についても地域の皆さんのお声を聞くことを要望して、質問を終わらせていただきます。
特に、関税局については、経済安保ということも大変注目をされておりますし、貿易とか、それからいろいろな犯罪関係の取締りという観点でも非常に重要な部門であると思いますし、理財局は、これから金利がちょっと上昇局面に入っているかもしれない中において、国債発行ですとか、あとまた防衛増税の議論の中で、やはり国の資産の中で有効活用されていないものがあるのではないのかというようなことからも、国有財産の管理、こういった観点も重要ですし、あと財政投融資など…
これは、今すぐ緊縮財政をやれ、増税をやれという意味ではございません。 防衛力強化のための財源確保は本法案には盛り込まれておりませんが、政府において、復興特別所得税の税率引下げ分を防衛力強化の財源に振り替える、いわば流用が決定されたと承知しています。
数えているのは「防衛特別所得税」「防衛増税」「防衛力強化 税制」「防衛力強化 増税」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。