 株式会社エクスブリッジ

Diet Tracker
前原誠司議員と預金保険と銀行の破綻
国民民主・衆議院。2019年5月15日から2023年5月19日まで、3日・2つの会議で、質疑4件。
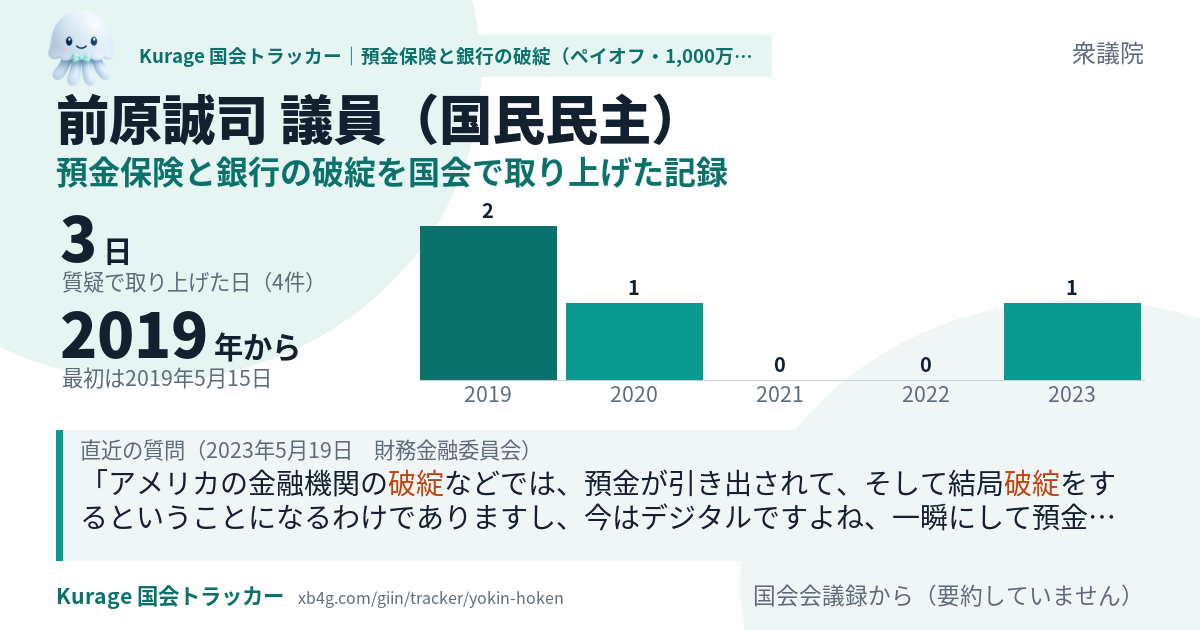
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
アメリカの金融機関の破綻などでは、預金が引き出されて、そして結局破綻をするということになるわけでありますし、今はデジタルですよね、一瞬にして預金が引き出されるといった状況が生まれるわけでありますけれども、そういう意味においては、アメリカが取ったことは、流動性の確保と、それから預金保険機構の上限撤廃ですよね。 そういったことも含めて、日本銀行で、単なる抽象的なことではなくて、どういったことに重きを置いてしっかりと不安が広がらないようにするかということについて、御答弁をいただきたいと思います。
これは麻生財務大臣に伺いたいと思いますけれども、金融機能強化法とか預金保険法というのがありますし、金融機能強化法については、国が資本参加できるということで、震災対応も含めて三十行ほど今も資本参加されているということだと思いますが、こういうものも、あらゆるものを駆使してでもシステミックリスクは起こさない、金融不安は起こさない、そういうことをぜひこの場で決意として述べていただけませんか。
MMTの危険性というのは、ハイパーインフレーションを起こす可能性がある、自国通貨建て、自国通貨の通貨発行権があってもそれはデフォルトする可能性があるんだということの中で、そして、そういうものが起きれば中央銀行としては非常に難しい対応をしなくてはいけないということを、原則が物価の安定、内的な要因と外的な要因に分けて今御説明をいただいたわけでありますが。 そうなると、金融機関もあるいは企業も経営が行き詰まるという、言ってみれば連鎖的なシステミックリスクを起こす可能性が極めて高い、こういうことだと思いますし、日本の場合は外準がどれぐらいあるかというと、一兆ドルぐらいですか、今一兆ドルぐらいですから、これを抑えるにしても限界があるということでありまして、自民党の中でMMTを殊さら声高におっしゃっている方はおられますけれども、私は極めて、これについては日本を破綻に導く考え方だということは申し上…
それでは、今まで財政破綻、デフォルトを起こした国の例を幾つでもいいので挙げていただけますか。 これらは、いずれも、外貨建ての国債や社債、あるいは外貨建ての銀行借入れなどを行っていて返済が滞った例なんですね。
数えているのは「預金保険」「ペイオフ」「銀行 破綻」「決済用預金」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。