 株式会社エクスブリッジ

Diet Tracker
ながえ孝子議員の質問と、政府の答弁
2022年3月16日 参議院 経済産業委員会 第3号。「預金保険と銀行の破綻(ペイオフ・1,000万円の保護)」の国会トラッカーから、この1件を取り出しました。
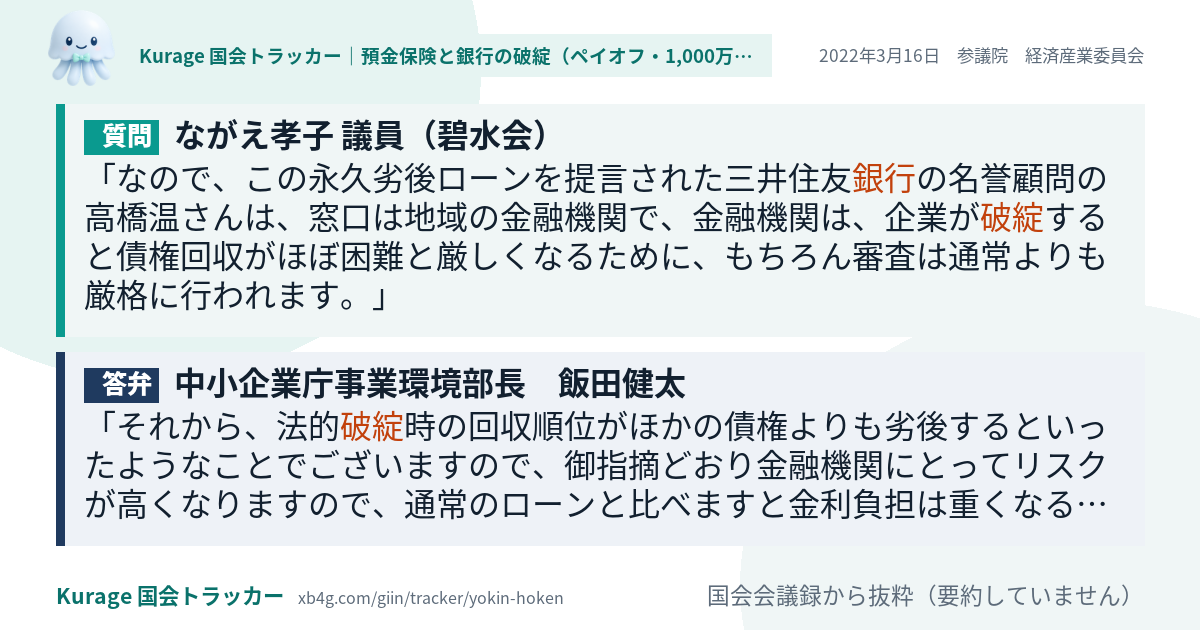
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
なので、この永久劣後ローンを提言された三井住友銀行の名誉顧問の高橋温さんは、窓口は地域の金融機関で、金融機関は、企業が破綻すると債権回収がほぼ困難と厳しくなるために、もちろん審査は通常よりも厳格に行われます。その厳格な審査の上で、企業にお金を貸して、その債権を国や政府系の金融機関が買い取る仕組みをつくるようにと提言をされています。実際、去年、三井住友銀行、アパレルの株式会社ワールドにこの永久劣後ローンで百五十億円、資金調達のサポートをしているんですよね。三井住友銀行の場合は大変体力のある銀行なのでできるんですけれども、地域の金融機関となると、そこはそのリスクを何とか国がサポートできないかという意味での提言であります。ですから、資本性劣後ローンから更に一歩進んだ資本性の永久劣後ローン、何とか導入、この仕組みをつくって導入をしてもらえないかと思っているんですが、いかがでしょうか。
答弁
それから、法的破綻時の回収順位がほかの債権よりも劣後するといったようなことでございますので、御指摘どおり金融機関にとってリスクが高くなりますので、通常のローンと比べますと金利負担は重くなる形になります。これを更に永久にするということでございますので、返済期限の定めがないということになりますと、更にその金利負担が重くなるということがデメリットとして存在すると思います。それから、金融機関が融資を行う場合に、その判断をするときに、事業者の経営状況を勘案して、返してもらえるかと、償還可能性があるかどうかということを長期的な視点から総合的に判断しなければいけないわけでございますけれども、今お話ありましたように、その返済期限が定めがなくなりますと、償還可能性の判断も非常に難しくなるということでございます。永久劣後ローンそのものにつきましては非常に慎重な検討と工夫が必要であると思っておりまして、それを…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
ながえ孝子議員の「預金保険と銀行の破綻(ペイオフ・1,000万円の保護)」のほかの質問
- 2020年11月24日 経済産業委員会
この永久劣後ローンなんですが、初めて聞くという方もいらっしゃるかと思いますので、ちょっと説明いたしますと、三井住友銀行…