 株式会社エクスブリッジ

Diet Tracker
赤木正幸議員の質問と、政府の答弁
2022年3月23日 衆議院 財務金融委員会 第11号。「預金保険と銀行の破綻(ペイオフ・1,000万円の保護)」の国会トラッカーから、この1件を取り出しました。
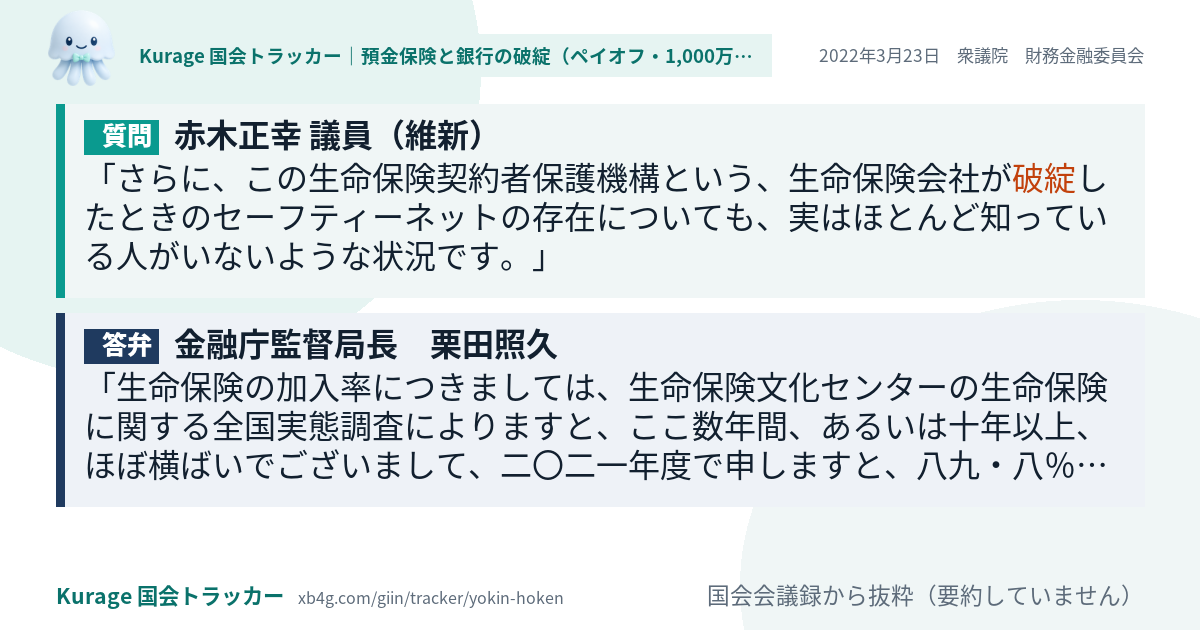
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
さらに、この生命保険契約者保護機構という、生命保険会社が破綻したときのセーフティーネットの存在についても、実はほとんど知っている人がいないような状況です。さらに、十年前に結構生命保険会社が破綻したということを覚えている方も実は余りいないので、ある意味、銀行以上に生命保険会社というのは我々の生活に非常に影響を与えるものとはいいながらも、なかなか、事が起こってからじゃないと意識されない制度なのかなというふうに私自身感じております。実際に、生命保険文化センターの調査によると、年間大体三十六万円、だから、月にすると三万円、結構な金額を皆さん払われているようなものにもかかわらずというところが少し違和感というか、意外性のある結果でした。そこで、だからこそ、この保険業法の一部を改正する法律案、非常に重要と考えております。
答弁
生命保険の加入率につきましては、生命保険文化センターの生命保険に関する全国実態調査によりますと、ここ数年間、あるいは十年以上、ほぼ横ばいでございまして、二〇二一年度で申しますと、八九・八%になっておる。それから、生命保険の加入金額につきましては、同じ調査によりますと、世帯の普通死亡保険金額が、例えば、二〇〇九年であれば二千九百七十八万円であったものが、二〇二一年では二千二十七万円と、これは減少傾向が続いております。その理由については、ちょっと一概には分からないんですけれども、例えば、がん保険等に係る加入率が大きく上昇しているということなどを踏まえますと、高齢化の進展によって、お客様のニーズが死亡保障から生前給付に移ってきているということが原因ではないかというふうに考えています。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。