 株式会社エクスブリッジ

Diet Tracker
海江田万里議員の質問と、政府の答弁
2021年4月23日 衆議院 財務金融委員会 第13号。「預金保険と銀行の破綻(ペイオフ・1,000万円の保護)」の国会トラッカーから、この1件を取り出しました。
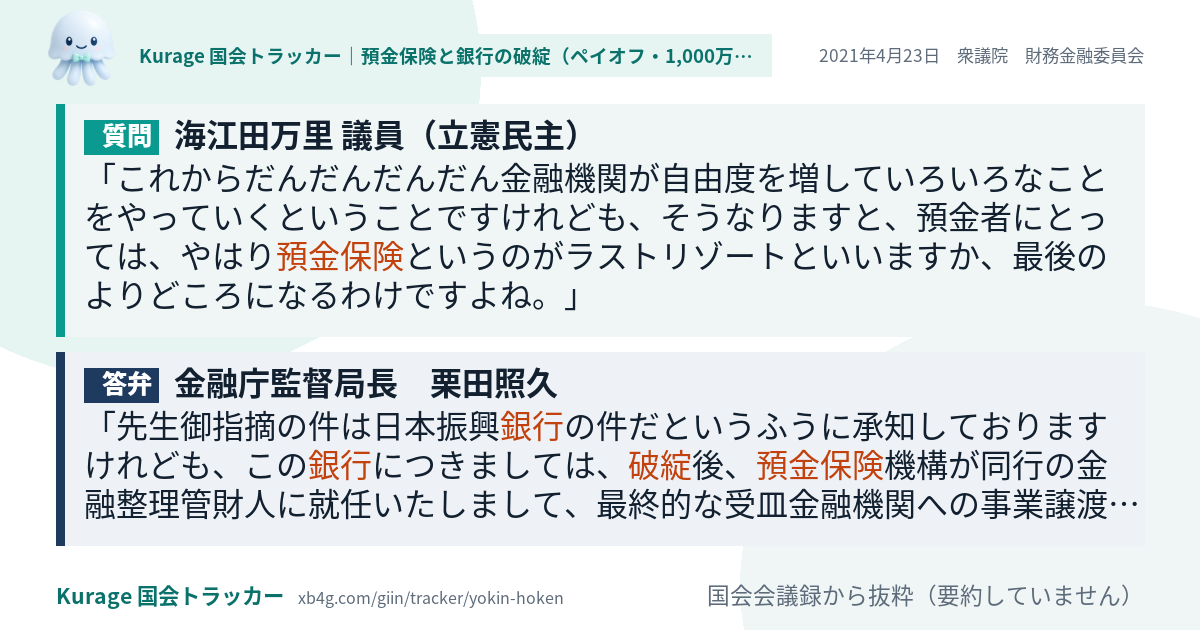
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
これからだんだんだんだん金融機関が自由度を増していろいろなことをやっていくということですけれども、そうなりますと、預金者にとっては、やはり預金保険というのがラストリゾートといいますか、最後のよりどころになるわけですよね。ですから、今回も預金保険法の改正が入っていますけれども、ただ、それは預金者と預金保険あるいは金融機関との関係ということではありませんので、その辺は抜け落ちておりますけれども。私は、預金保険でいうと、やはりペイオフで非常に苦い思いといいますか、ペイオフが行われたのはこれまでは一回こっきり、これからどうなるか分かりませんけれども。本業以外のところでいろいろな仕事をやって、それが本業に影響を与えて、金融機関の破綻という可能性もやはり出てくるわけですよ、これまでなかったようなそういうリスクも出てくる。これは金融商品販売法のときにも議論をしましたけれども。
答弁
先生御指摘の件は日本振興銀行の件だというふうに承知しておりますけれども、この銀行につきましては、破綻後、預金保険機構が同行の金融整理管財人に就任いたしまして、最終的な受皿金融機関への事業譲渡、整理回収機構への不適資産の譲渡等を通じて債権回収等を行いまして、結果として弁済率が六〇%ということになったということでございまして、この日本振興銀行が破綻に至った経緯といたしましては、当時の経営陣が、貸金業者からの債権買取りですとか親密先に対する大口融資により急激に業容が悪化した一方で、それに見合った十分な与信審査、管理が行われなかったということがあったわけでございます。これに対する金融庁としてのモニタリングがどうであったかということが問題になってくるわけでございますけれども、当時は、どちらかといいますと定期検査を中心としたモニタリングをやっていて、急激な業容の拡大に対してうまくモニタリングがいかな…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
海江田万里議員の「預金保険と銀行の破綻(ペイオフ・1,000万円の保護)」のほかの質問
- 2020年11月24日 財務金融委員会
まず、先ほど麻生大臣から報告のありました破綻金融機関の処理のために講じた措置の内容等に関する報告でありますが、麻生大臣…