 株式会社エクスブリッジ

Diet Tracker
本村伸子議員の質問と、政府の答弁
2025年3月4日 衆議院 本会議 第7号。「消費税減税」の国会トラッカーから、この1件を取り出しました。
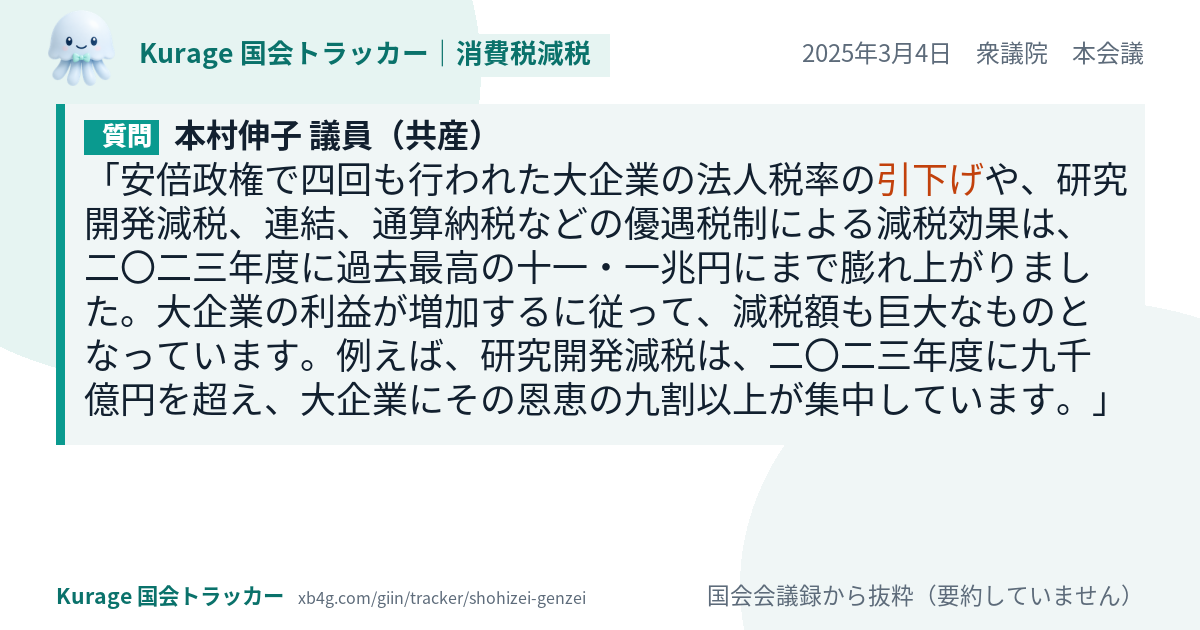
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
安倍政権で四回も行われた大企業の法人税率の引下げや、研究開発減税、連結、通算納税などの優遇税制による減税効果は、二〇二三年度に過去最高の十一・一兆円にまで膨れ上がりました。大企業の利益が増加するに従って、減税額も巨大なものとなっています。例えば、研究開発減税は、二〇二三年度に九千億円を超え、大企業にその恩恵の九割以上が集中しています。しかも、研究開発費を減らしても減税が受けられる、政策減税の目的を失った、まさに大企業へのばらまき減税そのものです。その下で、過去最高の利益を記録する大企業は、配当金や役員報酬を増やし、内部留保を積み上げています。与党税制改正大綱は、安倍政権下の法人税減税によって企業収益を拡大したものの、国内投資の拡大や賃上げにつながらず、現預金等が積み上がり続けたと厳しく指摘します。そうであれば、なぜ大企業の法人税率を引き上げないのでしょうか。
答弁
この質問の直後に政府の答弁は見つかりませんでした(別の議員の発言が続いたか、答弁を求めない発言です)。会議録で前後をお読みください。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
本村伸子議員の「消費税減税」のほかの質問
- 2019年3月2日 本会議
消費税増税に頼るのではなく、富裕層と大企業に応分の負担を求め、税制の総合的な見直しを行うとともに、地方交付税の法定率を… - 2019年3月1日 総務委員会
地方税法では、消費税一〇%への増税強行を前提にしています。