 株式会社エクスブリッジ
Diet Tracker
後藤茂之議員と基礎控除と年収の壁
自民・参議院。2025年3月3日から2025年3月25日まで、5日・3つの会議で、質疑10件。
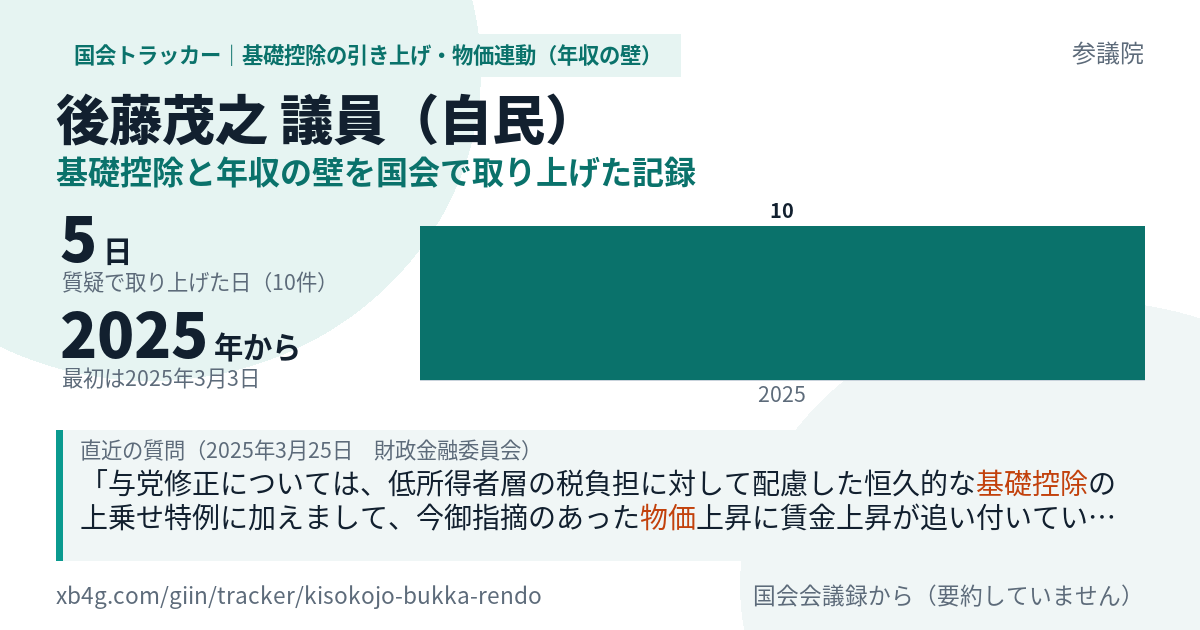
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
与党修正については、低所得者層の税負担に対して配慮した恒久的な基礎控除の上乗せ特例に加えまして、今御指摘のあった物価上昇に賃金上昇が追い付いていない状況を踏まえ、中所得者層を含めて税負担を軽減するものでありまして、政府案と合わせますと、単身世帯ではほぼ全ての収入階層において二万円から四万円の税負担が軽減されることになりまして、消費効果も期待されるものというふうに考えております。 このうち、給与収入二百万円超八百五十万円以下の者を対象とした上乗せ特例は、実質賃金が継続的にプラスになるまでの間の措置との位置付けでありまして、令和七年及び八年の措置としておりますけれども、手取りの所得を増やしていくということで消費を促していくためには、所得税のみならず、価格転嫁の後押しだとか最低賃金の引上げ、非正規労働者の正社員転換や処遇改善の促進、企業の生産性の向上など、多角的な政策を総動員して実質賃金の継続的な上昇を実現していくこ…
給与収入二百万円超の方向けの基礎控除の上乗せ特例は、今委員御指摘もありましたけれども、物価上昇に賃金上昇が追い付いていない状況の下で行う経済対策的対応でありまして、可能な限り早くその効果を納税者にお届けすることが理想ではありますけれども、一方で、源泉徴収義務者の事務負担にも配慮をする必要がございます。 その上で、例えば住宅ローン減税など、政策的な税負担の調整は年末調整で行われることが一般的であることや、政府案の基礎控除十万円引上げは令和八年一月の源泉徴収から反映されることなどを考えますと、経済対策として時機を逸するというものではないというふうに考えております。
しかし、基礎控除を始めとする所得控除は、それぞれ控除の趣旨に応じて課税所得を調整しまして、同じ課税所得に同じ税負担を求めるということで考えておりまして、水平的な公平性を確保する仕組みであって、こうした考え方は合理性を有するものであるというふうにも考えております。 それから、今回の議論は、先ほどからも御指摘がありましたように、百七十八万円まで所得課税の最低限を引き上げるべきとの要望の中で、政党間協議をして所得控除方式を基本として検討を行ったところであるということでもございます。
また、物価上昇に賃金上昇が追い付いていかない状況を踏まえまして、中間層を含め幅広く税負担を軽減する観点から、給与収入二百万円超八百五十万円以下の者に対しまして、令和七年、令和八年において基礎控除の上乗せを行う特例を設けることといたしております。
第一に、低所得者層の税負担に対して配慮する観点や、物価上昇に賃金上昇が追い付いていない状況を踏まえ、中所得者層を含めて税負担を軽減する観点から、所得税の基礎控除の特例を創設することとしております。 具体的には、まず、給与収入二百万円相当以下の者について、恒久的な措置として三十七万円の基礎控除の上乗せを行うこととしております。
今般の与党案、今御指摘のありましたとおり、簡素の原則に反しているのではないかということだろうと思いますけれども、物価上昇に賃金上昇が追いつかない下で、中所得者を含め幅広く税負担の軽減を図る一方で、公平性の観点から、高所得者優遇とならぬように、減税額を平準化するため、所得水準に応じて基礎控除の上乗せ特例を創設することとなったわけでございまして、これは御党からの御指摘もしっかりと我々としてそしゃくしながら考えたわけでございます。
今般の与党修正案で提案している基礎控除の特例のうち、給与収入二百万円相当超八百五十万円相当以下の方を対象とする部分については、まさに委員の御指摘のとおり令和七年及び令和八年の措置としております。 これは、物価上昇に賃金上昇が追いついていない状況を踏まえまして、中所得者層を含めて税負担を軽減する観点から行うものでありまして、デフレからの脱却局面における経済対策としての位置づけであることから、期限付の措置といたしております。
今般の与党案は税制を複雑にするものであって、特に簡素の原則に反している、その他いろいろな御指摘を今いただいたわけでございますが、物価上昇に賃金上昇が追いつかない状況の下、中所得者層を含め幅広く税負担の軽減を図る一方で、公平性の観点から、高額所得者優遇とならないように、減税額を平準化するため、所得水準に応じて基礎控除の上乗せ特例を創設することといたしております。
第一に、低所得者層の税負担に対して配慮する観点や、物価上昇に賃金上昇が追いついていない状況を踏まえ、中所得者層を含めて税負担を軽減する観点から、所得税の基礎控除の特例を創設することとしております。 具体的には、まず、給与収入二百万円相当以下の者について、恒久的な措置として三十七万円の基礎控除の上乗せを行うこととしております。
百三万円の壁というのは、いわゆる百三万円の壁なので、百三万円の壁というのはいろいろな意味があります。 もう一つは、百三万円という課税最低限が、物価調整を長らく行ってこないで、実質的に負担増になっているのではないか。
数えているのは「ブラケットクリープ」「ブラケット・クリープ」「基礎控除 引き上げ」「基礎控除 引上げ」「基礎控除 物価」「年収の壁」「百三万円の壁」「103万円の壁」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。