 株式会社エクスブリッジ
Diet Tracker
岩本剛人議員の質問と、政府の答弁
2025年3月14日 参議院 本会議 第7号。「基礎控除の引き上げ・物価連動(年収の壁)」の国会トラッカーから、この1件を取り出しました。
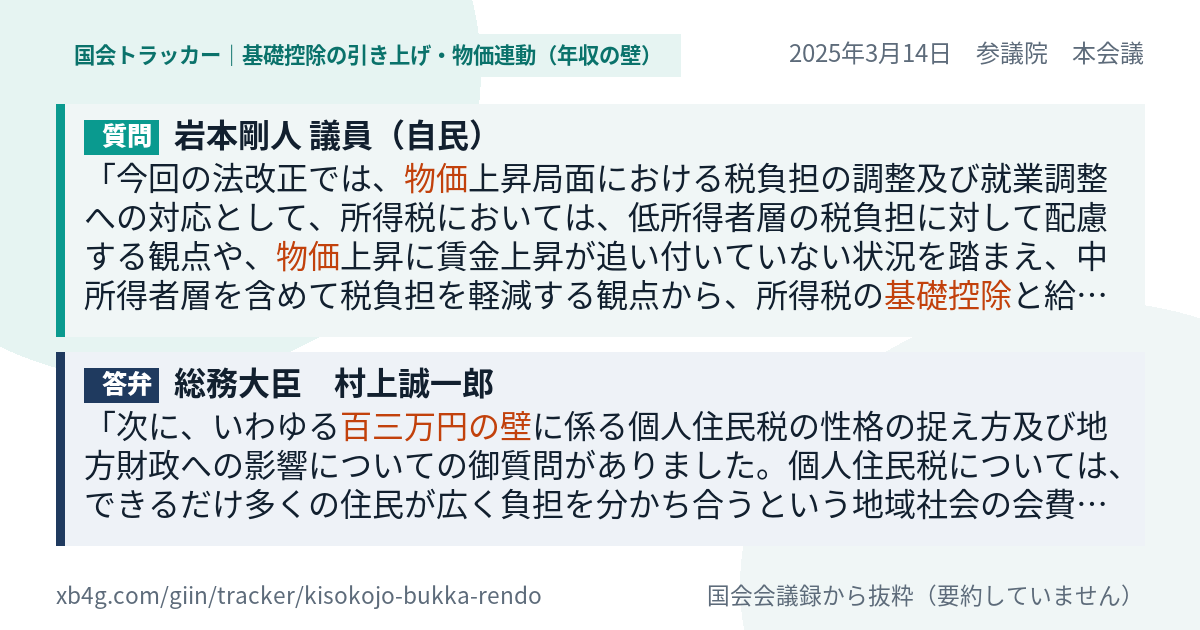
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質問
今回の法改正では、物価上昇局面における税負担の調整及び就業調整への対応として、所得税においては、低所得者層の税負担に対して配慮する観点や、物価上昇に賃金上昇が追い付いていない状況を踏まえ、中所得者層を含めて税負担を軽減する観点から、所得税の基礎控除と給与所得控除を見直し、それらを足した非課税枠の最も高いラインが、いわゆる百三万円の壁と言われるところから百六十万円に引き上げられます。一方、地方税では、給与所得控除が所得税と同様に十万円引き上げられますが、基礎控除はこれまでと同額とされています。このように、今回の税制改正では所得税と地方税において基礎控除の見直しが異なっていますが、これは地方税の性格をどのように捉えたことによるのでしょうか。また、地方自治体への行政需要は増大する傾向にありますが、そのような中、今回の給与所得控除の引上げに伴う財政への影響はどのようになるのでしょうか。
答弁
次に、いわゆる百三万円の壁に係る個人住民税の性格の捉え方及び地方財政への影響についての御質問がありました。個人住民税については、できるだけ多くの住民が広く負担を分かち合うという地域社会の会費的な性格を有しております。このような性格や地方税財源への影響等を総合的に勘案し、個人住民税においては給与所得控除の見直し等に対応する一方で、基礎控除は据え置くこととしております。今般の見直しによる減収額は七百五十億円程度と見込んでおり、与党修正においても追加で減収等が生じるものではないと承知しております。また、地方交付税の所要額を計上するなど、適切に地方財源を確保することとしております。自治体の首長の皆様からは税収減等を懸念する声が上がっておりましたけれども、これらの地方税財源の配慮について地方からも一定の評価をいただいたものと考えております。次に、中小企業賃上げの支援についての御質問がありました。地…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。