 株式会社エクスブリッジ

Diet Tracker
神谷裕議員の質問と、政府の答弁
2026年3月5日 衆議院 本会議 第5号。「自動車関連税の見直し(環境性能割・暫定税率)」の国会トラッカーから、この1件を取り出しました。
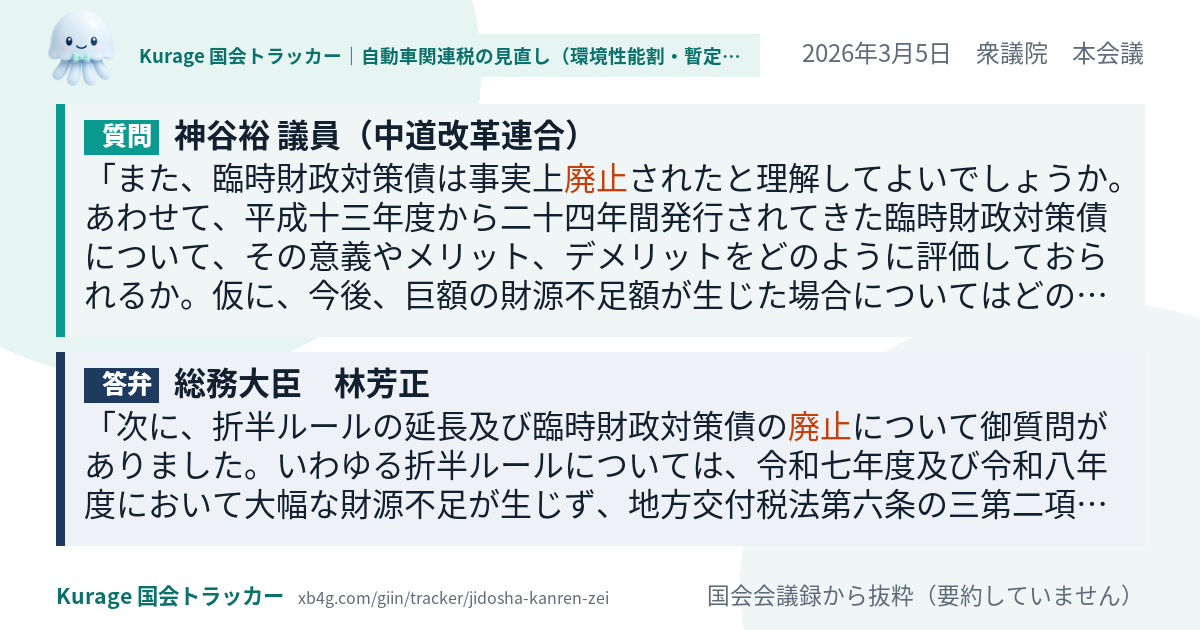
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
また、臨時財政対策債は事実上廃止されたと理解してよいでしょうか。あわせて、平成十三年度から二十四年間発行されてきた臨時財政対策債について、その意義やメリット、デメリットをどのように評価しておられるか。仮に、今後、巨額の財源不足額が生じた場合についてはどのように対応するお考えなのか、伺います。総務省は、概算要求時に交付税率の引上げを事項要求しています。私も、必要な財源が不足する場合や財政収支に大幅な不足が生じる場合には、地方交付税の法定率の引上げを行い、安定的に交付税総額の確保を図る必要があると考えます。交付税率の引上げについて、林大臣の見解を伺います。交付税特別会計についてお尋ねします。今回、交付税特別会計の借入金〇・七兆円を国の一般会計が引き受ける代わりに、一般会計から交付税特別会計への必要な支出を特例で同額減らし、国債による手当てを不要としました。
答弁
次に、折半ルールの延長及び臨時財政対策債の廃止について御質問がありました。いわゆる折半ルールについては、令和七年度及び令和八年度において大幅な財源不足が生じず、地方交付税法第六条の三第二項に該当しない状態であることから、今回、延長しないことといたしました。臨時財政対策債についても、令和七年度に引き続き、新規発行債をゼロとし、地方財政法上、発行年度を延長しないこととしております。次に、臨時財政対策債の評価や、巨額の財源不足額が生じた場合の対応について御質問がありました。臨時財政対策債は、国、地方共に極めて厳しい財政状況の中で、住民サービスを安定的に提供するために特例的に発行してきたものですが、地方財政の健全化のためには、臨時財政対策債に頼らない財務体質を確立することが重要と考えております。今後、巨額の財源不足が生じた場合の対応については、その時点での国、地方の財政状況等を踏まえ、地方の財政…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。